


5 εταιρείες που κερδίζουν από την ανάγκη εκσυγχρονισμού των αμερικανικών εργοστασίων

Η κατασκευή νέων εργοστασίων στις ΗΠΑ μειώνεται σε ετήσια βάση κατά περισσότερο από 20%, η παραγωγή όμως παραμένει σε επέκταση και οι παραγγελίες προμηθευτών βιομηχανικού εξοπλισμού αυξάνονται διψήφια. Γι' αυτό καθοριστικό είναι ποιος κερδίζει από τη λειτουργία και τη συντήρηση των υφιστάμενων γραμμών και ποιος χρειάζεται νέα έργα, καθώς και πόσα πληρώνει σήμερα η αγορά γι' αυτό.
Βασικά σημεία
Οι δαπάνες κατασκευής εργοστασίων μειώθηκαν κατά 22% τους 12 μήνες έως τον Ιούνιο του 2026, ενώ ο δείκτης ISM παραμένει σε επέκταση για ένατο συνεχόμενο μήνα (54,5 μονάδες τον Σεπτέμβριο). Ο εκσυγχρονισμός γίνεται εντός των υφιστάμενων εγκαταστάσεων, όχι σε νέα κτίρια.
Η Rockwell Automation είναι το πιο καθαρό στοίχημα στην αυτοματοποίηση, αναπτύχθηκε οργανικά κατά 10%, αλλά με forward P/E 29,9 είναι η ακριβότερη μετοχή της πεντάδας.
Η Parker-Hannifin έχει τον ισχυρότερο συνδυασμό περιθωρίων και εσόδων από ανταλλακτικά, αγοράζει όμως την Filtration Group για 9,25 δισ. δολάρια και ο δανεισμός της θα αυξηθεί.
Η Dover προσφέρει τη χαμηλότερη αποτίμηση (forward P/E 16,9) με αυξανόμενες παραγγελίες κατά 16%, αλλά πληρώνει γι' αυτό με μικρότερη ποιότητα χαρτοφυλακίου και χαμηλότερη απόδοση κεφαλαίου.
Αν οι πολλαπλασιαστές συμπιεστούν προς το 20×, σε δύο χρόνια θετικό αποτέλεσμα θα είχαν μόνο η Dover και η ITW. Για ROK, PH και IEX η τιμή προϋποθέτει ήδη μόνιμα υψηλή ανάπτυξη.
Η αμερικανική βιομηχανία βρίσκεται το 2026 σε ιδιόμορφη κατάσταση. Οι δείκτες παραγωγής και νέων παραγγελιών δείχνουν ανάκαμψη, αλλά η κατασκευή νέων παραγωγικών δυνατοτήτων μειώνεται απότομα. Για τους επενδυτές προκύπτει πρακτικό συμπέρασμα: οι εταιρείες που προμηθεύουν εξοπλισμό και εξαρτήματα στα εργοστάσια δεν μπορούν να βασίζονται στο κύμα νέων μονάδων των ετών 2022 έως 2024. Η ανάπτυξή τους πρέπει να στηριχθεί στον εκσυγχρονισμό, τη συντήρηση και την υψηλότερη αξιοποίηση των υφιστάμενων εγκαταστάσεων.
Πέντε αμερικανικές βιομηχανικές μετοχές κερδίζουν από την ίδια τάση με εντελώς διαφορετικούς τρόπους. Η πρώτη εταιρεία πουλά τον εγκέφαλο του εργοστασίου, δηλαδή συστήματα ελέγχου και λογισμικό που αποφασίζουν για τη λειτουργία ολόκληρης της γραμμής. Η δεύτερη προμηθεύει μυς και αγγεία με τη μορφή υδραυλικών, πνευματικών και φίλτρων, των οποίων τα εξαρτήματα φθείρονται με κάθε ώρα λειτουργίας. Οι υπόλοιπες τρεις είναι χαρτοφυλάκια εξειδικευμένων τεχνολογιών, όπου τα εργοστάσια αποτελούν μόνο μέρος της τελικής αγοράς. Καθοριστικό λοιπόν δεν είναι μόνο αν ο εκσυγχρονισμός όντως συμβαίνει, αλλά και πόσα έχει ήδη πληρώσει η αγορά στις τιμές των μετοχών.
Είναι ο εκσυγχρονισμός των εργοστασίων πραγματικός ή απλώς αφήγημα;
Η κατασκευή μειώνεται, η παραγωγή αυξάνεται
Τα δεδομένα δεν δίνουν απλή απάντηση. Σύμφωνα με ανάλυση του Census Bureau που επικαλέστηκε η ένωση AGC, οι δαπάνες κατασκευής βιομηχανικών κτιρίων μειώθηκαν κατά 22% τους 12 μήνες έως τον Ιούνιο του 2026. Η συμβουλευτική FMI αναμένει για όλο το 2026 μείωση 17,4% στα 178 δισ. δολάρια. Αιτία είναι η ολοκλήρωση των μεγα-έργων ημιαγωγών και μπαταριών που υποστηρίχθηκαν από τους νόμους CHIPS Act και IRA, χωρίς να ακολουθούν νέα έργα ανάλογης κλίμακας.
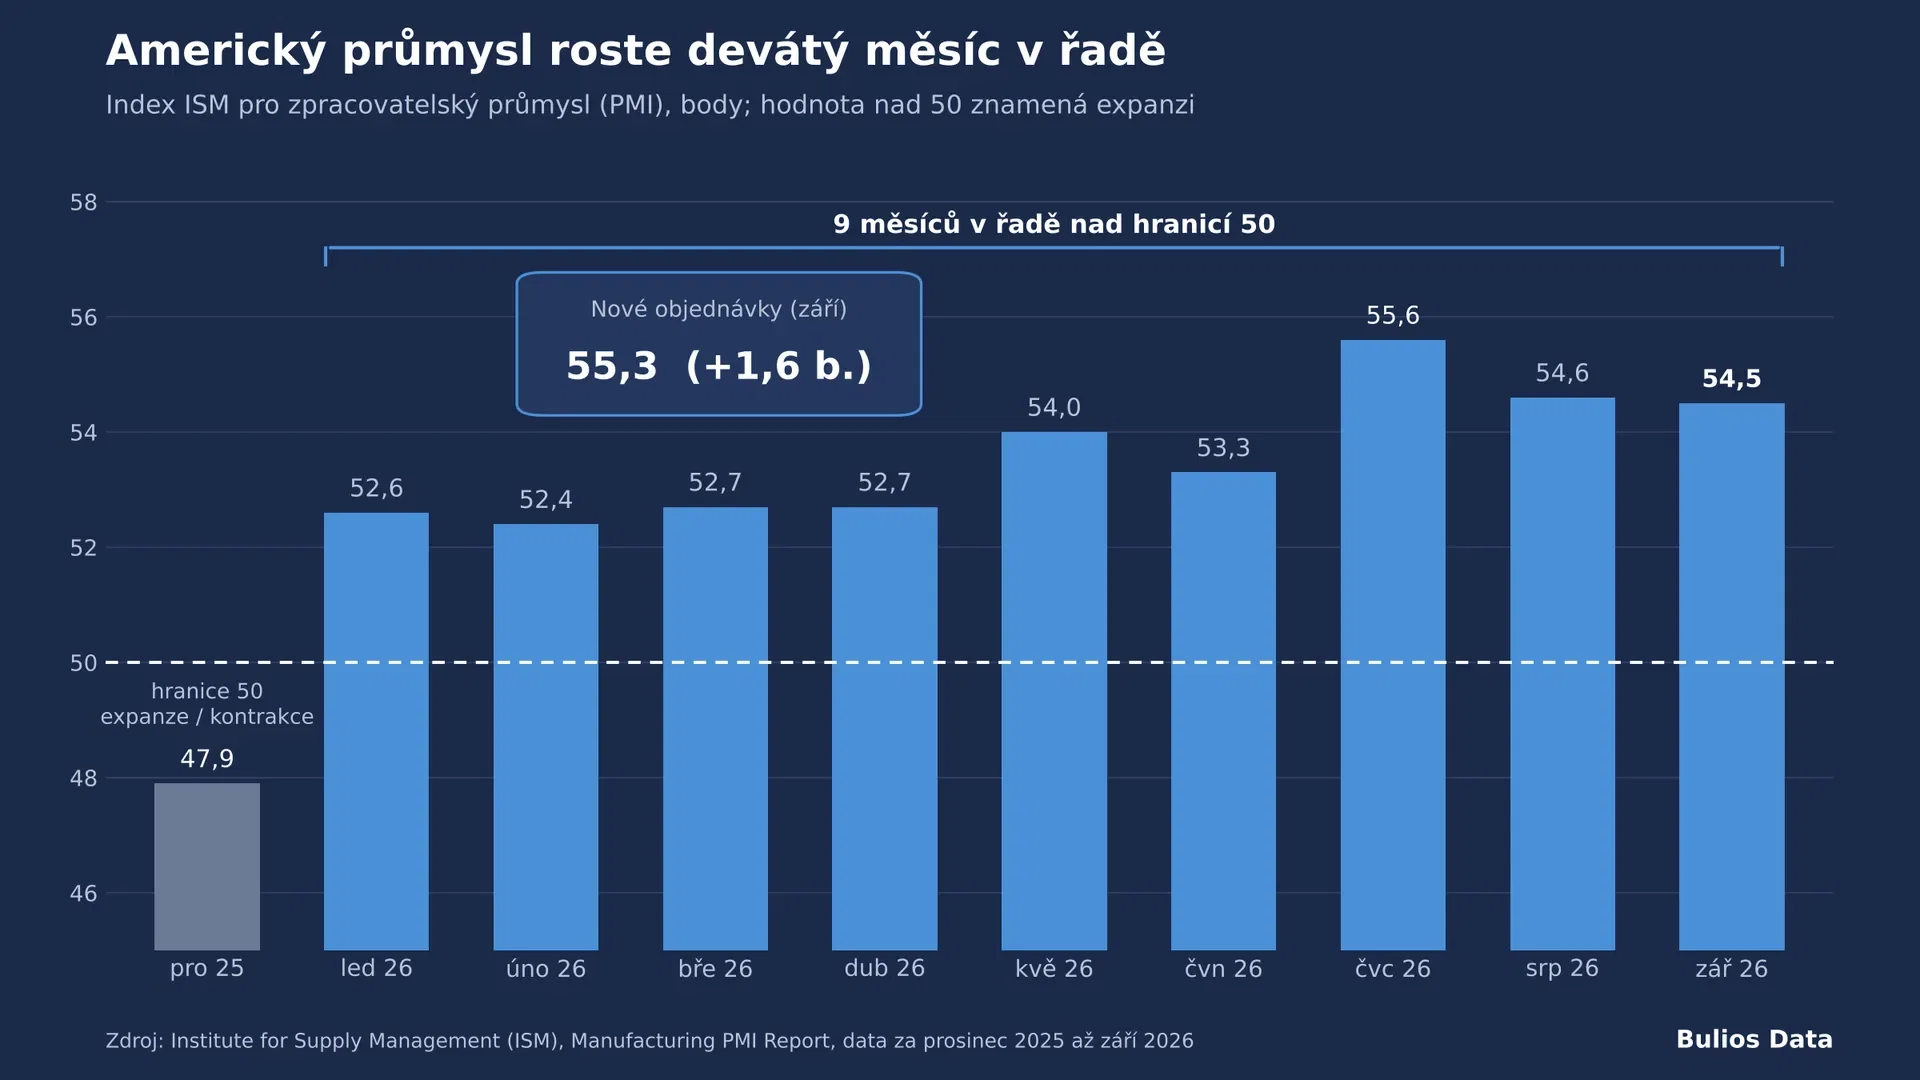
Η ίδια η παραγωγή κινείται αντίθετα. Ο δείκτης ISM μεταποίησης έφτασε τον Σεπτέμβριο τις 54,5 μονάδες, ένατο μήνα πάνω από το όριο του 50, και ο υποδείκτης νέων παραγγελιών ανέβηκε στις 55,3 μονάδες. Στοιχεία της Federal Reserve δείχνουν ότι η μεταποιητική παραγωγή το δεύτερο τρίμηνο αυξήθηκε με ετησιοποιημένο ρυθμό 5,5%.
Η αξιοποίηση δυναμικότητας ως βασικό επιχείρημα
Καθοριστικός όμως είναι ο δείκτης αξιοποίησης δυναμικότητας. Στη μεταποίηση ήταν τον Αύγουστο του 2026 μόλις 75,7%, δηλαδή σαφώς κάτω από τον μακροπρόθεσμο μέσο όρο περίπου 78%. Για τη θέση αυτό έχει διπλή σημασία:
Αρνητική: Οι αμερικανικές εταιρείες δεν έχουν πίεση δυναμικότητας που θα τις ανάγκαζε να χτίσουν νέα εργοστάσια. Τα νέα επενδυτικά έργα θα παραμείνουν συνεπώς περιορισμένα.
Θετική: Η αυξανόμενη παραγωγή σε υφιστάμενες εγκαταστάσεις σημαίνει μεγαλύτερη φθορά, περισσότερες αντικαταστάσεις εξαρτημάτων και πίεση για παραγωγικότητα των υπαρχουσών γραμμών.
Εργατικό δυναμικό και παλαιότητα εξοπλισμού
Το επιχείρημα της έλλειψης εργατικού δυναμικού είναι καλύτερα τεκμηριωμένο. Μελέτη της Deloitte και του Manufacturing Institute εκτιμά ότι η αμερικανική βιομηχανία θα χρειαστεί έως το 2033 έως και 3,8 εκατ. νέους εργαζομένους και 1,9 εκατ. θέσεις ενδέχεται να μείνουν κενές. Η αυτοματοποίηση είναι έτσι σε μεγάλο βαθμό απάντηση στην αγορά εργασίας, όχι μόνο στο κόστος κεφαλαίου.
Ασθενέστερο είναι το επιχείρημα της παλαιότητας του εξοπλισμού. Το γραφείο BEA δημοσιεύει τη μέση ηλικία παγίων, αλλά η τελευταία ευρέως αναφερόμενη τιμή για τον βιομηχανικό εξοπλισμό (περίπου 10 έτη στα μέσα της προηγούμενης δεκαετίας, η υψηλότερη από το 1939) είναι παλιά και το τρέχον στοιχείο δεν κατέστη δυνατό να επαληθευτεί αξιόπιστα. Η παλαιότητα του εξοπλισμού θεωρείται επομένως υποστηρικτικός, όχι καθοριστικός παράγοντας.
Σύνοψη θέσης
Ο εκσυγχρονισμός είναι πραγματικός, αλλά δεν έχει τη μορφή κατασκευαστικής έκρηξης. Πρόκειται για σταδιακές επενδύσεις σε αυτοματοποίηση, αντικατάσταση εξαρτημάτων και συντήρηση σε εγκαταστάσεις που ήδη υπάρχουν. Οι εταιρείες με υψηλό ποσοστό εσόδων από ανταλλακτικά και εγκατεστημένη βάση είναι καλύτερα τοποθετημένες για αυτόν τον τύπο κύκλου από εκείνες που χρειάζονται νέα έργα. Σημαντικό μέρος της τρέχουσας ανάπτυξης προέρχεται επιπλέον από τα κέντρα δεδομένων, που είναι διαφορετική θέση με διαφορετικούς κινδύνους.