


$ASML: Τρίμηνο ρεκόρ και ζήτηση για μηχανήματα έως το 2030. Γιατί αυτό από μόνο του δεν αρκεί για απότομη άνοδο της μετοχής; 👇
Η ASML αναπτύσσεται, αυξάνει τα περιθώρια κέρδους και οι πελάτες θέλουν μηχανήματα χρόνια νωρίτερα. Στις επενδύσεις όμως δεν αρκεί να κοιτάμε τα ρεκόρ. Σημασία έχει τι τα δημιούργησε, αν θα διατηρηθούν και πόση από τη μελλοντική ανάπτυξη έχει ήδη προεξοφλήσει η τιμή της μετοχής.
💼 Η ΘΕΣΗ ΜΟΥ
Κατέχω την $ASML από την 1η Νοεμβρίου 2024. Αγόρασα πολλές φορές και με μεταγενέστερες μερικές πωλήσεις έχω ήδη ανακτήσει ολόκληρο το επενδυμένο ποσό. Η εναπομείνασα θέση αποτελεί σήμερα περίπου το 2,32% του χαρτοφυλακίου μου. Ακόμη κι αν η αξία της έπεφτε στο μηδέν, συνολικά δεν θα ήμουν σε ζημία από αυτή την επένδυση.
📊 ΣΤΟΙΧΕΙΑ ΓΙΑ ΤΟ 3ο ΤΡΙΜΗΝΟ 2026
✅ Έσοδα 11,66 δισ. €, +55% σε ετήσια βάση.
✅ Καθαρά κέρδη 4,96 δισ. €, περίπου +133%.
✅ Κέρδη ανά μετοχή 12,95 € έναντι 5,49 € πριν από ένα χρόνο.
✅ Μικτό περιθώριο κέρδους 57,5% έναντι 51,6% πριν από ένα χρόνο. Ξεπέρασε και τις προβλέψεις της εταιρείας για 55% έως 57%.
✅ Λειτουργικό περιθώριο κέρδους 44,4% έναντι 32,8% πριν από ένα χρόνο.
✅ Πωλήθηκαν 121 λιθογραφικά μηχανήματα έναντι 72 πριν από ένα χρόνο.
Οι πωλήσεις συστημάτων απέφεραν περίπου 8,4 δισ. €, εκ των οποίων τα EUV 4,1 δισ. € συμπεριλαμβανομένου ενός μηχανήματος High-NA. Οι μνήμες αντιπροσώπευαν το 46% των πωλήσεων συστημάτων, η λογική το 54%.
🔎 ΔΥΟ ΣΗΜΑΝΤΙΚΑ ΣΗΜΕΙΑ ΠΡΟΣΟΧΗΣ
Τα έσοδα ήταν σύμφωνα με τη χρησιμοποιούμενη αναλυτική συναίνεση περίπου σύμφωνα με τις προσδοκίες ή ελαφρώς χαμηλότερα. Ένα ρεκόρ επομένως δεν σημαίνει αυτόματα έκπληξη για την αγορά.
Περίπου 500 εκατ. € από τα κέρδη προήλθαν επιπλέον από την αναπροσαρμογή της αξίας του μεριδίου στη Mistral AI. Χωρίς αυτό το στοιχείο, με απλή αφαίρεση προκύπτει κέρδος περίπου 4,46 δισ. €. Δεν πρόκειται για επίσημο προσαρμοσμένο αποτέλεσμα της ASML, αλλά δείχνει γιατί η συνολική αναφερόμενη ανάπτυξη δεν μπορεί να αποδοθεί στις πωλήσεις μηχανημάτων.
💰 ΙΣΧΥΡΟ ΣΕΡΒΙΣ ΚΑΙ ΤΑΜΕΙΑΚΕΣ ΡΟΕΣ
Το σέρβις και οι αναβαθμίσεις υφιστάμενων μηχανημάτων απέφεραν 3,29 δισ. €, σχεδόν 400 εκατ. € περισσότερα από όσα ανέμενε η εταιρεία. Ακριβώς το ενδιαφέρον για την αύξηση της παραγωγικότητας των μηχανημάτων βοήθησε σημαντικά το περιθώριο κέρδους.
Οι ελεύθερες ταμειακές ροές έφτασαν τα 11,35 δισ. € και τα μετρητά με βραχυπρόθεσμες επενδύσεις τα 12,7 δισ. €. Η ASML παράλληλα επαναγόρασε ίδιες μετοχές αξίας περίπου 4,1 δισ. €. Το επόμενο ενδιάμεσο μέρισμα 1,88 € ανά μετοχή θα καταβληθεί στις 4 Νοεμβρίου.
Τέτοιες ταμειακές ροές όμως δεν μπορούν να θεωρηθούν αυτόματα ως νέο τριμηνιαίο πρότυπο.
🏭 ΤΙ ΛΕΕΙ Η ΖΗΤΗΣΗ;
Η ASML δεν δημοσιεύει πλέον τριμηνιαίες παραγγελίες. Οι μακροπρόθεσμες δεσμεύσεις όμως αυξήθηκαν μεταξύ τριμήνων από 6,2 σε 12 δισ. €. Ο οικονομικός διευθυντής επιβεβαίωσε ότι η αύξηση σχετίζεται κυρίως με προκαταβολές πελατών.
Για μένα οι προκαταβολές είναι πιο ουσιαστικές από τις αισιόδοξες δηλώσεις. Οι πελάτες δεσμεύουν δικά τους χρήματα για μελλοντικές παραδόσεις. Επίσης εξηγούν μέρος των εξαιρετικά ισχυρών ταμειακών ροών: τα χρήματα έρχονται πριν από την παράδοση του μηχανήματος. Δεν αποτελούν όμως από μόνες τους έσοδα ή κέρδη.
Ορισμένοι πελάτες ενδιαφέρονται για παραγγελίες για τα έτη 2029 και 2030. Το ενδιαφέρον δεν είναι ακόμη επιβεβαιωμένη παραγγελία. Σύμφωνα με τη διοίκηση όμως η προγραμματισμένη παραγωγική ικανότητα για τα έτη 2027 και 2028 δεν θα καλύψει την αναμενόμενη ζήτηση.
Η εταιρεία σχεδιάζει για το 2027 αύξηση της παραγωγικής ικανότητας EUV και προηγμένων DUV κατά 30%. Για το 2028 εξετάζει αύξηση πέραν του επιπλέον αρχικά ανακοινωθέντος 30%.
📈 ΠΡΟΟΠΤΙΚΕΣ ΚΑΙ ΑΝΑΤΙΜΗΣΕΙΣ
Για το 4ο τρίμηνο η εταιρεία αναμένει έσοδα 14,2 έως 15,2 δισ. € και μικτό περιθώριο κέρδους περίπου 57%. Για ολόκληρο το έτος έσοδα 44 έως 45 δισ. € και περιθώριο κέρδους περίπου 56%.
Οι συμφωνίες για την αύξηση των τιμών βασικών προϊόντων έχουν συναφθεί σύμφωνα με τη διοίκηση. Ο αντίκτυπος αναμένεται να αρχίσει να φαίνεται το 2027 και πλήρως από το 2028.
Ολόκληρη η ανατίμηση όμως δεν είναι βέβαιο ότι θα καταλήξει στα κέρδη. Μέρος των χρημάτων θα διατεθεί για τη στήριξη προμηθευτών και την επέκταση της παραγωγής.
⚠️ ΠΟΥ ΒΛΕΠΩ ΚΙΝΔΥΝΟΥΣ;
1️⃣ Διατηρησιμότητα των περιθωρίων κέρδους. Οι ισχυρές πωλήσεις αναβαθμίσεων βοήθησαν το τρέχον ρεκόρ, αλλά η περαιτέρω εξέλιξή τους παραμένει αβέβαιη. Στο 4ο τρίμηνο το περιθώριο κέρδους αναμένεται να είναι ελαφρώς χαμηλότερο παρά τα υψηλότερα έσοδα.
2️⃣ Ο κύκλος των ημιαγωγών. Η σημερινή έλλειψη παραγωγικής ικανότητας δεν εγγυάται ότι κάθε νέα παραγωγική ικανότητα θα χρησιμοποιηθεί πλήρως σε λίγα χρόνια.
3️⃣ Κίνα και εξαγωγικοί περιορισμοί. Η ισχυρή ζήτηση δεν αρκεί αν η εταιρεία δεν μπορεί να παραδώσει τις τεχνολογίες στους πελάτες.
4️⃣ Αποτίμηση. Ακόμη και μια εξαιρετική εταιρεία μπορεί να είναι μια αδύναμη επένδυση σε υπερβολικά υψηλή τιμή αγοράς.
🧠 ΠΟΥ ΘΑ ΞΕΚΙΝΟΥΣΑ ΝΑ ΑΓΟΡΑΖΩ;
Η επενδυτική μου θέση βασίζεται στη μοναδική θέση της ASML στη λιθογραφία EUV και στην ανάγκη για όλο και πιο απαιτητικές τεχνολογίες στην κατασκευή προηγμένων τσιπ. Αυτό το τρίμηνο κατά τη γνώμη μου την υποστήριξε.
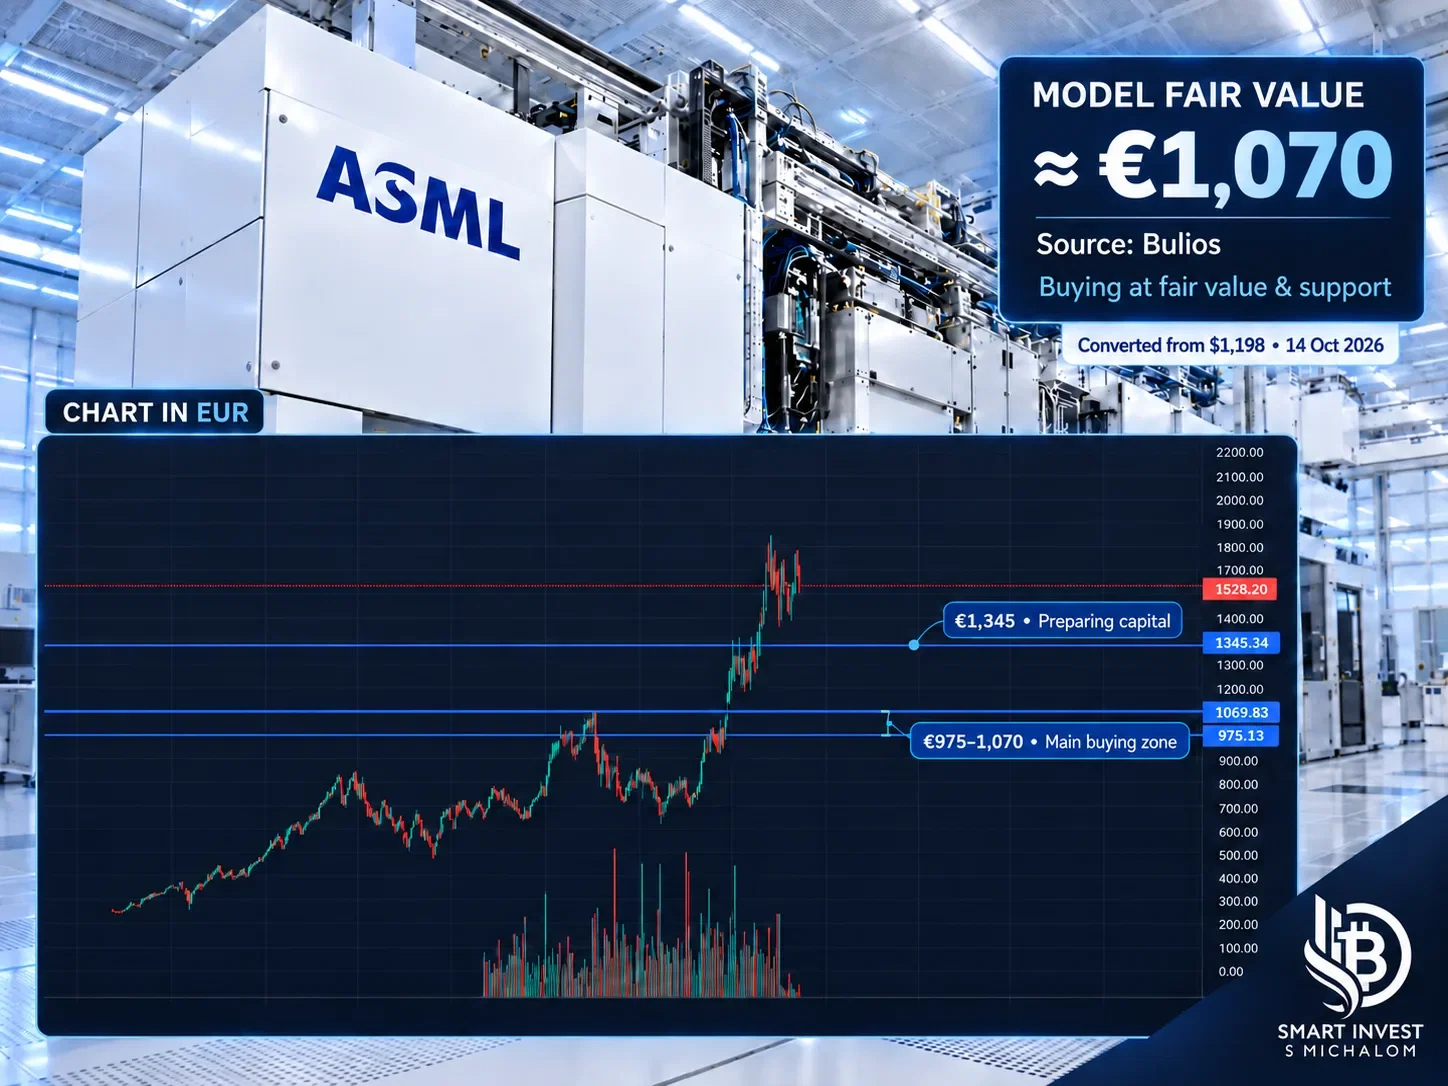
Διατηρώ τη θέση μου. Σε πτώση προς τα 1.345 € θα άρχιζα να παρακολουθώ την τιμή πιο προσεκτικά και να προετοιμάζω κεφάλαια.
Βασικό για μένα είναι το επίπεδο γύρω στα 1.070 €. Εκεί η μοντελοποιημένη δίκαιη τιμή σύμφωνα με το Bulios, μετατραπείσα από 1.198 USD, συναντά μια ισχυρή τεχνική στήριξη που έχω σημειώσει στο διάγραμμα. Σε αυτή την τιμή θα άρχιζα να αγοράζω επιπλέον και να αυξάνω τη θέση μου.
Η ζώνη 975 έως 1.070 € αποτελεί την κύρια ζώνη αγορών μου. Ο συνδυασμός αποτίμησης και τεχνικής στήριξης είναι για μένα λόγος για πιο σημαντικές αγορές, εφόσον τα αποτελέσματα και οι προοπτικές της ASML συνεχίζουν να υποστηρίζουν την επενδυτική μου θέση.
Αυτή είναι η προσωπική μου άποψη, όχι επενδυτική σύσταση· η αξία της επένδυσης μπορεί να αυξηθεί αλλά και να μειωθεί, υπάρχει κίνδυνος απώλειας κεφαλαίου και οι προηγούμενες επιδόσεις δεν αποτελούν εγγύηση για μελλοντικά αποτελέσματα.
