


Αυτές οι 2 εταιρείες ήταν μέχρι πρόσφατα αγαπημένες της αγοράς, σήμερα βρίσκονται πάνω από 50% κάτω από τα υψηλά τους. Στη μία, κατά τη γνώμη μου, η αγορά υπερβάλλει, στην άλλη έχει καλό λόγο ανησυχίας.
AppLovin - προς το παρόν βλέπω μεγαλύτερο πρόβλημα στις προσδοκίες παρά στην εταιρεία
Η APP είναι τεχνολογική εταιρεία ψηφιακής διαφήμισης. Το πιο ενδιαφέρον σε αυτήν είναι πόσα μέρη της διαφημιστικής διαδικασίας ελέγχει ταυτόχρονα. Το MAX βρίσκεται στην πλευρά των εφαρμογών κινητών και αποφασίζει σε ποιον θα πουληθεί ο διαφημιστικός χώρος. Το AppLovin Ads φέρνει διαφημιστές που αγοράζουν αυτόν τον χώρο. Και ανάμεσά τους βρίσκεται το Axon - ένα σύστημα που από τεράστιο όγκο δεδομένων εκτιμά ποια διαφήμιση θα έχει την υψηλότερη αξία για συγκεκριμένο χρήστη. Η εταιρεία λοιπόν βρίσκεται ανάμεσα στην προσφορά και τη ζήτηση και το Axon μαθαίνει και από τις δύο πλευρές ταυτόχρονα.
Όσο περισσότερες διαφημίσεις περνούν από το σύστημα, τόσο περισσότερα δεδομένα λαμβάνει το Axon. Όσο καλύτερα μπορεί να στοχεύει τις διαφημίσεις, τόσο καλύτερα αποτελέσματα μπορεί να φέρει στους διαφημιστές, οι οποίοι στη συνέχεια ξοδεύουν περισσότερα. Οι προγραμματιστές εφαρμογών λαμβάνουν υψηλότερα έσοδα από διαφημίσεις και έχουν μεγαλύτερο κίνητρο να παραμείνουν στο MAX. Και ακριβώς αυτός ο μηχανισμός είναι για μένα πιο σημαντικός από ένα αδύναμο τρίμηνο.
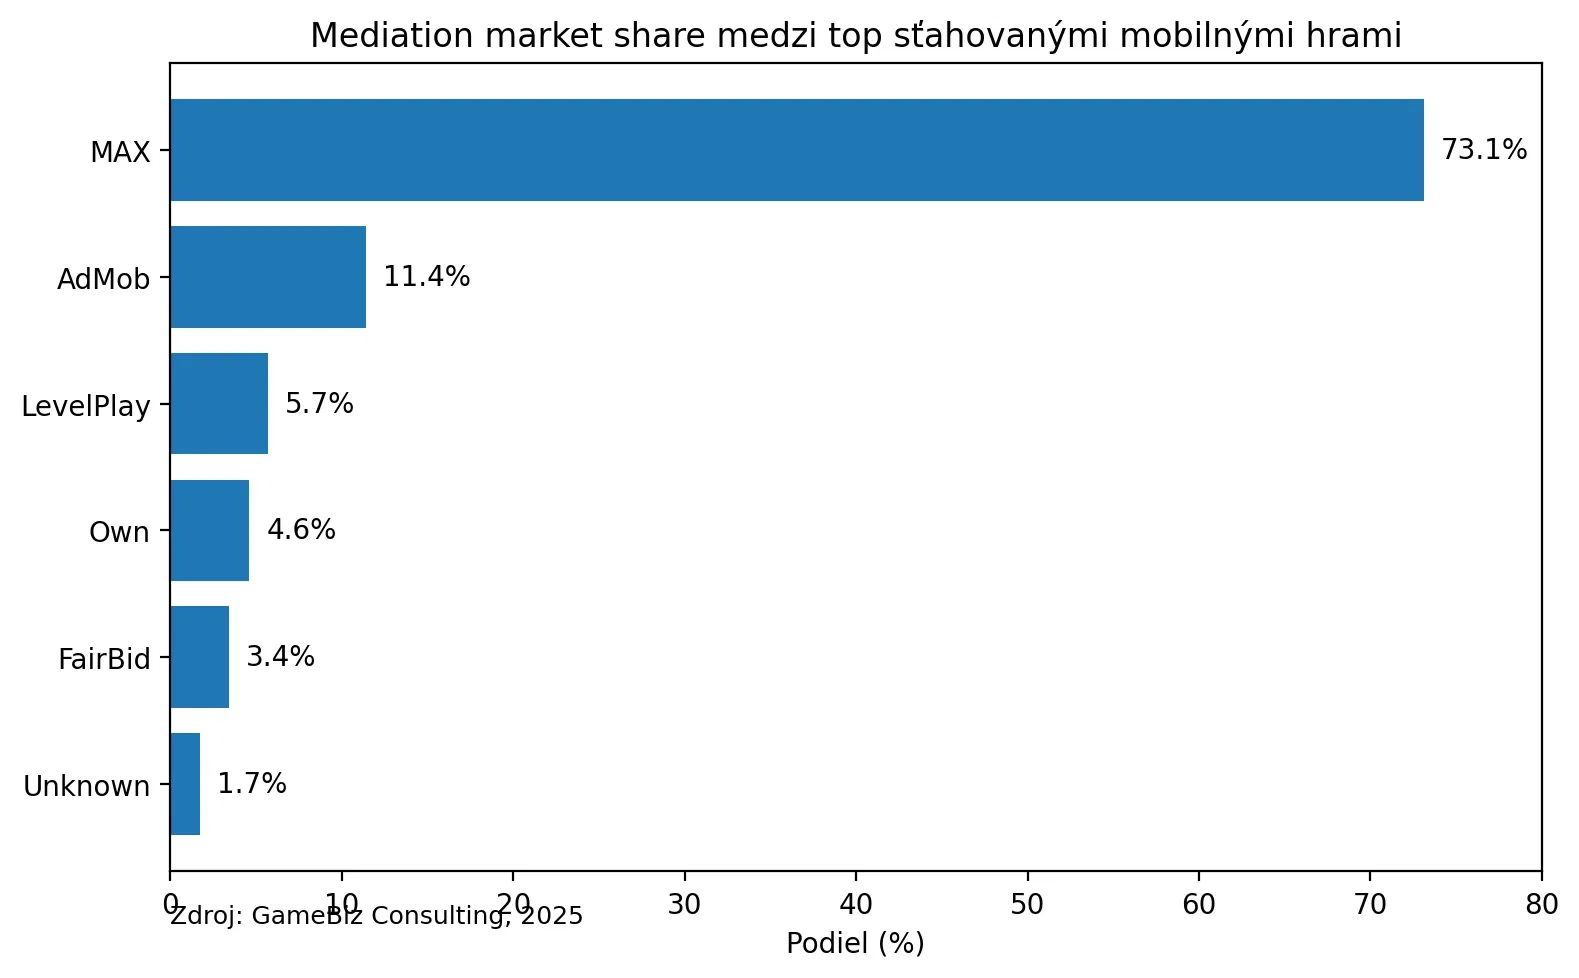
Τα δεδομένα δεν δείχνουν ακόμη ότι η AppLovin χάνει τη θέση της στα κινητά. Το δεύτερο τρίμηνο το μερίδιό της στα διαφημιστικά έσοδα παρακολουθούμενων παιχνιδιών κινητών αυξήθηκε στο iOS από 39% σε 44% και στο Android από 19% σε 23%, ενώ ένας από τους κύριους ανταγωνιστές, το Mintegral, έχανε και στις δύο πλατφόρμες.
Το πρόβλημα του τελευταίου τριμήνου ήταν ότι η εξέλιξη του Axon δεν έφερε τη βελτίωση που περίμενε η εταιρεία και η αγορά άρχισε να αμφιβάλλει αν μπορεί να εξελίσσει τα μοντέλα της με τον ίδιο ρυθμό όπως πριν. Όμως στα οικονομικά μεγέθη δεν βλέπω ακόμη καμία κατάρρευση.
Τα έσοδα αυξήθηκαν 53% σε ετήσια βάση στα 1,92 δισ. δολάρια, το προσαρμοσμένο EBITDA κατά 58% στα 1,61 δισ. δολάρια με περιθώριο 84% και η εταιρεία δημιούργησε 863 εκατ. δολάρια ελεύθερων ταμειακών ροών σε ένα μόνο τρίμηνο. Περίπου 551 εκατ. δολάρια χρησιμοποίησε ταυτόχρονα για επαναγορές μετοχών. Για μένα λοιπόν το ερώτημα είναι αν αρχίζει να καταρρέει το τεχνολογικό πλεονέκτημα του Axon ή αν η εξέλιξη είχε απλώς ένα αδύναμο τρίμηνο.
Προς το παρόν κλίνω προς τη δεύτερη επιλογή. Αν η AppLovin άρχιζε να χάνει διαφημιστικές δαπάνες, μερίδιο αγοράς και ταυτόχρονα επιβραδύνονταν σημαντικά τα οικονομικά μεγέθη, θα έβλεπα την πτώση εντελώς διαφορετικά. Σήμερα όμως η εταιρεία εξακολουθεί να αναπτύσσεται πάνω από 50%, παράγει τεράστιες ταμειακές ροές και η θέση της στο διαφημιστικό οικοσύστημα δεν εξασθενεί ακόμη.
Η περαιτέρω ανάπτυξη δεν χρειάζεται να παραμείνει μόνο στα παιχνίδια κινητών. Η AppLovin θέλει να φέρει σταδιακά την ίδια τεχνολογία και σε άλλες εφαρμογές, στον ανοιχτό ιστό και με τον καιρό και στην τηλεοπτική διαφήμιση. Αν τα καταφέρει, θα διευρύνει σημαντικά την αγορά στην οποία μπορεί να κερδίζει το Axon. Ο μεγαλύτερος κίνδυνος λοιπόν παραμένει ο ίδιος: αν η πρόοδος του Axon σταματήσει μακροπρόθεσμα και ο ανταγωνισμός αρχίσει να κλείνει την τεχνολογική διαφορά, η θέση μου αλλάζει. Αλλά προς το παρόν δεν βλέπω τέτοια απόδειξη.
FICO - εδώ μπορεί να αλλάζει κάτι πιο ουσιαστικό
Η Fair Isaac βρίσκεται πίσω από το FICO Score, το πιστωτικό σκορ που χρησιμοποιούν οι τράπεζες και άλλες χρηματοπιστωτικές εταιρείες όταν αποφασίζουν για δάνεια. Η εταιρεία έχει επίσης επιχείρηση λογισμικού, αλλά το πιο κερδοφόρο κομμάτι είναι ο τομέας Scores.
Και ακριβώς εκεί δημιουργείται πρόβλημα... Η FICO είχε επί δεκαετίες εξαιρετικά ισχυρή θέση στα αμερικανικά στεγαστικά δάνεια. Τώρα όμως οι Fannie Mae και Freddie Mac επιτρέπουν τη χρήση του VantageScore 4.0 παράλληλα με το Classic FICO και η Rocket Mortgage ανακοίνωσε ότι θα αρχίσει να το χρησιμοποιεί ως προτιμώμενο μοντέλο όπου επιτρέπεται.
Την ίδια την αλλαγή την ανέλυσα λεπτομερέστερα χθες. Σήμερα με ενδιαφέρει περισσότερο τι μπορεί να κάνει ο ανταγωνισμός στα περιθώρια κέρδους της FICO. Ο τομέας Scores έφερε το τελευταίο τρίμηνο 459 εκατ. δολάρια από τα συνολικά 674 εκατ. δολάρια εσόδων της εταιρείας και περίπου 417 εκατ. δολάρια λειτουργικών κερδών, δηλαδή λειτουργικό περιθώριο 91%.
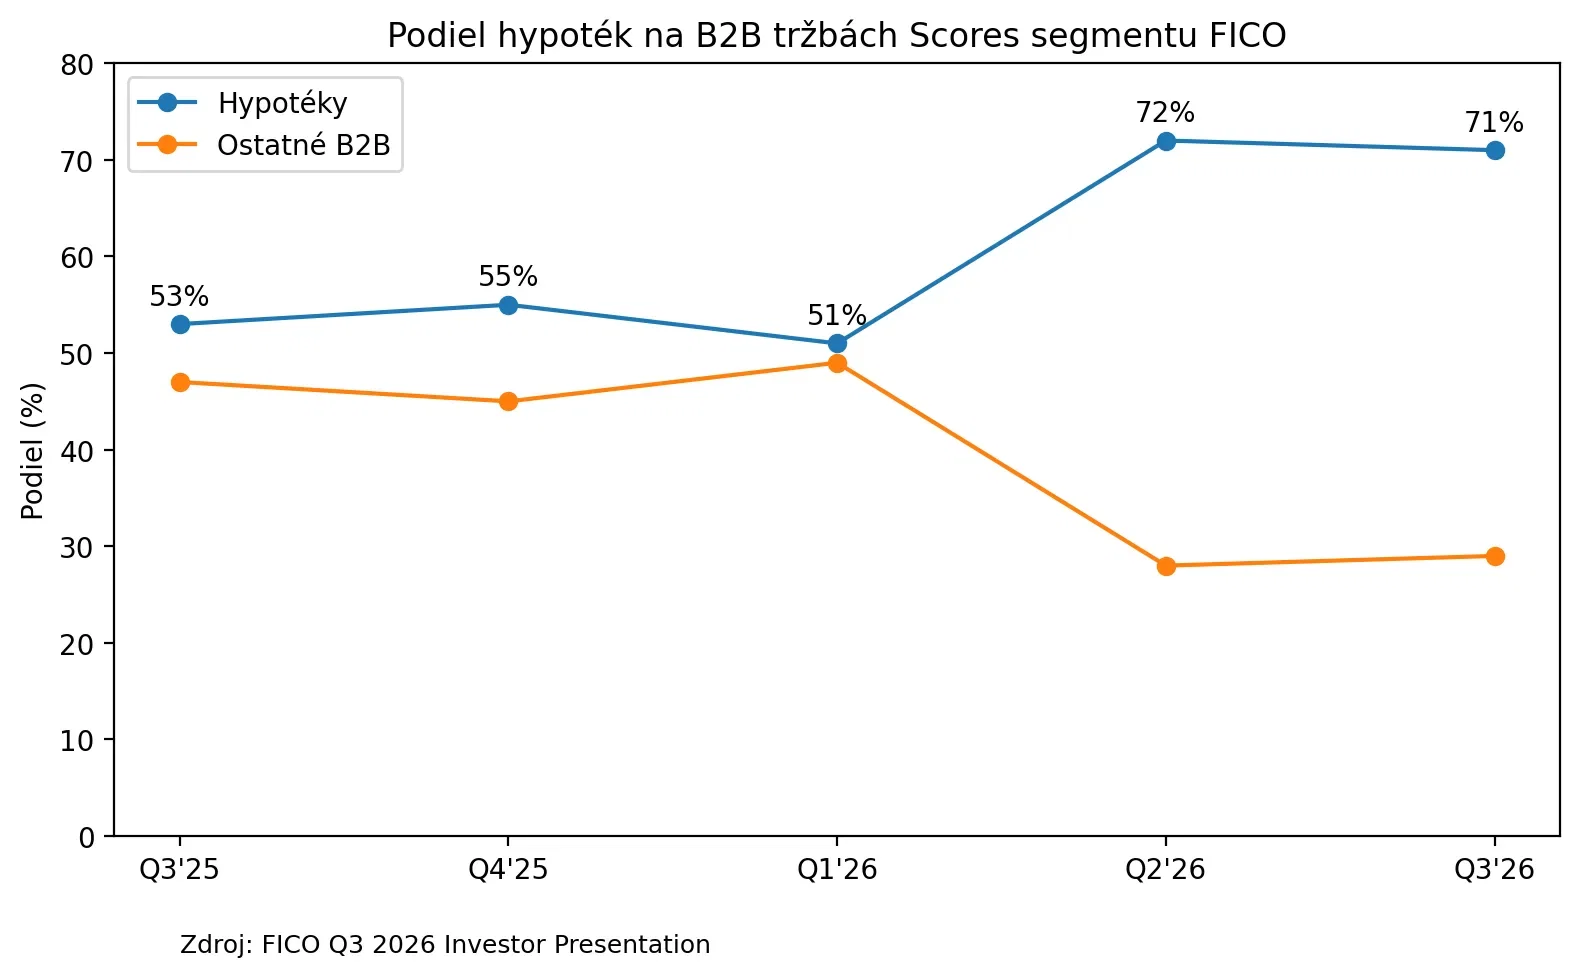
Τα στεγαστικά δάνεια αποτελούν σήμερα περίπου το 71% των B2B εσόδων του τομέα Scores
Ακόμη πιο σημαντικό είναι ότι τα B2B έσοδα του τομέα Scores αυξήθηκαν κατά 49% και η εταιρεία ανέφερε ότι ο κύριος λόγος ήταν η υψηλότερη τιμή των στεγαστικών σκορ. Δεν με απασχολεί τόσο αν το VantageScore πάρει το 10, 20 ή 30% της αγοράς από τη FICO.
Μεγαλύτερο πρόβλημα βλέπω στο ότι η FICO μπορεί να μην έχει πλέον την ίδια ελευθερία στις αυξήσεις τιμών όπως πριν. Αν ο πελάτης έχει μια πραγματική και σημαντικά φθηνότερη εναλλακτική, η διαπραγματευτική θέση της FICO φυσικά χειροτερεύει.
Για να έχουμε μια εικόνα, με τα σημερινά έσοδα του τομέα Scores, μια πτώση του λειτουργικού περιθωρίου από 91% σε 80% θα σήμαινε περίπου 50 εκατ. δολάρια λιγότερα λειτουργικά κέρδη ανά τρίμηνο, δηλαδή περίπου 200 εκατ. δολάρια ετησίως. Το 80% το αναφέρω μόνο ως παράδειγμα. Το θέμα είναι ότι σε μια επιχείρηση με περιθώριο 91%, ακόμη και σχετικά μικρή πίεση στις τιμές μπορεί να αφαιρέσει μεγάλο κομμάτι κερδών.
Η FICO μπορεί κάλλιστα να παραμείνει κυρίαρχος παίκτης. Απλώς μπορεί να μην έχει την ίδια τιμολογιακή δύναμη χάρη στην οποία κατάφερνε επί χρόνια να αυξάνει τις τιμές και να διατηρεί εξαιρετικά περιθώρια. Αν αυτό επιβεβαιωθεί, μπορεί να επιβραδυνθεί η ανάπτυξη του τομέα Scores, να εξασθενήσουν τα περιθώρια και ταυτόχρονα να πέσει ο πολλαπλασιαστής που είναι διατεθειμένη η αγορά να πληρώσει για την εταιρεία.
Γι' αυτό δεν μου αρκεί ούτε η τεράστια πτώση της μετοχής. Θέλω πρώτα να δω πόσα στεγαστικά δάνεια θα περάσουν πραγματικά στο VantageScore και τι θα αρχίσει να κάνει αυτό στις τιμές και τα περιθώρια της FICO.
Πώς ξεχωρίζω λοιπόν μια ευκαιρία από μια αλλαγή θέσης;
Σε μεγάλες πτώσεις θέτω κυρίως τρία ερωτήματα:
1. Τι πραγματικά χάλασε; Ένα τρίμηνο ή μακροπρόθεσμο ανταγωνιστικό πλεονέκτημα;
2. Το πρόβλημα φαίνεται ήδη στα νούμερα; Παρακολουθώ ανάπτυξη, ταμειακές ροές, περιθώρια και μερίδιο αγοράς.
3. Τι θα συμβεί αν το πρόβλημα δεν εξαφανιστεί; Πώς θα μοιάζει η εταιρεία σε 3 έως 5 χρόνια;
Στην APP βλέπω προς το παρόν πολύ μεγαλύτερη πτώση τιμής παρά επιδείνωση θεμελιωδών, γι' αυτό αγοράζω επιπλέον.
Στη FICO τα νούμερα παραμένουν φανταστικά, αλλά το VantageScore μπορεί να πλήξει ακριβώς αυτό πάνω στο οποίο στηρίζονταν τα εξαιρετικά περιθώρια, δηλαδή την τιμολογιακή δύναμη. Γι' αυτό προς το παρόν περιμένω.