


Φανταστικά αποτελέσματα, η μετοχή πέφτει. Τι εξετάζει η αγορά στη Micron;
Τα νούμερα εκ πρώτης όψεως φαίνονται σχεδόν άψογα, όμως η μετοχή μετά τα αποτελέσματα είναι μέχρι στιγμής περίπου 2% στο κόκκινο. Η αγορά άλλωστε δεν εξετάζει μόνο πώς τα πάει η εταιρεία σήμερα, αλλά κυρίως πόσο ακόμα μπορεί να διαρκέσει το τρέχον boom μνήμης. Και ακριβώς η εξέλιξη της ζήτησης για μνήμες θα μας πει πολλά για το αν ο επενδυτικός κύκλος της τεχνητής νοημοσύνης παραμένει ισχυρός ή αρχίζει να επιβραδύνεται.
Αυτή η εταιρεία παράγει DRAM, NAND και κυρίως μνήμες HBM, χωρίς τις οποίες οι σημερινοί διακομιστές τεχνητής νοημοσύνης πρακτικά δεν λειτουργούν. Αν οι εταιρείες άρχιζαν να φρενάρουν την κατασκευή υποδομών τεχνητής νοημοσύνης, θα το βλέπαμε σταδιακά στη ζήτηση για μνήμες.
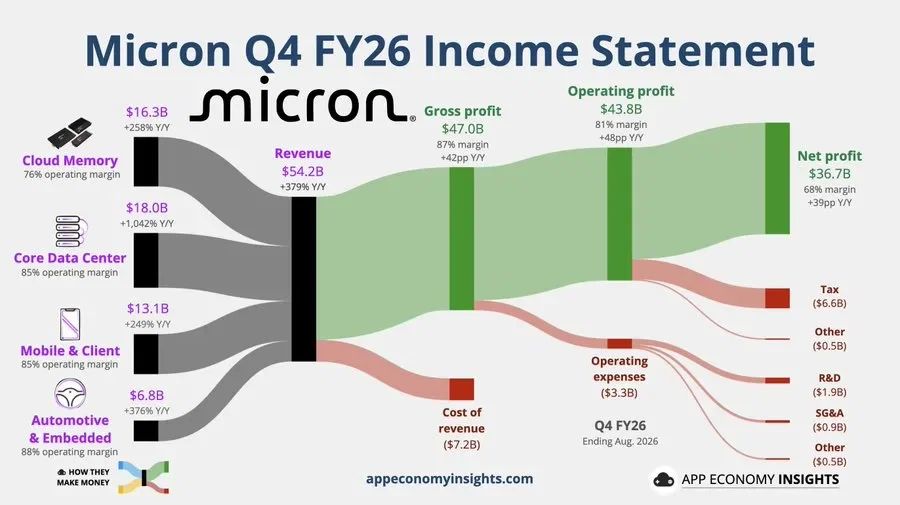
Προς το παρόν βλέπουμε μάλλον το αντίθετο. Η Micron το τελευταίο τρίμηνο πέτυχε έσοδα $54,2 δισ., που είναι ετήσια αύξηση περίπου 379%. Τα προσαρμοσμένα κέρδη ανά μετοχή ήταν $33,42 και το μικτό περιθώριο 87%, ενώ πριν από ένα χρόνο ήταν περίπου 46%. Η ελεύθερη ταμειακή ροή για ένα μόνο τρίμηνο έφτασε τα $33,2 δισ. και για το επόμενο τρίμηνο η εταιρεία αναμένει έσοδα περίπου $61,5 δισ.
Ένα μεγάλο αγκάθι που βλέπω
Μεγάλο μέρος της ανάπτυξης σήμερα δεν οφείλεται σε υψηλότερο όγκο πωληθέντων μνημών, αλλά στην τιμή τους.
Τα έσοδα από DRAM αυξήθηκαν σε τριμηνιαία βάση κατά 27%, με τον όγκο παραδόσεων να ανεβαίνει μόνο κατά μεσαίο μονοψήφιο ποσοστό και τις τιμές κατά κάτι λιγότερο από 20%. Στις NAND τα έσοδα αυξήθηκαν κατά 42%, ο όγκος περίπου 10%, αλλά οι τιμές περίπου 30%. Ένα πράγμα όμως αρχίζει να αλλάζει - ο ρυθμός ανάπτυξης δεν είναι πλέον τόσο ακραίος. Τα έσοδα το προηγούμενο τρίμηνο αυξήθηκαν σε τριμηνιαία βάση κατά 74%, τώρα κατά 31% και η πρόβλεψη για το επόμενο τρίμηνο σημαίνει περίπου 13% (αυτό όμως δεν σημαίνει ακόμα ότι η τάση αντιστρέφεται).
Η επιχείρηση μνήμης ήταν ιστορικά πάντα πολύ κυκλική. Έλλειψη → οι τιμές εκτοξεύονται → οι παραγωγοί προσθέτουν δυναμικότητα → η προσφορά προλαβαίνει τη ζήτηση → οι τιμές και τα περιθώρια πέφτουν κατακόρυφα. Γι' αυτό στη Micron δεν αρκεί να κοιτάμε μόνο το τρίμηνο-ρεκόρ, αλλά κυρίως την εξέλιξη της ζήτησης και της προσφοράς.
Η ζήτηση προς το παρόν αντέχει
Πρέπει όμως να προσθέσουμε ότι το πάνω από 75% της παραγωγής για το 2027 δεν περιλαμβάνει μόνο αυτές τις μακροπρόθεσμες συμφωνίες, αλλά και άλλες δεσμεύσεις πελατών. Η εταιρεία έχει ταυτόχρονα 26 μακροπρόθεσμες συμφωνίες πελατών, οι οποίες κατά την εκτίμησή της καλύπτουν περισσότερο από το 35% των εσόδων έως το 2030. Ορισμένες φτάνουν ήδη έως το 2031. Οι πελάτες επιπλέον έχουν δώσει δεσμεύσεις ύψους $32 δισ., κυρίως με τη μορφή προκαταβολών σε μετρητά.
Αυτό δεν είναι πλέον απλώς μια εταιρεία που λέει ότι «η ζήτηση φαίνεται καλή». Οι πελάτες εξασφαλίζουν πραγματικά δυναμικότητα χρόνια μπροστά. Ωστόσο ούτε αυτά τα συμβόλαια εξαλείφουν εντελώς την κυκλικότητα της επιχείρησης. Επιπλέον, περισσότερο από το 75% της παραγωγής για το 2027, που η Micron έχει ήδη δεσμευμένο, δεν αποτελείται μόνο από αυτές τις μακροπρόθεσμες συμφωνίες - εκεί περιλαμβάνονται και παραγγελίες άλλων πελατών.
Η ζήτηση άλλωστε δεν είναι εξίσου ισχυρή παντού. Στα κινητά και τους υπολογιστές ο όγκος παραδόσεων μειώθηκε σε τριμηνιαία βάση, ενώ η ισχυρότερη πίεση στη δυναμικότητα σήμερα προέρχεται από τα κέντρα δεδομένων.
Την προσφορά δεν τη διαμορφώνει μόνο η Micron
Η νέα προσφορά της Micron δεν θα έρθει από τη μια μέρα στην άλλη. Το πρώτο νέο εργοστάσιο στο Αϊντάχο πρόκειται να ξεκινήσει την παραγωγή στα μέσα του 2027, το δεύτερο μόλις στα τέλη του 2028. Η νέα δυναμικότητα NAND στη Σιγκαπούρη αναμένεται το δεύτερο εξάμηνο του 2028 και η μεγαλύτερη παραγωγή από τη Νέα Υόρκη μόνο από το 2030. Στον κύκλο των μνημών όμως πρέπει να παρακολουθούμε ολόκληρο τον κλάδο. Δυναμικότητα επεκτείνουν και η Samsung και η SK Hynix, επομένως καθοριστικό δεν θα είναι μόνο τι θα κατασκευάσει η Micron, αλλά αν η συνολική προσφορά μνημών αρχίσει να αυξάνεται ταχύτερα από τη ζήτηση.
Τι μου λέει αυτό για ολόκληρο τον κύκλο της τεχνητής νοημοσύνης;
Η ζήτηση για υποδομές τεχνητής νοημοσύνης δεν δείχνει προς το παρόν σημαντική επιβράδυνση. Και δεν πρόκειται μόνο για τις HBM στις GPU. Το τμήμα Core Data Center της Micron έκανε ήδη σε ένα τρίμηνο $18 δισ. έσοδα και οι δίσκοι SSD για κέντρα δεδομένων έφτασαν σχεδόν τα $10 δισ., πάνω από 10πλάσιο σε σχέση με πέρυσι. Η τεχνητή νοημοσύνη λοιπόν αυξάνει την ανάγκη για μνήμες σε ολόκληρο το κέντρο δεδομένων, όχι μόνο απευθείας στις GPU.
Για τις εταιρείες που συνδέονται με την κατασκευή υποδομών τεχνητής νοημοσύνης αυτό είναι κατά τη γνώμη μου ακόμα θετικό σήμα. Για την ίδια τη Micron όμως καθοριστικό θα είναι πώς θα συναντηθεί τα επόμενα χρόνια η εξέλιξη της ζήτησης με τη νέα προσφορά. Αν η ζήτηση συνεχίσει με παρόμοιο ρυθμό, οι υψηλές τιμές και τα περιθώρια μπορεί να διαρκέσουν πολύ περισσότερο απ' ό,τι σε προηγούμενους κύκλους μνήμης. Αν όμως η ζήτηση επιβραδυνθεί ακριβώς όταν αρχίσει να προστίθεται νέα προσφορά, οι τιμές μπορεί να αντιστραφούν πολύ γρήγορα.
Γι' αυτό στη Micron θα παρακολουθώ κυρίως:
-τις τιμές DRAM και NAND και ταυτόχρονα τον όγκο παραδόσεων,
-άλλα συμβόλαια για το 2028,
-τις επενδύσεις των hyperscalers σε κέντρα δεδομένων,
-την εξέλιξη της ζήτησης στα κινητά και τους υπολογιστές,
-και τον ρυθμό με τον οποίο θα αρχίσει να προστίθεται νέα παραγωγική δυναμικότητα σε ολόκληρο τον κλάδο
Από τα αποτελέσματα της Micron λοιπόν δεν προκύπτει προς το παρόν ότι ο επενδυτικός κύκλος της τεχνητής νοημοσύνης έφτασε σε κορύφωση. Η ζήτηση από τα κέντρα δεδομένων παραμένει ισχυρή, αν και στις ίδιες τις μνήμες βλέπουμε ήδη επιβράδυνση της αύξησης των τιμών.

