


Η ασφάλεια κατά της χρεοκοπίας της Oracle είναι σήμερα πιο ακριβή από ποτέ στην ιστορία της εταιρείας. Η πιστοληπτική αξιολόγηση απέχει μόνο ένα σκαλί από τα ομόλογα υψηλού κινδύνου. Τι σημαίνει αυτό και γιατί θα πρέπει να σας ενδιαφέρει.
Η Oracle δανείζεται όπως ποτέ άλλοτε
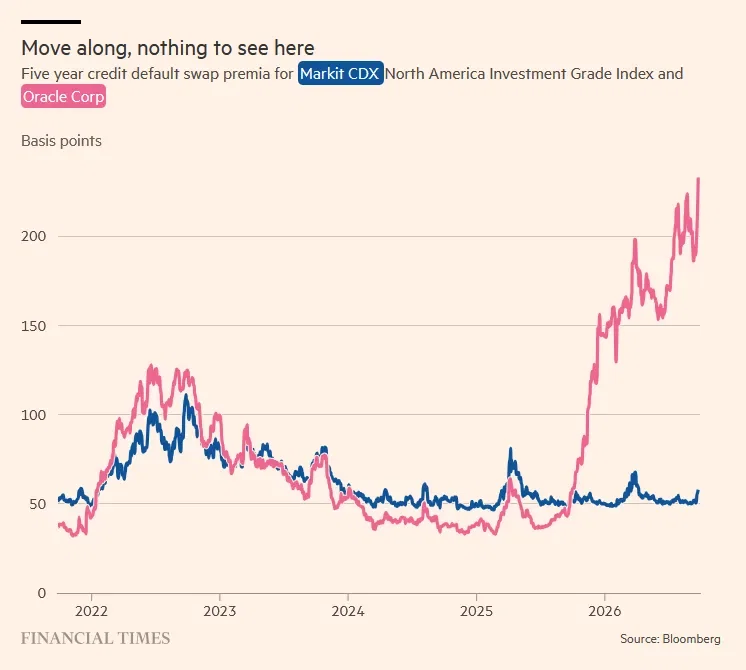
Παρακολουθώ το θέμα εδώ και μερικές εβδομάδες και τα νούμερα μιλούν ξεκάθαρα: η ασφάλιση έναντι αθέτησης πληρωμών (CDS) για την Oracle $ORCL έχει εκτοξευθεί σε ιστορικό υψηλό. Για σύγκριση: πριν από ένα χρόνο, τα spreads της Oracle κινούνταν ουσιαστικά στα επίπεδα υγιών επενδυτικών εταιρειών. Σήμερα βρίσκονται κάπου εντελώς αλλού και το γράφημα το δείχνει με ωμό τρόπο: απότομη, σχεδόν κατακόρυφη άνοδος τους τελευταίους μήνες, ενώ η υπόλοιπη αγορά (ο δείκτης επενδυτικών ομολόγων) παραμένει ήρεμη.
Η πιστοληπτική αξιολόγηση της εταιρείας βρίσκεται τώρα μόλις ένα σκαλί πάνω από τα ομόλογα υψηλού κινδύνου: δηλαδή πάνω από τα «σκουπίδια», στα οποία οι επενδυτές καταφεύγουν μόνο με επίγνωση του υψηλού κινδύνου και απαιτούν υψηλότερες αποδόσεις. Με άλλα λόγια: η αγορά χρέους αρχίζει να τιμολογεί την Oracle σαν να ήταν πολύ πιο ριψοκίνδυνη από ό,τι την βλέπει η χρηματιστηριακή αγορά, καθώς οι μετοχές διατηρούν ακόμα αξιοπρεπή τιμή.
Γιατί συμβαίνει αυτό
Η Oracle έχει υπερχρεωθεί εξαιτίας της κατασκευής τεράστιων κέντρων δεδομένων τεχνητής νοημοσύνης, κυρίως για το OpenAI, αλλά και για άλλους μεγάλους παίκτες. Αυτό το στοίχημα είναι εξαιρετικά απαιτητικό σε κεφάλαια: χτίζεις αίθουσες διακομιστών, αγοράζεις τσιπ δισεκατομμυρίων, πληρώνεις ενέργεια, και όλα αυτά πριν αποφέρουν έστω και ένα ευρώ πίσω. Η Oracle έχει ουσιαστικά δεσμευτεί σε μεγαλομανή συμβόλαια, τα οποία πρέπει να χρηματοδοτήσει με χρέος, επειδή δεν διαθέτει επαρκή ίδια μετρητά.
Η τράπεζα Barclays είχε ήδη προειδοποιήσει ότι χωρίς πρόσθετη εισροή χρηματοδότησης, η Oracle μπορεί να ξεμείνει από μετρητά ήδη από τον ερχόμενο Νοέμβριο.
Τι θα συμβεί αν η αξιολόγηση πέσει ακόμα πιο χαμηλά
Εάν οι οίκοι αξιολόγησης υποβαθμίσουν την Oracle κατά ένα ακόμη σκαλί, θα πέσει κατευθείαν στην κατηγορία υψηλού κινδύνου. Οι εκτιμήσεις αναφέρουν ότι αυτό θα απέκλειε ομόλογα ύψους 120 δισεκατομμυρίων δολαρίων από βασικούς επενδυτικούς δείκτες. Και αυτό είναι το σημείο που ο μέσος επενδυτής συχνά υποτιμά: πολλά αμοιβαία κεφάλαια έχουν εντολή να διακρατούν μόνο ομόλογα επενδυτικής βαθμίδας. Όταν μια εταιρεία πέφτει στην κατηγορία υψηλού κινδύνου, αυτά τα κεφάλαια δεν έχουν επιλογή και πρέπει να πουλήσουν τα ομόλογα, ανεξάρτητα από το αν πιστεύουν στην επιχείρηση ή όχι. Επιπλέον, οι αναγκαστικές πωλήσεις μπορεί να πιέσουν περαιτέρω τις τιμές των ομολόγων προς τα κάτω και να επιδεινώσουν ακόμα περισσότερο τον κίνδυνο, δημιουργώντας έτσι μια αυτοεκπληρούμενη σπείρα.
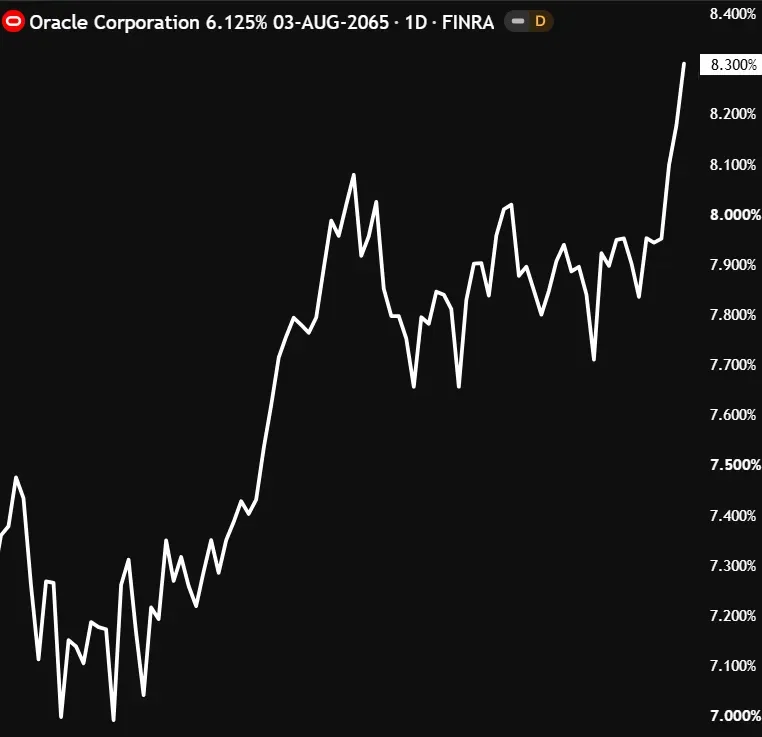
Αυτό είναι ακριβώς το είδος του κινδύνου που συχνά παραβλέπεται μέσα στην ευφορία γύρω από την τεχνητή νοημοσύνη. Η αγορά ανταμείβει τις εταιρείες επειδή «είναι στην τεχνητή νοημοσύνη» και η τιμή της μετοχής αντανακλά αυτό με ενθουσιασμό. Όμως η κεφαλαιακή απαίτηση όλου αυτού του στοιχήματος χρηματοδοτείται με χρέος, και η αγορά χρέους είναι πολύ πιο ψυχρή από την αγορά μετοχών. Δεν παίζει με βάση την αφήγηση, αλλά με βάση την ικανότητα αποπληρωμής. Η Oracle σίγουρα δεν είναι η μοναδική που χρηματοδοτεί το μέλλον με χρέος βασισμένο στην υπόθεση ότι η ζήτηση για υποδομές τεχνητής νοημοσύνης θα διαρκέσει για χρόνια και ότι τα συμβόλαια δεν θα ακυρωθούν.
Τι να κάνετε αν έχετε την Oracle στο χαρτοφυλάκιό σας;
Αν έχετε την Oracle στο χαρτοφυλάκιό σας, παρακολουθείτε περισσότερο τις αποφάσεις των οίκων αξιολόγησης και την πορεία των spreads των CDS παρά τα τριμηνιαία αποτελέσματα, καθώς εκεί εμφανίζεται ο κίνδυνος νωρίτερα. Και γενικά ισχύει ένα πράγμα: το boom της τεχνητής νοημοσύνης δεν σημαίνει ότι κάθε εταιρεία που ρίχνει δισεκατομμύρια σε αυτό είναι αυτόματα ασφαλές στοίχημα.