


5 εταιρείες που μετατρέπουν κάθε δολάριο εσόδων σε ασυνήθιστα πολλά μετρητά

Πέντε εταιρείες από πέντε διαφορετικούς κλάδους, από λογισμικό σχεδιασμού έως φαρμακευτική, μετατρέπουν σε ελεύθερες ταμειακές ροές 23 έως 42 σεντς από κάθε δολάριο εσόδων. Σε ορισμένες αυτή την ικανότητα τη δημιουργεί η δομή της επιχείρησης, σε άλλες ένα μόνο προϊόν, ένα ρυθμιστικό προνόμιο ή η πειθαρχία στις εξαγορές. Αυτή ακριβώς η διαφορά καθορίζει πόσο διαρκές είναι το μετρητό τους και εξηγεί γιατί οι μετοχές όλων των πέντε έχασαν 27 έως 62% μέσα σε ένα χρόνο.
Βασικά σημεία
Οι λειτουργικές ταμειακές ροές και των πέντε εταιρειών φτάνουν το 32 έως 42% των εσόδων.
Οι διαφορές στο περιθώριο FCF προκύπτουν σχεδόν αποκλειστικά από τις κεφαλαιουχικές δαπάνες.
Ο κλάδος εξηγεί μόνο ένα μέρος του αποτελέσματος· το επιχειρηματικό μοντέλο είναι αυτό που κρίνει.
Πολυτιμότερη είναι η διατηρήσιμη τιμολογιακή ισχύς και η υψηλή απόδοση κεφαλαίου.
Η διοίκηση αποφασίζει κυρίως πώς θα αξιοποιηθεί το μετρητό που δημιουργείται.
Η κατάσταση αποτελεσμάτων χρήσης καταγράφει πόσα κέρδισε η εταιρεία σύμφωνα με τους λογιστικούς κανόνες. Η κατάσταση ταμειακών ροών καταγράφει πόσα χρήματα πραγματικά της έμειναν. Στις περισσότερες εταιρείες οι δύο αριθμοί δεν διαφέρουν πολύ, σε κάποιες όμως αποκλίνουν τόσο πολύ που το λογιστικό κέρδος λέει μόνο ένα μέρος της πραγματικής οικονομίας της επιχείρησης. Για έναν μακροπρόθεσμο μέτοχο σημασία έχει ακριβώς το μετρητό, γιατί από αυτό χρηματοδοτούνται τα μερίσματα, οι επαναγορές και οι εξαγορές, και δεν μπορεί να βελτιωθεί με την επιλογή λογιστικής μεθόδου. Όμως το ύψος του περιθωρίου μετρητού από μόνο του δεν αρκεί. Ο ίδιος αριθμός μπορεί να προκύψει από ένα διαρκές ανταγωνιστικό πλεονέκτημα ή από μια εξαιρετικά καλή χρονιά, από μια ισχυρή θέση στην αγορά ή από αναβαλλόμενες επενδύσεις. Γι' αυτό το κρίσιμο είναι από πού πηγάζει το μετρητό και για πόσο διάστημα μπορεί να αναμένεται σε παρόμοιο ύψος.
Από τα έσοδα στο μετρητό: πέντε επίπεδα κερδοφορίας
Ο ισχυρισμός ότι μια εταιρεία «βγάζει πολλά μετρητά από κάθε δολάριο εσόδων» σημαίνει υψηλό λόγο ελεύθερων ταμειακών ροών (FCF) προς έσοδα. Ο δρόμος προς αυτόν τον αριθμό περνά από πολλά επίπεδα, καθένα από τα οποία φιλτράρει διαφορετική ομάδα εξόδων:
Το μικτό περιθώριο (μικτό περιθώριο) δείχνει πόσα μένουν από τα έσοδα μετά την αφαίρεση των άμεσων εξόδων παραγωγής ή παράδοσης του προϊόντος. Στο λογισμικό είναι συνήθως πάνω από 90%, σε μια μεταποιητική εταιρεία συχνά 20 έως 40%.
Το λειτουργικό περιθώριο (λειτουργικό περιθώριο, περιθώριο EBIT) αφαιρεί επιπλέον έρευνα και ανάπτυξη, πωλήσεις, μάρκετινγκ και διοίκηση συμπεριλαμβανομένων των αποσβέσεων. Είναι το καλύτερο λογιστικό μέτρο της οικονομίας της ίδιας της επιχείρησης.
Το καθαρό περιθώριο (καθαρό περιθώριο) λαμβάνει υπόψη τόκους, φόρους και έκτακτα στοιχεία. Γι' αυτό το αλλοιώνουν εύκολα η πώληση περιουσιακών στοιχείων, η απομείωση υπεραξίας ή τα έσοδα από τόκους μετρητών.
Το περιθώριο λειτουργικών ταμειακών ροών (περιθώριο OCF) αντικαθιστά το λογιστικό κέρδος με πραγματικές ταμειακές ροές. Προσθέτει μη ταμειακά έξοδα (αποσβέσεις, αμοιβές σε μετοχές) και λαμβάνει υπόψη τη μεταβολή του κεφαλαίου κίνησης, δηλαδή απαιτήσεις, αποθέματα, υποχρεώσεις και προκαταβολές πελατών.
Το περιθώριο ελεύθερων ταμειακών ροών (περιθώριο FCF) αφαιρεί από τις λειτουργικές ταμειακές ροές τις κεφαλαιουχικές δαπάνες (capex), δηλαδή επενδύσεις σε κτίρια, μηχανήματα, γη ή κεφαλαιοποιημένο λογισμικό. Το αποτέλεσμα είναι το μετρητό που μπορεί η εταιρεία να διανείμει στους μετόχους, να χρησιμοποιήσει για εξαγορές ή να αποπληρώσει χρέος.
Η σχέση μεταξύ των επιπέδων μπορεί απλοποιημένα να γραφεί ως εξής: FCF = καθαρό κέρδος + αποσβέσεις και άλλα μη ταμειακά έξοδα - αύξηση κεφαλαίου κίνησης - κεφαλαιουχικές δαπάνες. Ο λόγος FCF προς καθαρό κέρδος (ή προς EBIT μετά φόρων) ονομάζεται μετατροπή μετρητού (cash conversion). Τιμή πάνω από 100% σημαίνει ότι η εταιρεία δημιουργεί περισσότερα χρήματα από όσα δηλώνει κέρδη.
Δύο εταιρείες με ίδια έσοδα
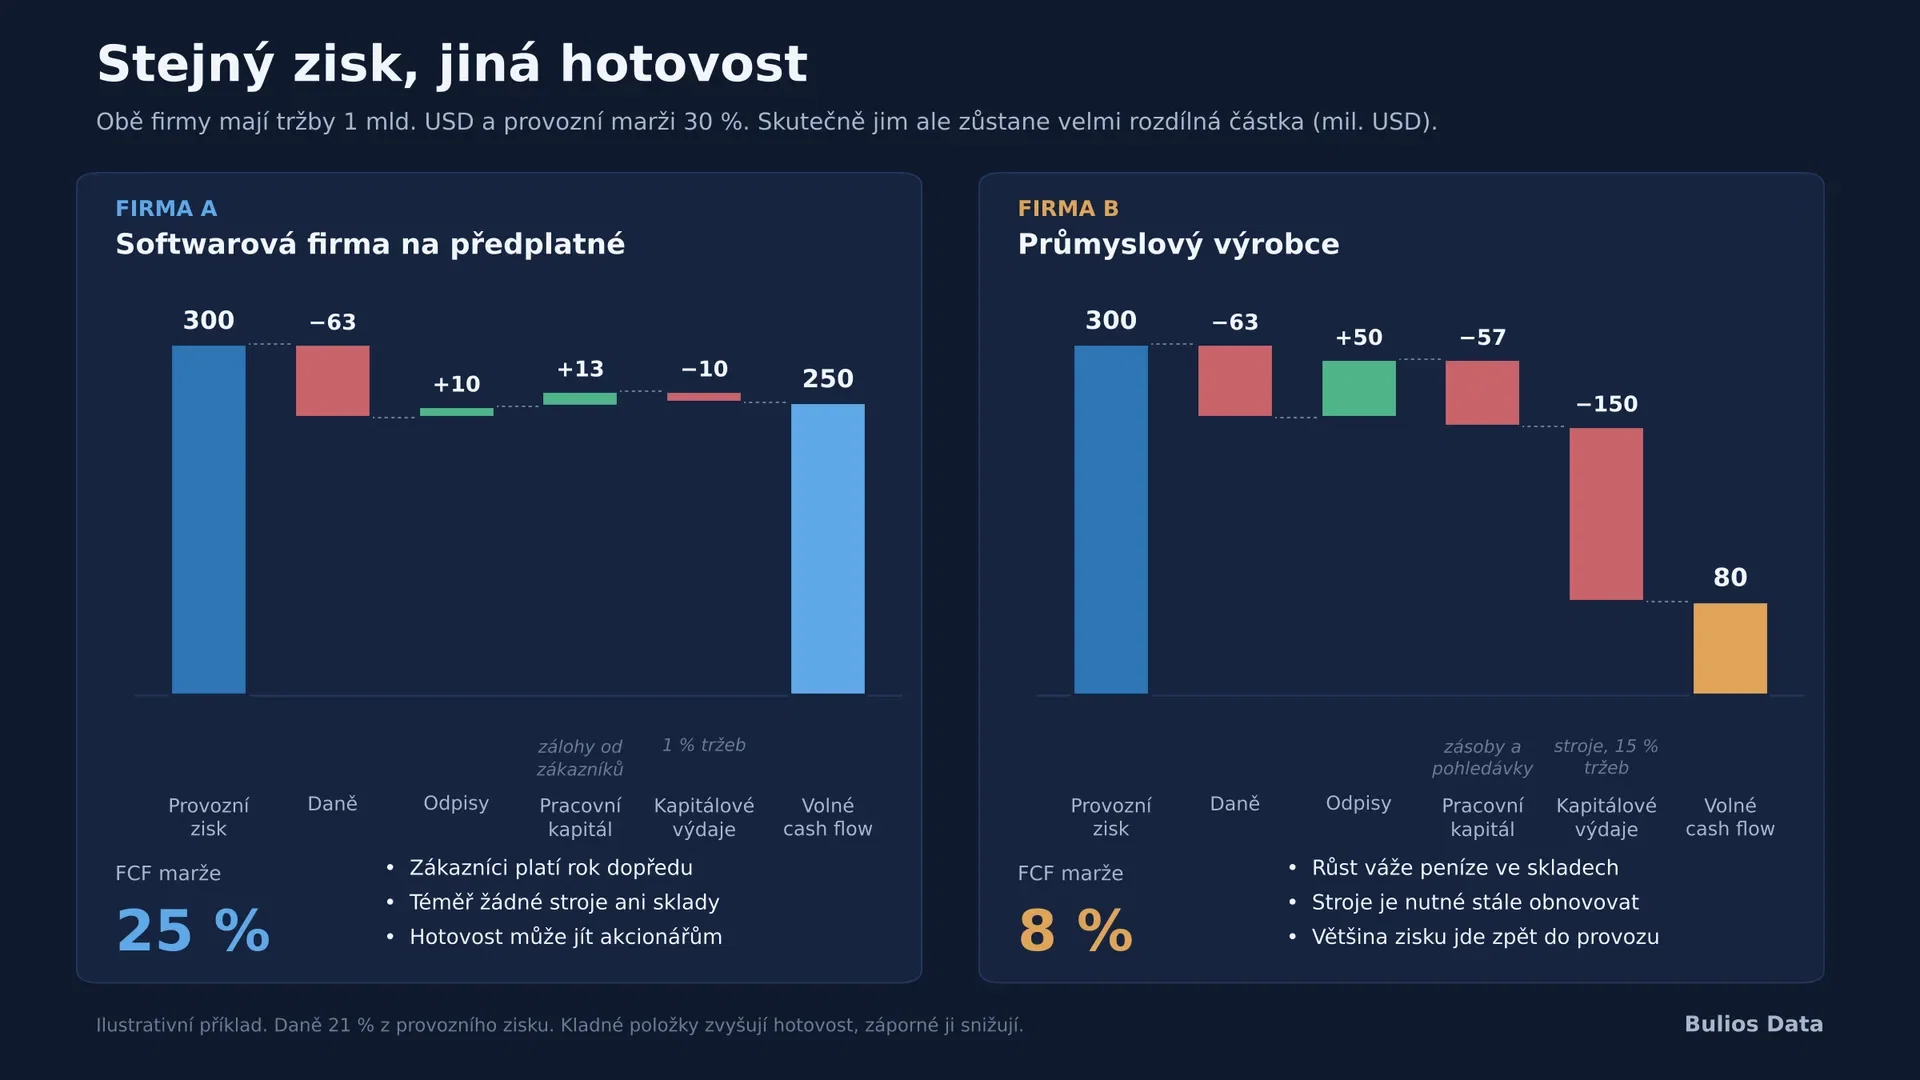
Η εταιρεία Α και η εταιρεία Β έχουν έσοδα 1 δισ. USD και οι δύο εμφανίζουν λειτουργικό περιθώριο 30%. Η εταιρεία Α είναι εταιρεία λογισμικού με συνδρομή: οι πελάτες πληρώνουν ένα χρόνο προκαταβολικά, οπότε στον ισολογισμό της συσσωρεύονται προεισπραχθέντα έσοδα, οι αποσβέσεις είναι αμελητέες και οι κεφαλαιουχικές δαπάνες αποτελούν το 1% των εσόδων. Μετά την πληρωμή φόρων της μένουν FCF 250 εκατ. USD. Η εταιρεία Β είναι βιομηχανικός παραγωγός. Για κάθε δολάριο ανάπτυξης πρέπει να δεσμεύει χρήματα σε αποθέματα και απαιτήσεις, και για να διατηρήσει την παραγωγή επενδύει το 15% των εσόδων σε μηχανήματα. Με το ίδιο λογιστικό κέρδος της μένουν FCF 80 εκατ. USD.
Από την άποψη της κατάστασης αποτελεσμάτων οι δύο εταιρείες μοιάζουν πανομοιότυπες. Οικονομικά είναι διαφορετικές: η εταιρεία Α μπορεί να διανείμει το πλεονάζον μετρητό στους μετόχους ή να το επανεπενδύσει αλλού, ενώ η εταιρεία Β πρέπει να ξαναβάλει το μεγαλύτερο μέρος του κέρδους στη δική της λειτουργία μόνο και μόνο για να διατηρήσει το σημερινό μέγεθος. Γι' αυτό για τον μακροπρόθεσμο μέτοχο καθοριστική δεν είναι η ίδια η αύξηση των εσόδων, αλλά πόσα μετρητά πραγματικά μένουν από αυτή την ανάπτυξη και με ποια απόδοση μπορούν να επανεπενδυθούν.
Υψηλότερο περιθώριο FCF εξάλλου δεν σημαίνει αυτόματα καλύτερη εταιρεία. Η εταιρεία Β μπορεί να έχει υψηλές κεφαλαιουχικές δαπάνες επειδή χτίζει δυναμικότητα με απόδοση 25%. Η εταιρεία Α μπορεί να έχει υψηλό FCF μόνο επειδή πληρώνει τους εργαζομένους με μετοχές, τις οποίες το FCF δεν αποτυπώνει καθόλου.
Κλάδος, επιχειρηματικό μοντέλο ή διοίκηση;
Η υψηλή δημιουργία μετρητού μπορεί να αναλυθεί σε τρία επίπεδα. Ο κλάδος καθορίζει τις αρχικές συνθήκες: το λογισμικό χρειάζεται ελάχιστο φυσικό κεφάλαιο, η φαρμακευτική έχει υψηλά μικτά περιθώρια προστατευμένα από πατέντες, τα logistics και η μεταποίηση είναι εντάσεως κεφαλαίου. Το επιχειρηματικό μοντέλο καθορίζει πώς η εταιρεία κερδίζει μέσα στον κλάδο: αν έχει επαναλαμβανόμενα έσοδα, αν οι πελάτες πληρώνουν προκαταβολικά, αν το κόστος αλλαγής προμηθευτή είναι υψηλό, αν υπάρχει δικτυακό αποτέλεσμα και αν τα έσοδα αυξάνονται ταχύτερα από τα έξοδα. Η διοίκηση επηρεάζει στη συνέχεια την κατανομή κεφαλαίου, την τιμολογιακή πολιτική, την πειθαρχία στις κεφαλαιουχικές δαπάνες και την απόδοση των εξαγορών.
Ένα χρήσιμο νοητικό τεστ είναι το εξής: αν την ίδια εταιρεία αναλάμβανε μια μέτρια διοίκηση, θα παρέμενε η μετατροπή μετρητού εξίσου υψηλή; Αν ναι, πρόκειται για δομικό χαρακτηριστικό της επιχείρησης. Αν όχι, ο επενδυτής πληρώνει για τις ικανότητες συγκεκριμένων ανθρώπων, που μπορεί να μην είναι μόνιμες.