


5 firem, které mohou zdražovat, aniž by přicházely o zákazníky

Zdražit dokáže každá firma, udržet si po zdražení zákazníky jen některé. Svozce odpadu, ratingová agentura, deratizátor, dodavatel pracovních oděvů a aukční síň pro havarovaná auta mají pověst podniků s cenovou silou. Výsledky z roku 2026 ukazují, že u dvou z nich je tato pověst podložena čísly, u dalších dvou jen částečně a u jedné stojí hlavně na minulosti.
Βασικά σημεία
Cenová síla pětice firem stojí na nezbytnosti služby, nákladech na změnu dodavatele, nebo na datech a síťovém efektu.
Nejsilnější je tam, kde ji chrání regulace nebo těžko replikovatelná infrastruktura. Nejslabší je u firem s malým počtem silných zákazníků.
Přímé zdražení měří jen jedna firma. U ostatních samotný růst tržeb cenovou sílu nedokazuje.
Nejdražší akcie patří firmě s nejméně doloženou cenovou silou, nejlevnější firmě s nejslabší pozicí vůči zákazníkům.
Dvě akcie za rok ztratily přes 40 %, ani nižší ocenění ale samo nevyvažuje slabší cenovou sílu.
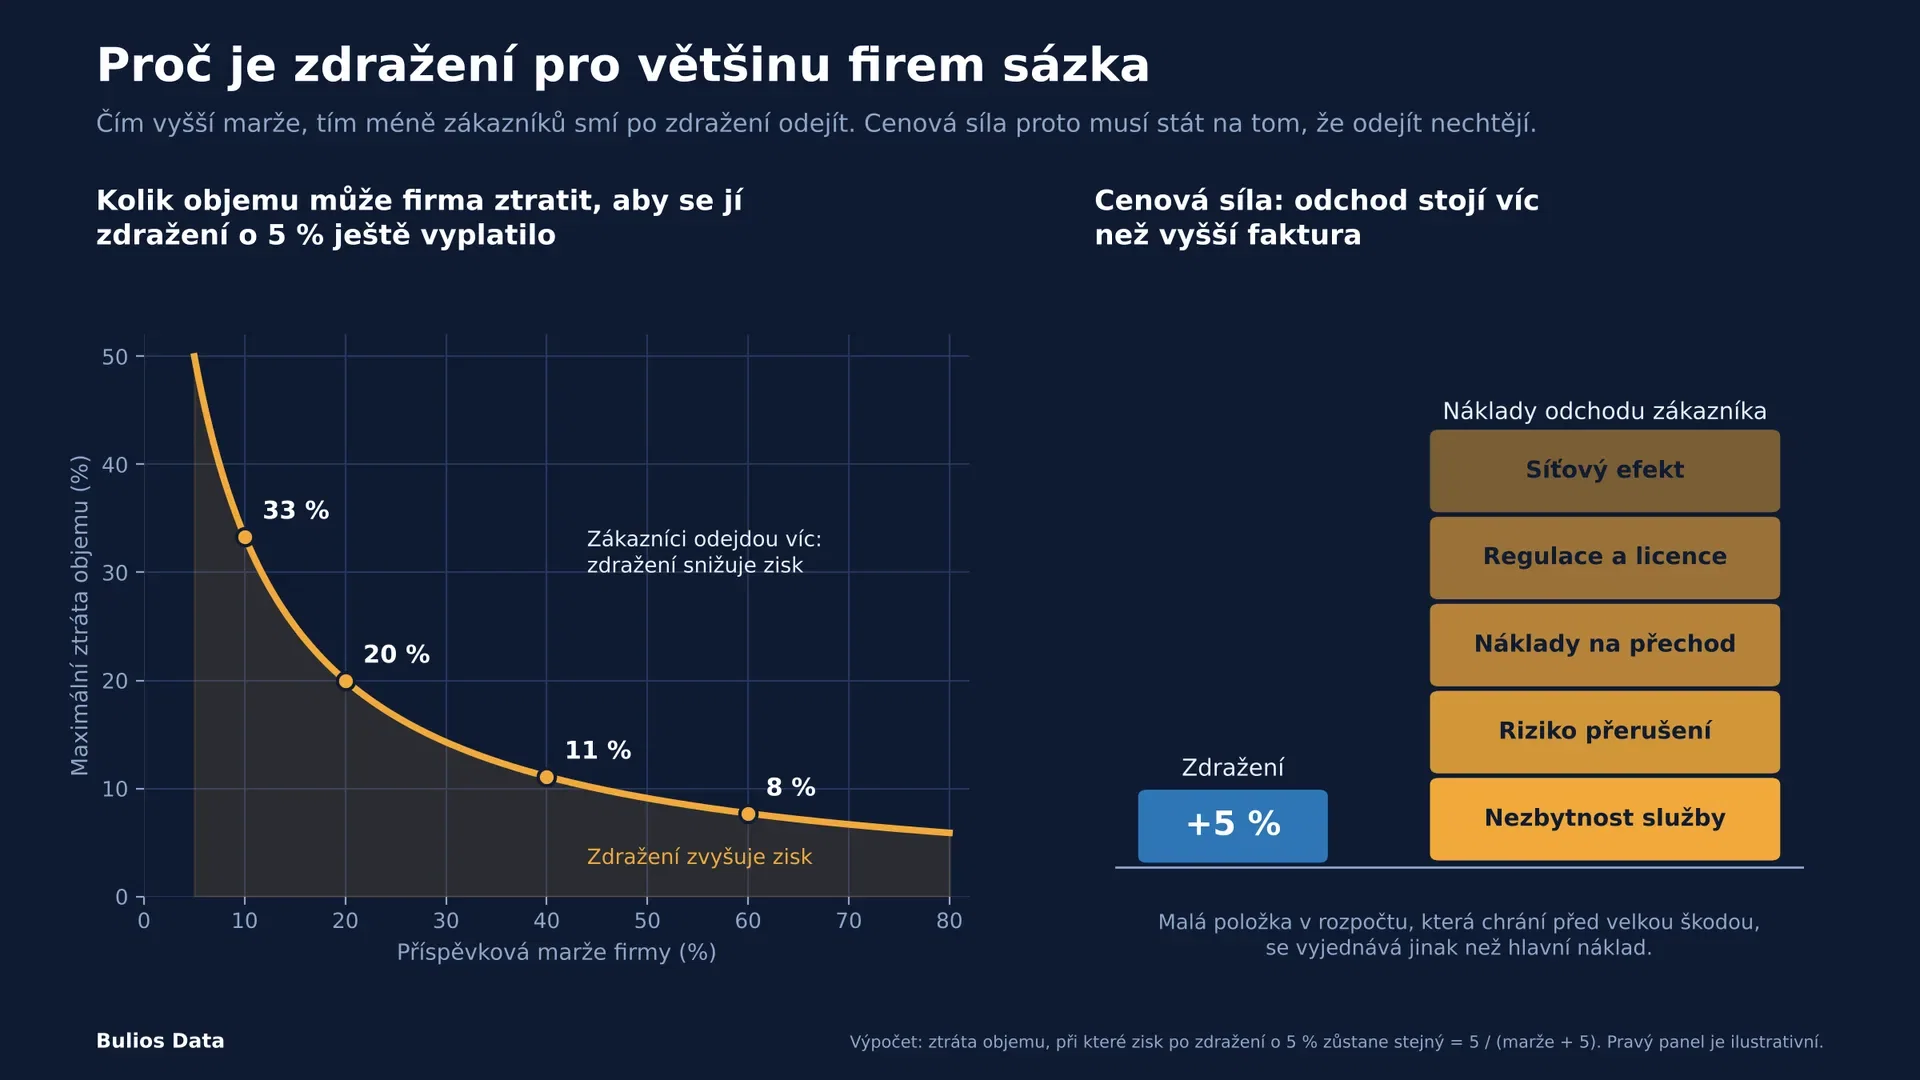
Když firma zvýší cenu o 5 %, rozhoduje se tím o mnohem víc než o 5 % tržeb. Zákazník, který kvůli zdražení odejde, si s sebou odnese celý příjem ze zakázky, a nový zákazník se obvykle získává dráž, než stálo udržení starého. Ekonomie tuto citlivost poptávky na cenu popisuje jako cenovou elasticitu. U většiny podniků je natolik vysoká, že se zdražení mezi tržní podíl a marži stává volbou buď, anebo. Výjimkou jsou firmy, u nichž zákazník změnu dodavatele vnímá jako větší riziko než vyšší fakturu.
Cenová síla vzniká tam, kde je odchod pro zákazníka nákladnější než samotné zdražení. Důvodem může být nezbytnost služby, riziko spojené s jejím přerušením, smluvní a provozní náklady na změnu dodavatele, regulace omezující počet konkurentů nebo síťový efekt, kdy hodnota platformy roste s počtem jejích účastníků. Velkou roli hraje také podíl služby v rozpočtu zákazníka. Položka, která tvoří zlomek nákladů a současně chrání před velkou škodou, se vyjednává jinak než hlavní nákladová položka.
Vysoká marže nebo dominantní tržní podíl automaticky cenovou sílu nedokazují. Marže může být vysoká díky nízkým nákladům a tržní podíl může firma držet právě proto, že je levná. Přesvědčivým důkazem je až situace, kdy firma opakovaně zvyšuje ceny rychleji než náklady, objemy přitom výrazně neklesají a zákazníci neodcházejí ke konkurenci. U pěti firem v této analýze je důkazní situace velmi rozdílná. Některé zveřejňují přímý cenový ukazatel, jiné jen celkový organický růst, ze kterého cenu oddělit nelze.
Pro investora má cenová síla dvojí význam. Chrání ziskovost v období inflace, protože vyšší mzdy a palivo lze přenést do cen. Současně je to vlastnost, za kterou trh obvykle platí vysoký násobek zisku. Pokud se ukáže slabší, než trh předpokládal, akcie může ztratit i při rostoucích ziscích. Právě to se v posledních dvanácti měsících stalo u dvou z pěti sledovaných titulů.
Waste Management
Infrastruktura, kterou nelze rychle postavit
Svoz odpadu je služba, kterou nelze odložit. Domácnost, restaurace ani továrna nemohou odpad měsíc skladovat, a proto poptávka po svozu kolísá s ekonomikou jen omezeně. Samotná nezbytnost ale cenovou sílu nevysvětluje: i svoz zvládne menší lokální firma s několika vozy. Klíčovým aktivem Waste Management $WM je síť skládek a překladišť, která tvoří úzké hrdlo celého odvětví.
Nová skládka potřebuje roky povolovacího řízení, souhlas místních úřadů a obvykle čelí odporu obyvatel. Konkurent proto může nabídnout levnější svoz, odpad ale musí stejně někam odvézt, a v mnoha regionech to znamená na skládku WM nebo Republic Services. Kdo vlastní koncovou infrastrukturu, určuje cenu i pro ty, kdo s ním soutěží ve svozu. Hustota tras pak přidává nákladovou výhodu: vůz, který na jedné ulici obslouží deset zákazníků místo tří, má výrazně nižší náklady na jednu nádobu.
Základní cena roste rychleji než náklady
WM zveřejňuje přímý cenový ukazatel, což je mezi pěti firmami výjimečné. Ve 2. čtvrtletí 2026 činila základní cena 5,7 % a výnos z cen v segmentu svozu a likvidace 3,6 %. Objem v tomto segmentu klesl o 1,8 %, po očištění o loňské úklidové práce po požárech o 0,4 %. Mzdové náklady vzrostly zhruba o 4 %, provozní náklady svozu ale méně než o 1,7 %, a upravená marže provozní EBITDA se rozšířila o 40 bazických bodů na 30,9 %.
Rozdíl mezi základní cenou a výnosem z cen je pro investory podstatný. Základní cena měří zdražení u stávajících zákazníků, výnos z cen zachycuje skutečně realizovanou průměrnou cenu včetně slev, odchodů a změny skladby zakázek. Základní cena je navíc interní metrikou vedení počítanou podle historických předpokladů, nikoli účetním údajem. Spolehlivějším důkazem je proto kombinace výnosu z cen nad tempem inflace a malého poklesu objemů.
Kde cenová síla končí
Část poklesu objemů je záměrná. WM vědomě opouští méně ziskové rezidenční zakázky, jejichž ztráty se podle vedení ve 2. čtvrtletí meziročně zmírnily o 210 bazických bodů. Tento krok zároveň ukazuje hranici cenové síly. Obecní zakázky na rezidenční svoz se soutěží ve veřejných tendrech na několik let, obec vybírá podle ceny a WM v nich nemůže zdražovat libovolně. Firma proto raději zakázku pustí, než aby ji obnovila za nevýhodnou cenu.
Silná cenová pozice se tak týká hlavně komerčních zákazníků a skládkových poplatků, slabší je u obcí. Snížení výhledu tržeb na 26,28 až 26,48 mld. USD kvůli nižším objemům navíc připomíná, že cena nedokáže plně vyrovnat slabší průmyslovou aktivitu. Cenová síla WM je proto dlouhodobá, ale geograficky a segmentově nerovnoměrná: nejsilnější v regionech, kde firma vlastní skládku, a nejslabší tam, kde soutěží jen svozem.