


Société Générale: κέρδη-ρεκόρ και πτώση της μετοχής. Τιμωρεί η αγορά την τράπεζα ή τη Γαλλία;
Αναλύσαμε ζωντανά τη Société Générale στο stream μου στην κοινότητα του Discord και του IG. Εξετάσαμε το δελτίο Τύπου, τα έσοδα, το χρέος, τα περιθώρια και τα κεφάλαια, και εντοπίσαμε τέσσερα μεγέθη που με την πρώτη ματιά δεν έβγαζαν νόημα:
- μικτό περιθώριο 86 % έναντι καθαρού περιθωρίου 12 %
- χρέος που αυξήθηκε σημαντικά τον τελευταίο χρόνο
- κέρδη για το 2025 που εκτινάχθηκαν πάνω από 40 %
- λειτουργικά έξοδα που, σύμφωνα με τα δεδομένα, εκτοξεύτηκαν από 2,4 σε 43,8 δισ. EUR
Στο stream τα αφήσαμε ως ανοιχτά ερωτήματα. Σε αυτό το κείμενο δίνω τις απαντήσεις: για καθένα αναζήτησα την απάντηση σε πρωτογενείς πηγές και συνέδεσα σε μία επενδυτική θέση όλα όσα κάναμε αποσπασματικά στο stream.
Και αυτή η θέση βασίζεται σε μία αντίφαση. Τον Ιούλιο η τράπεζα ανακοίνωσε τριμηνιαία κέρδη-ρεκόρ, αύξησε τον στόχο κερδοφορίας και ξεκίνησε έκτακτη επαναγορά μετοχών ύψους 1,5 δισ. EU, την οποία επίσης εντοπίσαμε στο stream. Τον Σεπτέμβριο παρουσίασε το σχέδιό της έως το 2029, το οποίο οι αναλυτές υποδέχθηκαν θετικά. Παρ’ όλα αυτά, η μετοχή έχει χάσει περίπου το ένα πέμπτο της αξίας της από την ανακοίνωση των αποτελεσμάτων. Επομένως, το ερώτημα που βρίσκεται στο επίκεντρο όλης της ανάλυσης είναι: τιμωρεί η αγορά τη Société Générale ή τη Γαλλία, όπου εδρεύει; Και είναι η σημερινή τιμή υπερβολική αντίδραση ή η αρχή ενός προβλήματος;
Σύνοψη της ανάλυσης σε 60 δευτερόλεπτα
- Εταιρεία: Ο τρίτος μεγαλύτερος γαλλικός τραπεζικός όμιλος. Κερδίζει χρήματα από τρεις τομείς: λιανική τραπεζική στη Γαλλία με την online τράπεζα BoursoBank, επενδυτική τράπεζα και διεθνή λιανική τραπεζική με την εταιρεία leasing αυτοκινήτων Ayvens, στην οποία ανήκει και η Komerční banka.
- Τρέχοντα αποτελέσματα: Για το Q2 2026, καθαρά κέρδη-ρεκόρ 1,79 δισ. EUR (+23 % σε ετήσια βάση) και ROTE 12,2 % (απόδοση ενσώματων ιδίων κεφαλαίων, δηλαδή πόσα κερδίζει η τράπεζα από τα κεφάλαιά της χωρίς υπεραξία και άυλα περιουσιακά στοιχεία). Τα έξοδα μειώθηκαν κατά 4 % και η τράπεζα αύξησε τον στόχο ROTE για το 2026 στο 11 %.
- Γιατί πέφτει η μετοχή: Όχι λόγω των αποτελεσμάτων, αλλά λόγω της Γαλλίας. Η απόδοση του γαλλικού 10ετούς ομολόγου έφτασε στις αρχές Οκτωβρίου στο υψηλότερο επίπεδο από το 2002 και η διαφορά του από το γερμανικό ομόλογο στο υψηλότερο επίπεδο από την κρίση του ευρώ το 2011. Η αγορά φοβάται ακριβότερη χρηματοδότηση, φόρους στις μεγάλες εταιρείες και ύφεση.
- Τι ενσωματώνεται στην τιμή: Η μετοχή διαπραγματεύεται στο 0,87 της ενσώματης λογιστικής αξίας (P/TBV, τιμή μετοχής προς ίδια κεφάλαια ανά μετοχή χωρίς υπεραξία). Αυτό αντιστοιχεί σε διατηρήσιμο ROTE 10-11 %. Παρ’ όλα αυτά, η τράπεζα πέτυχε 12 % το H1 2026 και υπόσχεται 13-14 % το 2029.
- Κύριος κίνδυνος: Η ανάπτυξη της λιανικής τραπεζικής στη Γαλλία στηρίζεται στο περιθώριο επιτοκίου, όχι στους όγκους. Τόσο τα δάνεια όσο και οι καταθέσεις μειώνονται. Όταν εξαντληθεί η επίδραση του περιθωρίου και προστεθεί η γαλλική κρίση, το ROTE θα πέσει κάτω από το 10 %.
- Σενάρια (τέλος του 2028): Ανοδικό 102 EUR, βασικό 84 EUR, πτωτικό 56 EUR, καταστροφικό 33 EUR. Σταθμισμένος μέσος όρος 76 EUR χωρίς μερίσματα.
- Τι να παρακολουθείτε: Τις ψηφοφορίες για τον γαλλικό προϋπολογισμό στις 20 και 27. 10., τα αποτελέσματα του Q3 στις 29. 10. 2026, το spread OAT-Bund, τα έσοδα από τόκους της λιανικής τραπεζικής στη Γαλλία και το ετήσιο κόστος πιστωτικών ζημιών σε σχέση με τον όγκο των δανείων.
- Κρίσιμο ερώτημα: Μπορεί η τράπεζα να συνεχίσει να αυξάνει το ROTE, ακόμη κι αν η Γαλλία παραμείνει σε δυσκολίες; Αν ναι, η σημερινή έκπτωση λόγω της Γαλλίας είναι υπερβολικά μεγάλη. Αν όχι, πρόκειται για παγίδα αξίας.
Περιεχόμενα ανάλυσης
1. Παρουσίαση της εταιρείας
2. Επιχειρηματικό μοντέλο
3. MOAT
4. Ανταγωνισμός
5. Τέσσερα ερωτηματικά από το stream
6. Οικονομικά αποτελέσματα
7. Ισολογισμός και κεφάλαια
8. Αποδοτικότητα κεφαλαίου: ROTE, RONE και κόστος κεφαλαίου
9. Μακροοικονομία: Γαλλία, ομόλογα και επιτόκια
10. Πιστωτική ποιότητα και δοκιμή αντοχής
11. Αντιπαραθέσεις και κίνδυνοι
12. Αποτίμηση
13. Σενάρια
14. Καταλύτες και τι να παρακολουθείτε
15. Συμπέρασμα
16. Η προσωπική μου άποψη
1. Παρουσίαση της εταιρείας
Η Société Générale $GLE.PA ιδρύθηκε το 1864 στο Παρίσι και σήμερα είναι ένας από τους τρεις μεγάλους γαλλικούς τραπεζικούς ομίλους, μαζί με τις BNP Paribas και Crédit Agricole. Σύμφωνα με τα δικά της στοιχεία, έχει περίπου 110 000 εργαζομένους και 27 εκατ. πελάτες σε 58 χώρες. Από το 2023 διευθύνεται από τον Slawomir Krupa, του οποίου η θητεία παρατάθηκε από το διοικητικό συμβούλιο τον Φεβρουάριο του 2026 για άλλα τέσσερα χρόνια, από το 2027. Για τους Τσέχους αναγνώστες έχει σημασία ότι στον όμιλο ανήκει η Komerční banka: στα στοιχεία θα τη βρείτε στον τομέα της διεθνούς λιανικής, στις γραμμές για την Ευρώπη και την Τσεχία.
Η τράπεζα κερδίζει χρήματα όπως κάθε μεγάλη τράπεζα γενικών δραστηριοτήτων. Δανείζει χρήματα με υψηλότερο επιτόκιο από αυτό με το οποίο δανείζεται η ίδια, εισπράττει προμήθειες για λογαριασμούς, διαχείριση περιουσίας, ασφάλειες και συμβουλευτικές υπηρεσίες, και συναλλάσσεται στις χρηματοπιστωτικές αγορές για λογαριασμό μεγάλων πελατών. Για το 2025 είχε έσοδα 27,3 δισ. EUR και καθαρά κέρδη-ρεκόρ 6,0 δισ. EUR. Για το H1 2026 είχε έσοδα 14,2 δισ. EUR και καθαρά κέρδη 3,49 δισ. EUR.
Το σημαντικότερο στοιχείο: η Société Générale είναι μια τράπεζα που έχει γυρίσει σελίδα. Το 2023 απέφερε μόλις 4,2 % στα ενσώματα κεφάλαιά της (ROTE), το 2025 ήδη 10,2 % και το H1 2026 12,0 %. Η μετοχή αντέδρασε σε αυτό: το 2025 αυξήθηκε περίπου κατά 160 %. Το βασικό ερώτημα είναι αν η αναστροφή που συντελέστηκε είναι διαρκής και αν μπορεί να την ανακόψει η Γαλλία, από την οποία η τράπεζα δεν μπορεί να αποχωρήσει.
2. Επιχειρηματικό μοντέλο
Στο stream εξηγήσαμε το επιχειρηματικό μοντέλο μέσα από μια παράγραφο στο τέλος του δελτίου Τύπου, όπου η ίδια η εταιρεία περιγράφει τους τρεις τομείς της. Αυτή είναι η ακριβέστερη περιγραφή που υπάρχει, καθώς πρόκειται για ρυθμιζόμενη πληροφόρηση, όχι για μάρκετινγκ. Σε αυτήν πρόσθεσα έναν πίνακα καθαρών κερδών ανά τομέα από το παράρτημα του δελτίου Τύπου.
2.1 Οι τρεις τομείς και ποιος αποφέρει κέρδη
1. Λιανική τραπεζική στη Γαλλία, ιδιωτική τραπεζική και ασφάλειες: Το δίκτυο καταστημάτων της SG, ιδιωτική τράπεζα με 145 δισ. EUR υπό διαχείριση, ασφαλιστική εταιρεία με 167 δισ. EUR στον κλάδο ασφάλισης ζωής και η online τράπεζα BoursoBank. Για το H1 2026 απέφερε καθαρά κέρδη 1,30 δισ. EUR με RONE 14,2 % (το RONE είναι η απόδοση των κεφαλαίων που κατανέμει ο όμιλος στον τομέα· θα το εξηγήσω στο κεφάλαιο 8).
2. Επενδυτική τράπεζα (Global Banking and Investor Solutions): Συναλλαγές σε μετοχές και παράγωγα, όπου η SG συγκαταλέγεται στις κορυφαίες παγκοσμίως, συναλλαγές σε ομόλογα, νομίσματα και πιστώσεις (FICC), χρηματοδότηση έργων και εταιρειών, συμβουλευτικές υπηρεσίες και θεματοφυλακή τίτλων. Για το H1 2026 απέφερε 1,64 δισ. EUR με RONE 19,1 %.
3. Κινητικότητα, διεθνής λιανική τραπεζική και χρηματοοικονομικές υπηρεσίες: Τράπεζες γενικών δραστηριοτήτων στην Τσεχία, τη Ρουμανία και την Αφρική, leasing αυτοκινήτων μέσω της Ayvens και καταναλωτικά δάνεια. Για το H1 2026 απέφερε 0,73 δισ. EUR με RONE 13,5 %. Η Komerční banka αναπτύσσεται εδώ ταχύτερα από τον υπόλοιπο όμιλο: τα δάνεια στην Τσεχία για το Q2 2026 αυξήθηκαν κατά +8,0 % και οι καταθέσεις κατά +10,2 % σε ετήσια βάση, με σταθερές συναλλαγματικές ισοτιμίες.
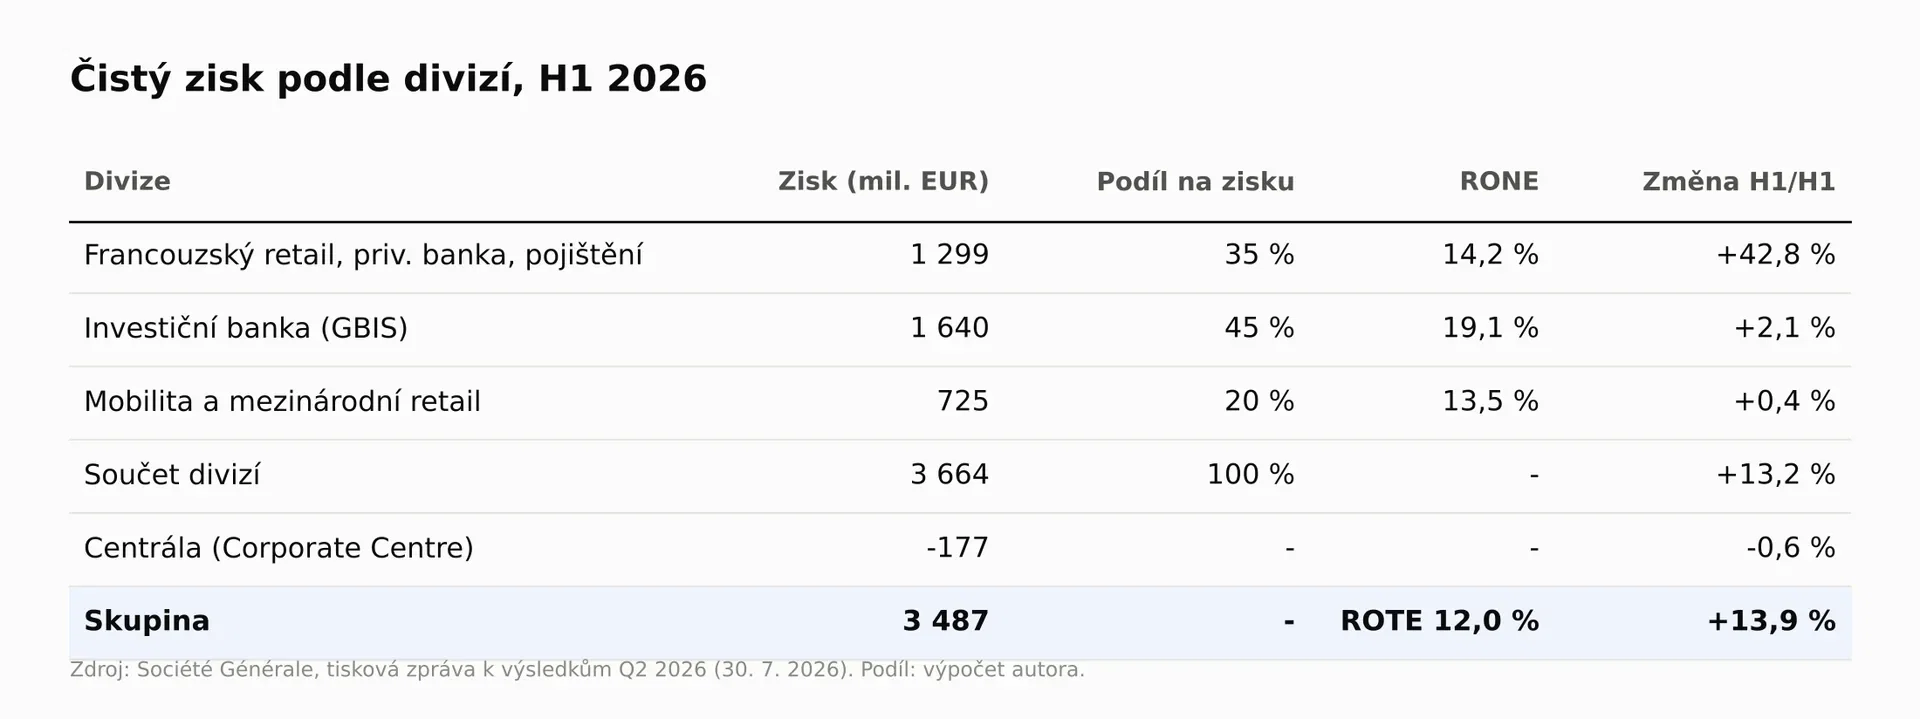
Η επενδυτική τράπεζα συνεισφέρει το 45 % των κερδών των τομέων, η λιανική τραπεζική στη Γαλλία το 35 % και η διεθνής δραστηριότητα το 20 %. Ωστόσο, η αγορά διαπραγματεύεται τη μετοχή κυρίως ως στοίχημα στη Γαλλία, παρότι το μεγαλύτερο μέρος των κερδών προέρχεται από τον τομέα που δραστηριοποιείται σε όλο τον κόσμο και έχει την υψηλότερη απόδοση. Η διαφορά ανάμεσα στο σύνολο των τομέων (3,66 δισ. EUR) και τα κέρδη του ομίλου (3,49 δισ. EUR) οφείλεται στην κεντρική διοίκηση, η οποία δεσμεύει κεφάλαια και έχει αρνητική κερδοφορία. Τα κέρδη της επενδυτικής τράπεζας είναι πιο ασταθή και, σε περίπτωση κρίσης στη Γαλλία, η αγορά θα την αντιμετώπιζε εξίσου αυστηρά με τη λιανική.
2.2 Ποιότητα εσόδων
Αξιολόγησα την ποιότητα των εσόδων όπως κάναμε και στο stream: σταθερά έσοδα έναντι ευμετάβλητων. Για το H1 2026, η λιανική τραπεζική στη Γαλλία είχε καθαρά έσοδα από τόκους 2,38 δισ. EUR και προμήθειες 2,24 δισ. EUR, η διεθνής λιανική 1,75 δισ. EUR και η χρηματοδότηση με συμβουλευτικές υπηρεσίες 1,86 δισ. EUR. Πρόκειται για έσοδα που μεταβάλλονται αργά. Από την άλλη πλευρά βρίσκονται οι συναλλαγές στις αγορές (Global Markets), με 3,25 δισ. EUR, δηλαδή το 23 % των εσόδων του ομίλου. Επιπλέον, στο εσωτερικό τους κινούνται δύο διαφορετικές δραστηριότητες: οι μετοχές για το H1 2026 +5,5 %, το FICC -15,0 %. Δεν χρειάζεται να ασχοληθούμε με τη συγκέντρωση σε έναν πελάτη, όπως θα κάναμε σε μια τράπεζα.
Περίπου τα τρία τέταρτα των εσόδων είναι «τραπεζικά» και το ένα τέταρτο «αγοραία». Αυτό είναι φυσιολογική αναλογία για μια ευρωπαϊκή τράπεζα γενικών δραστηριοτήτων. Ο κίνδυνος δεν είναι ότι οι συναλλαγές αποτελούν μεγάλο μέρος της δραστηριότητας, αλλά ότι το ασθενέστερο κομμάτι τους είναι συγκεντρωμένο στην Ευρώπη και στα επιτόκια, όπου η SG καταγράφει απώλειες για τρία συνεχόμενα τρίμηνα.
2.3 BoursoBank: οικονομικά ανά μονάδα
Η BoursoBank είναι το καλύτερο παράδειγμα οικονομικών ανά μονάδα σε ολόκληρο τον όμιλο. Στο τέλος του Q2 2026 είχε 9,1 εκατ. πελάτες, με πάνω από 280 000 νέους πελάτες να προστίθενται κατά το τρίμηνο, ενώ η αποχώρηση πελατών (το ποσοστό πελατών που φεύγουν μέσα σε έναν χρόνο) παραμένει κάτω από 4 %. Οι καταθέσεις αυξήθηκαν κατά 9 % σε ετήσια βάση, στα 49 δισ. EUR, και τα δάνεια κατά 8 %, στα 17,8 δισ. EUR. Για το Q2 2026 απέφερε καθαρά κέρδη 84 εκατ. EUR με RONE 60,7 % και έχει στόχο για πάνω από 300 εκατ. EUR για το σύνολο του 2026. Σύμφωνα με το σχέδιο έως το 2029, θα έχει πάνω από 14 εκατ. πελάτες. Αν πολλαπλασιάσω τα τριμηνιαία κέρδη επί τέσσερα και τα διαιρέσω με τον αριθμό των πελατών, προκύπτουν 37 EUR κέρδη ανά πελάτη ετησίως και 9 200 EUR υπό διαχείριση ανά πελάτη (δικός μου απλοποιημένος υπολογισμός).
Το μοντέλο λειτουργεί κάπως σαν συνδρομή: η τράπεζα πληρώνει μία φορά για να αποκτήσει έναν πελάτη και στη συνέχεια αποκομίζει περιθώριο κέρδους από αυτόν επί χρόνια, ενώ λιγότερο από το 4 % των πελατών αποχωρούν κάθε χρόνο. Το αντεπιχείρημα αφορά το μέγεθος: ακόμη και τα 300 εκατ. EUR αντιστοιχούν στο 5 % των ετήσιων κερδών του ομίλου, οπότε η BoursoBank δεν μπορεί από μόνη της να στηρίξει την επενδυτική θέση. Επιπλέον, μέρος της ανάπτυξής της γίνεται εις βάρος του παραδοσιακού δικτύου καταστημάτων της SG, όπου οι καταθέσεις μειώνονται.
3. MOAT
Ισχυρό: Παράγωγα μετοχών και δομημένα προϊόντα. Η εταιρεία ισχυρίζεται ότι διαθέτει μοναδική θέση παγκοσμίως στα παράγωγα μετοχών και τα στοιχεία το επιβεβαιώνουν: έσοδα από μετοχές άνω του 1 δισ. EUR για το Q2 2026 και 3,63 δισ. EUR για το 2025. Η τεχνογνωσία στην αποτίμηση και την αντιστάθμιση σύνθετων παραγώγων χτίζεται επί δεκαετίες και οι πελάτες (ασφαλιστικές εταιρείες, ιδιωτικές τράπεζες, διανομείς δομημένων προϊόντων) δεν αλλάζουν εύκολα πάροχο. Δεύτερο ισχυρό πλεονέκτημα είναι οι φθηνές πηγές χρηματοδότησης: ο όμιλος έχει 626 δισ. EUR σε καταθέσεις πελατών και η λιανική τραπεζική στη Γαλλία δανείζει μόλις το 87 % των καταθέσεών της.
Μεσαίο: Η BoursoBank (RONE 60,7 %, αποχώρηση πελατών κάτω από 4 %) είναι ισχυρή, αλλά έχει ανταγωνισμό στη γαλλική online τραπεζική και το πλεονέκτημά της είναι κυρίως η κλίμακα και το εμπορικό σήμα, όχι κάποια τεχνολογία που κανείς άλλος δεν θα μπορούσε να αναπτύξει. Δεύτερο μεσαίο πλεονέκτημα είναι η διεθνής λιανική τραπεζική στην Τσεχία και τη Ρουμανία: ισχυρές τοπικές θέσεις και αυξανόμενα δάνεια, αλλά και τοπικοί φόροι. Η Ρουμανία, για παράδειγμα, διπλασίασε τον τραπεζικό φόρο αναδρομικά από τον Ιούλιο του 2025.
Αδύναμο ή αμφιλεγόμενο: Το δίκτυο καταστημάτων στη Γαλλία. Ο δείκτης κόστους προς έσοδα του τομέα βελτιώθηκε στο 55,5 % για το Q2 2026, αλλά κυρίως χάρη στις περικοπές, ενώ οι καταθέσεις του δικτύου της SG μειώθηκαν κατά 3 % σε ετήσια βάση και τα δάνεια κατά 2 %. Αυτό μοιάζει περισσότερο με μερίδιο μιας κοινής αγοράς παρά με πλεονέκτημα. Η ίδια η SG γράφει ότι οι συνθήκες είναι δυσμενείς για το χαρτοφυλάκιό της, το οποίο είναι συγκεντρωμένο στην Ευρώπη και στα επιτόκια. Αμφιλεγόμενη είναι και η Ayvens: τα κέρδη από την πώληση μεταχειρισμένων αυτοκινήτων ομαλοποιήθηκαν, από 1 455 EUR ανά όχημα το 2024 σε 330 EUR στο Q2 2026.
Η πραγματική τάφρος της SG βρίσκεται στα παράγωγα και στη χρηματοδότηση από καταθέσεις. Οι υπόλοιπες θέσεις είναι καλές, αλλά μπορούν να αναπαραχθούν. Το πλεονέκτημα στα παράγωγα θα μπορούσε να αποδυναμωθεί κυρίως από τη ρύθμιση των κεφαλαίων για τον κίνδυνο αγοράς ή από ένα σοβαρό λειτουργικό λάθος, όπως εκείνο που υπέστη η τράπεζα το 2008. Το πλεονέκτημα των φθηνών καταθέσεων αποδυναμώνεται από την ψηφιοποίηση, καθώς σήμερα οι πελάτες μπορούν να μεταφέρουν τα χρήματά τους με ένα κλικ.
4. Ανταγωνισμός
Συγκρίνω την SG με τις BNP Paribas $BNP.PA, Crédit Agricole SA $ACA.PA και Deutsche Bank $DBK.DE. Στο stream επισημάναμε την παγίδα με την περίοδο αναφοράς: η Deutsche Bank αναφέρει το ROTE κυρίως για το εξάμηνο, ενώ η SG και για το τρίμηνο. Γι’ αυτό στον πίνακα συγκρίνω παντού το H1 2026.
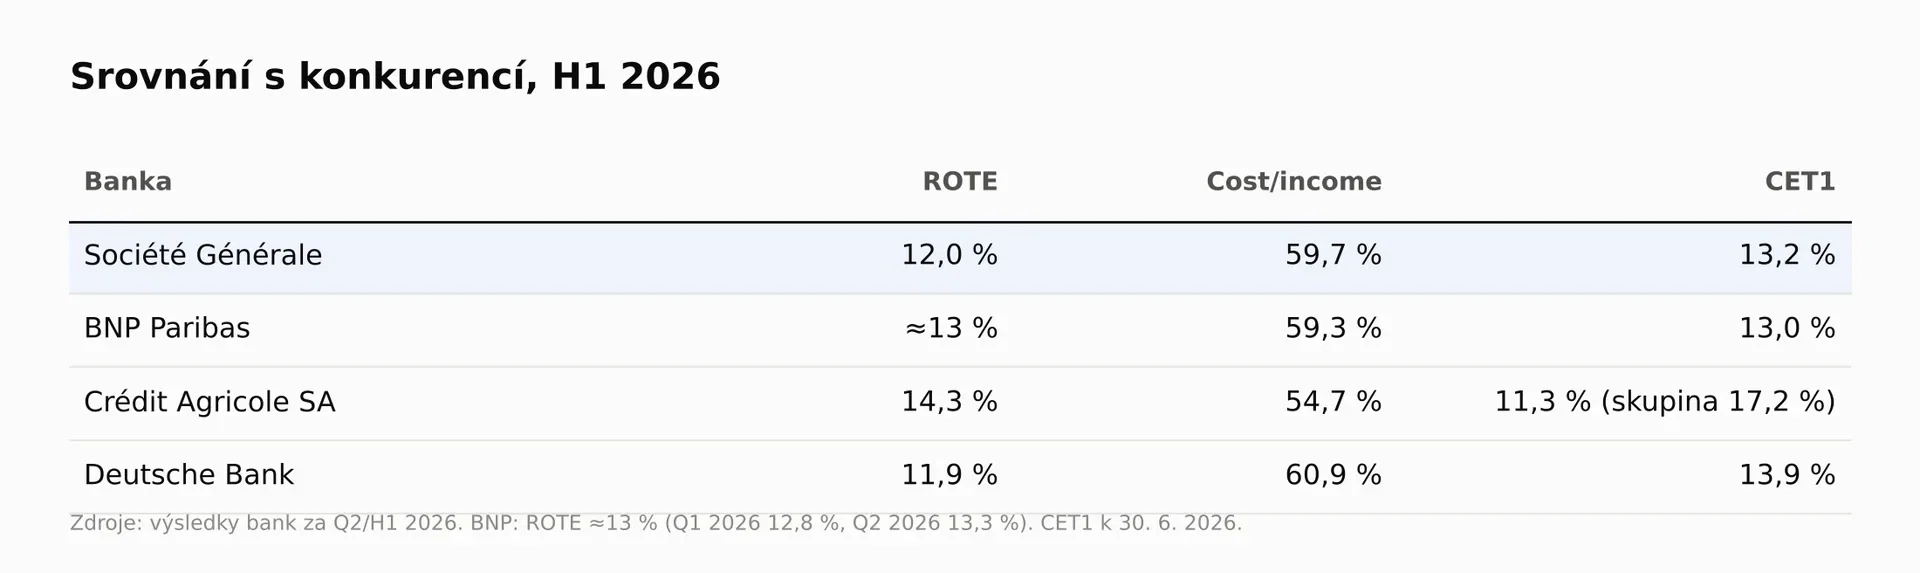
Αποτέλεσμα: Για το H1 2026, η SG πέτυχε απόδοση κεφαλαίου 12,0 %, η BNP Paribas 13 %, η Crédit Agricole SA 14,3 % και η Deutsche Bank 11,9 %. Όσον αφορά την αποδοτικότητα κόστους, η SG με δείκτη κόστους προς έσοδα 59,7 % βρίσκεται ουσιαστικά στο ίδιο επίπεδο με την BNP (59,3 %) και καλύτερα από την Deutsche Bank (60,9 %), ενώ η Crédit Agricole SA είναι η καλύτερη με 54,7 %. Ως προς τα κεφάλαια (CET1, ίδια κεφάλαια υψηλής ποιότητας σε σχέση με τα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού), η SG με 13,2 % βρίσκεται στον μέσο όρο των ομίλων. Το CET1 της Crédit Agricole SA (11,3 %) δεν είναι άμεσα συγκρίσιμο, καθώς πίσω της βρίσκεται ένας συνεταιριστικός όμιλος με CET1 17,2 %.
Ακόμη το 2023 η SG ήταν τελευταία σε όλους τους δείκτες, με μεγάλη διαφορά (δείκτης κόστους προς έσοδα 73,8 %, ROTE 4,2 %). Σήμερα απέχει από την BNP μόλις λίγες ποσοστιαίες μονάδες. Αν διατηρηθεί αυτή η πορεία, θα πρέπει να περιοριστεί και η διαφορά στην αποτίμηση. Δεν έχω, όμως, επαληθεύσει τις αποτιμήσεις των ανταγωνιστών για την ίδια ημερομηνία, γι’ αυτό δεν τις ποσοτικοποιώ εδώ.
5. Τέσσερα ερωτηματικά από το stream
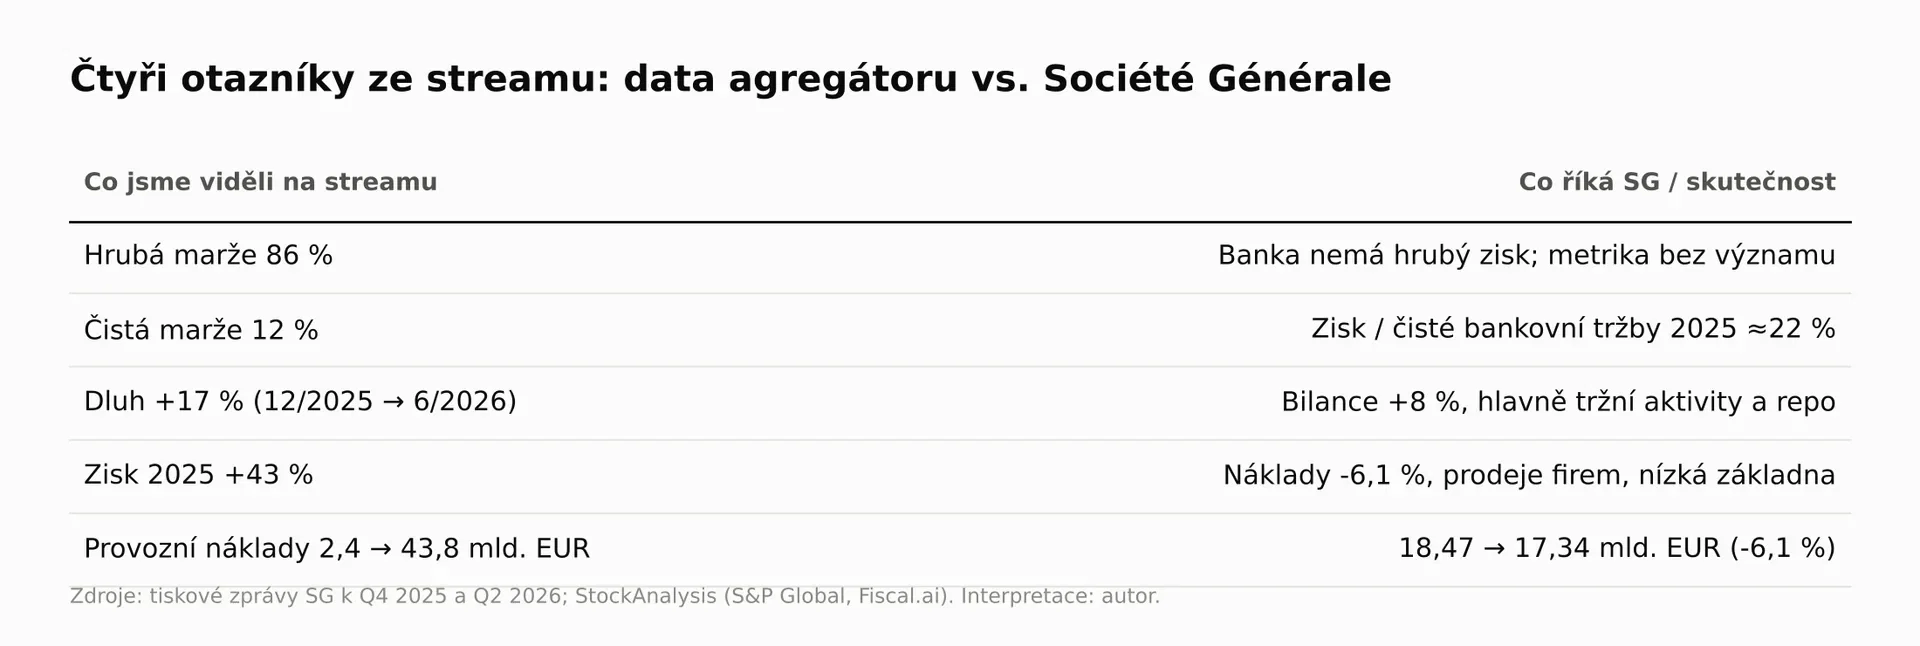
Στο stream ανοίξαμε τα δεδομένα από έναν συνηθισμένο συγκεντρωτή και τέσσερα μεγέθη δεν έβγαζαν νόημα. Βρήκα την απάντηση και στα τέσσερα στο δελτίο Τύπου της SG και από όλα προκύπτει το ίδιο δίδαγμα: οι υπηρεσίες δεδομένων έχουν σχεδιαστεί για βιομηχανικές εταιρείες και πρέπει να προσαρμόσουν τις τράπεζες στο δικό τους πρότυπο. Ο πίνακας παρουσιάζει δίπλα δίπλα τι είδαμε και τι λέει η τράπεζα.
5.1 Μικτό περιθώριο 86 % και καθαρό περιθώριο 12 %
Πού βρήκα την απάντηση: Στον πίνακα Group consolidated results, στην αρχή του δελτίου Τύπου. Η τράπεζα δεν έχει κόστος πωληθέντων αγαθών και, επομένως, ούτε μικτό κέρδος με τη βιομηχανική έννοια. Τα έσοδά της (καθαρά τραπεζικά έσοδα, NBI) είναι ήδη μια διαφορά: τόκοι που εισπράττονται μείον τόκους που καταβάλλονται, συν προμήθειες και αποτέλεσμα συναλλαγών. Ο συγκεντρωτής υπολογίζει το μικτό περιθώριο με τη δική του μεθοδολογία και προκύπτει ένας αριθμός χωρίς οικονομική σημασία. Το καθαρό περιθώριο 12 % προκύπτει αν διαιρέσουμε τα κέρδη των 6,0 δισ. EUR για το 2025 με έσοδα 50 δισ. EUR, δηλαδή περίπου το διπλάσιο των καθαρών τραπεζικών εσόδων. Πιθανότατα πρόκειται για τους μικτούς τόκους που εισπράττονται και άλλα έσοδα πριν αφαιρεθούν οι τόκοι που πληρώνει η τράπεζα στους καταθέτες και τους πιστωτές της.
Σε σχέση με τα καθαρά τραπεζικά έσοδα, το καθαρό περιθώριο της SG για το 2025 είναι 22 %. Μια τρίτη πηγή, η StockAnalysis, δείχνει 27,3 %, επειδή υπολογίζει τα κέρδη συμπεριλαμβανομένων των δικαιωμάτων μειοψηφίας και τα έσοδα αφού αφαιρεθούν οι πιστωτικές ζημίες. Τρεις πηγές, τρία περιθώρια και όλα «σωστά», με βάση τον δικό τους ορισμό. Γι’ αυτό δεν παρακολουθώ το περιθώριο μιας τράπεζας. Παρακολουθώ τον δείκτη κόστους προς έσοδα (λειτουργικά έξοδα ως ποσοστό των εσόδων, 59,7 % για το H1 2026) και το ROTE.
5.2 Το χρέος που αυξήθηκε σημαντικά
Πού βρήκα την απάντηση: Στον ισολογισμό του παραρτήματος του δελτίου Τύπου και στο κεφάλαιο για την οικονομική διάρθρωση. Σύμφωνα με την StockAnalysis, το συνολικό χρέος αυξήθηκε από 302,9 δισ. EUR στο τέλος του 2025 σε 354,3 δισ. EUR στις 30. 6. 2026, δηλαδή κατά 17 % μέσα σε έξι μήνες. Για μια τράπεζα, όμως, το χρέος είναι πρώτη ύλη, όχι χρηματοδότηση επενδύσεων. Ο ισολογισμός του ομίλου αυξήθηκε από 1 547 σε 1 673 δισ. EUR (+8 %) και η μεγαλύτερη αύξηση και στις δύο πλευρές σημειώθηκε στις δραστηριότητες αγοράς: χρηματοοικονομικά περιουσιακά στοιχεία σε εύλογη αξία από 576 σε 663 δισ. EUR, υποχρεώσεις σε εύλογη αξία από 398 σε 458 δισ. EUR και υποχρεώσεις προς τράπεζες από 104 σε 122 δισ. EUR. Συνήθως πρόκειται για repos (βραχυπρόθεσμα δάνεια εξασφαλισμένα με τίτλους) και εξυπηρέτηση πελατών της επενδυτικής τράπεζας. Τα εκδοθέντα ομόλογα αυξήθηκαν μόλις από 151 σε 158 δισ. EUR και έως το τέλος Ιουλίου η μητρική τράπεζα είχε καλύψει το 96 % του προγράμματος εκδόσεων για το 2026.
Η αύξηση του «χρέους» από μόνη της δεν αποτελεί προειδοποιητικό σήμα. Πραγματικό σήμα είναι, ωστόσο, ότι ο δείκτης μόχλευσης μειώθηκε από 4,5 % στο τέλος του 2025 σε 4,3 % στις 30. 6. 2026, με απαίτηση 3,6 %. Το περιθώριο ασφαλείας εξακολουθεί να είναι 70 μονάδες βάσης, αλλά ο ισολογισμός αυξάνεται ταχύτερα από τα κεφάλαια. Αυτός είναι ο αριθμός που αξίζει να παρακολουθείτε αντί για το χρέος.
5.3 Τα κέρδη του 2025 αυξήθηκαν κατά 43 %
Πού βρήκα την απάντηση: Στο δελτίο Τύπου για το Q4 2025 και στην ανάλυση των κερδών ανά τομέα. Τα καθαρά κέρδη αυξήθηκαν από 4,20 σε 6,00 δισ. EUR. Δεν πρόκειται για θαύμα, αλλά για ανάκαμψη από χαμηλή βάση: το 2023 η τράπεζα κέρδισε μόλις 2,49 δισ. EUR, επειδή η βραχυπρόθεσμη αντιστάθμιση των επιτοκίων έπληξε τη λιανική τραπεζική στη Γαλλία και η ενσωμάτωση της LeasePlan κόστισε χρήματα.
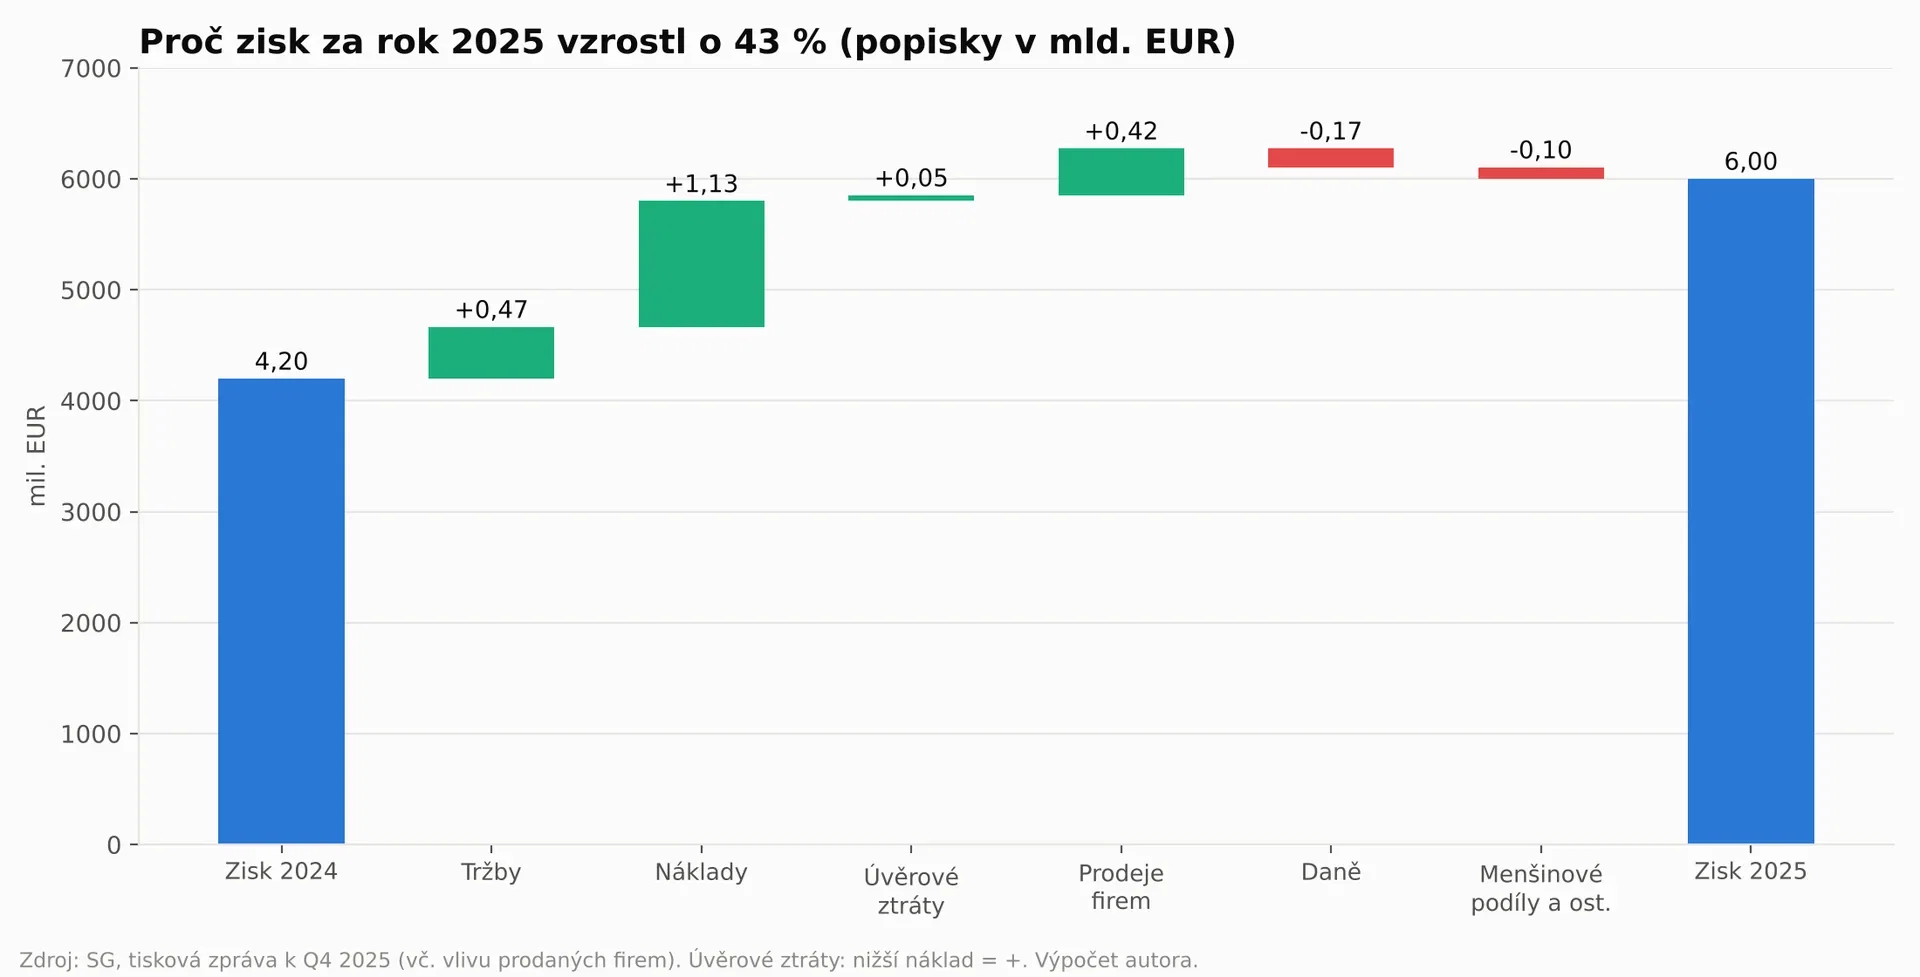
Από την αύξηση των 1,80 δισ. EUR, τα 1,60 δισ. EUR προήλθαν από τα μικτά λειτουργικά κέρδη: τα λειτουργικά έξοδα μειώθηκαν κατά 1,13 δισ. EUR (-6,1 %) και τα έσοδα αυξήθηκαν κατά 0,47 δισ. EUR. Άλλα 0,42 δισ. EUR προήλθαν από κέρδη από πωλήσεις εταιρειών (+345 εκατ. EUR το 2025 έναντι -77 εκατ. EUR το 2024), κυρίως από την πώληση της ελβετικής ιδιωτικής τράπεζας, της SG Kleinwort Hambros και αφρικανικών θυγατρικών τραπεζών. Οι πιστωτικές ζημίες μειώθηκαν κατά 0,05 δισ. EUR. Αντίθετα, οι υψηλότεροι φόροι αφαίρεσαν 0,17 δισ. EUR και τα δικαιώματα μειοψηφίας 0,10 δισ. EUR. Ανά τομέα, τα κέρδη της λιανικής στη Γαλλία αυξήθηκαν από 1,01 σε 1,82 δισ. EUR (+80 %) και οι ζημίες της κεντρικής διοίκησης περιορίστηκαν από -0,91 σε -0,22 δισ. EUR.
Μέρος της αύξησης είναι εφάπαξ. Χωρίς τα κέρδη από πωλήσεις εταιρειών, το ROTE για το 2025 θα ήταν 9,6 % αντί για 10,2 %. Ακόμη πιο σημαντική είναι η υποσημείωση στο δελτίο Τύπου: τα καθαρά έσοδα από τόκους της λιανικής στη Γαλλία αυξήθηκαν κατά 15,3 % το 2025 χωρίς την επίδραση των πωλήσεων, αλλά χωρίς την επίδραση της βραχυπρόθεσμης αντιστάθμισης αυξήθηκαν μόλις κατά 3,1 %. Επομένως, το μεγαλύτερο μέρος της αύξησης οφειλόταν στην εξάλειψη ενός παλιού προβλήματος, όχι σε νέα δυναμική. Επανέρχομαι σε αυτό στο κεφάλαιο 11.
5.4 Λειτουργικά έξοδα από 2,4 σε 43,8 δισ. EUR
Πού βρήκα την απάντηση: Στον ίδιο πίνακα αποτελεσμάτων. Τα λειτουργικά έξοδα ήταν 18,47 δισ. EUR για το 2024 και 17,34 δισ. EUR για το 2025, δηλαδή μειώθηκαν κατά 6,1 %. Και οι δύο αριθμοί που είδαμε στο stream οφείλονται σε λάθος αντιστοίχιση δεδομένων. Δεν γνωρίζω ακριβώς από ποια πηγή προέρχονταν τα δεδομένα, επομένως πρόκειται για εκτίμησή μου: το 2024 η υπηρεσία δεδομένων κατέγραψε μόνο τη μερική γραμμή «λοιπά λειτουργικά έξοδα», ενώ το 2025 πρόσθεσε στα έξοδα και τα έξοδα τόκων ή τα έξοδα της ασφαλιστικής εταιρείας. Αυτό φαίνεται και στην StockAnalysis: για την SG εμφανίζει «συνολικά μη τοκοφόρα έξοδα» 1,34 δισ. EUR για τους τελευταίους 12 μήνες και 16,98 δισ. EUR για το 2025. Ίδια εταιρεία, σχεδόν ίδια περίοδος και δωδεκαπλάσια διαφορά μόνο και μόνο επειδή σε μία στήλη λείπει η γραμμή με τους μισθούς και τα γενικά έξοδα.
Το δίδαγμα από τα τέσσερα ερωτηματικά: Για μια τράπεζα, να ανοίγετε πάντα το δελτίο Τύπου και τον πίνακα Group consolidated results. Ο συγκεντρωτής είναι καλός για μια γρήγορη εικόνα, όχι για ανάλυση. Και αν ένας αριθμός μοιάζει παράλογος, αναζητήστε πρώτα σφάλμα στον ορισμό, όχι σκάνδαλο στην εταιρεία.
6. Οικονομικά αποτελέσματα
Η κατάσταση αποτελεσμάτων μιας τράπεζας έχει διαφορετική σειρά από εκείνη μιας βιομηχανικής εταιρείας: έσοδα, λειτουργικά έξοδα, μικτά λειτουργικά κέρδη, κόστος κινδύνου, λειτουργικά κέρδη και καθαρά κέρδη. Δεν υπολογίζω ελεύθερες ταμειακές ροές για μια τράπεζα, επειδή τα χρήματα είναι γι’ αυτήν πρώτη ύλη και η κατάσταση ταμειακών ροών δεν λέει τίποτα για την υγεία της. Παρακολουθώ αν τα κέρδη δημιουργούν κεφάλαια.
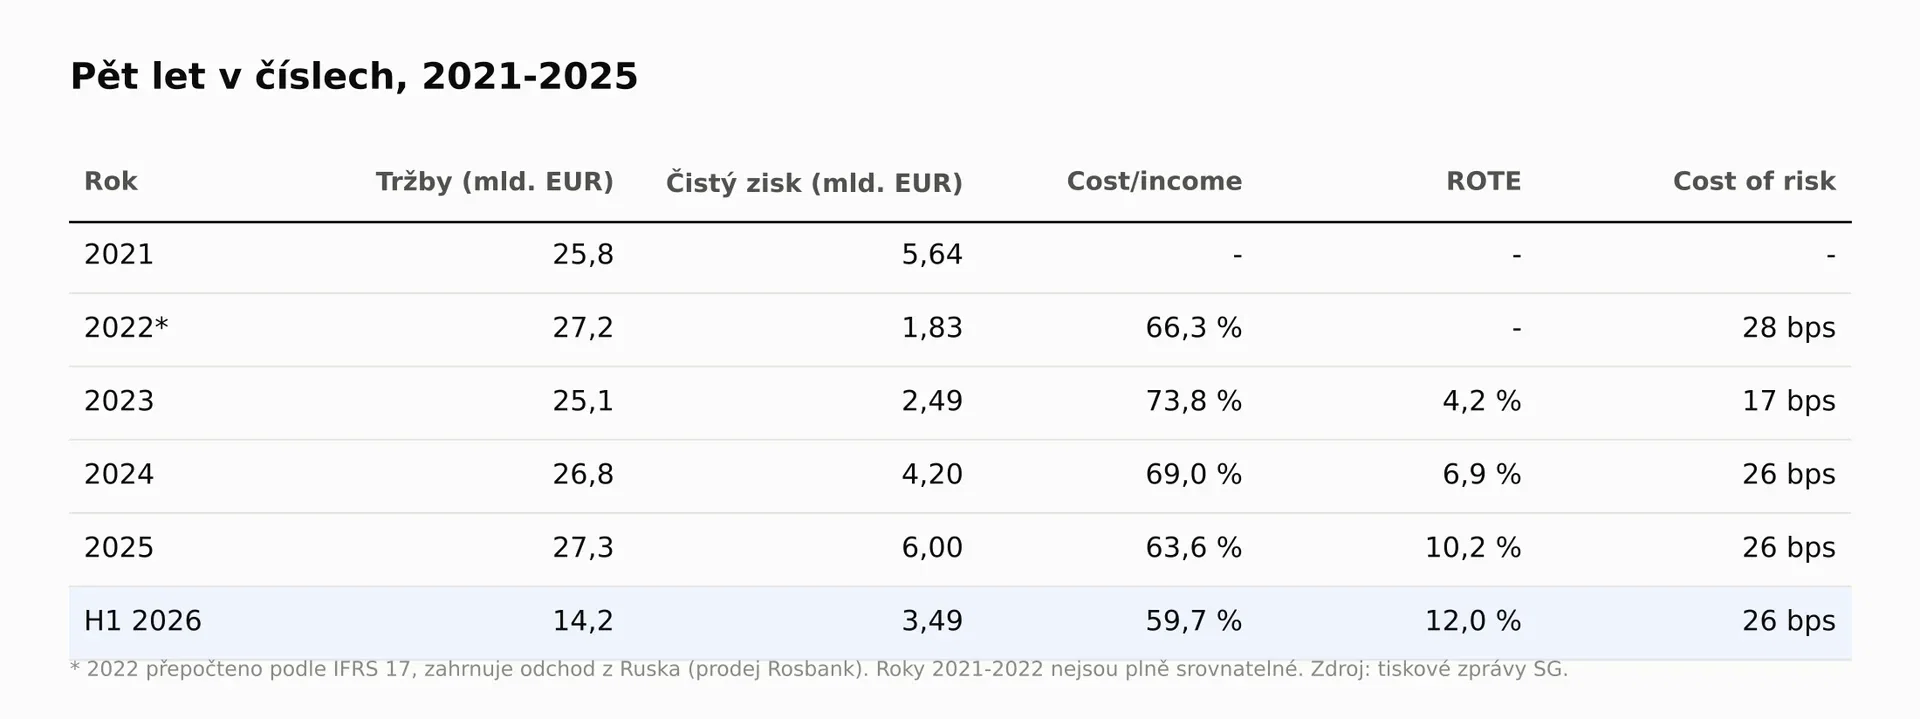
Τα έσοδα σχεδόν δεν αυξήθηκαν σε διάστημα πέντε ετών: από 25,8 δισ. EUR το 2021 σε 27,3 δισ. EUR το 2025, δηλαδή 1,4 % ετησίως. Τα καθαρά κέρδη, όμως, διέγραψαν ολόκληρο τον κύκλο: 5,64 δισ. EUR το 2021, πτώση το 2022 λόγω της αποχώρησης από τη Ρωσία (πώληση της Rosbank), κατώτατο σημείο το 2023 (2,49 δισ. EUR, ROTE 4,2 %) και αναστροφή το 2024 και το 2025. Επομένως, την αύξηση των κερδών δεν την οδήγησαν τα έσοδα, αλλά τα έξοδα: ο δείκτης κόστους προς έσοδα μειώθηκε από 73,8 % το 2023 σε 63,6 % το 2025 και σε 59,7 % το H1 2026. Τα στοιχεία για το 2021 και το 2022 δεν είναι πλήρως συγκρίσιμα με τα σημερινά λόγω του νέου λογιστικού προτύπου για τις ασφαλιστικές εταιρείες και της αποχώρησης από τη Ρωσία.
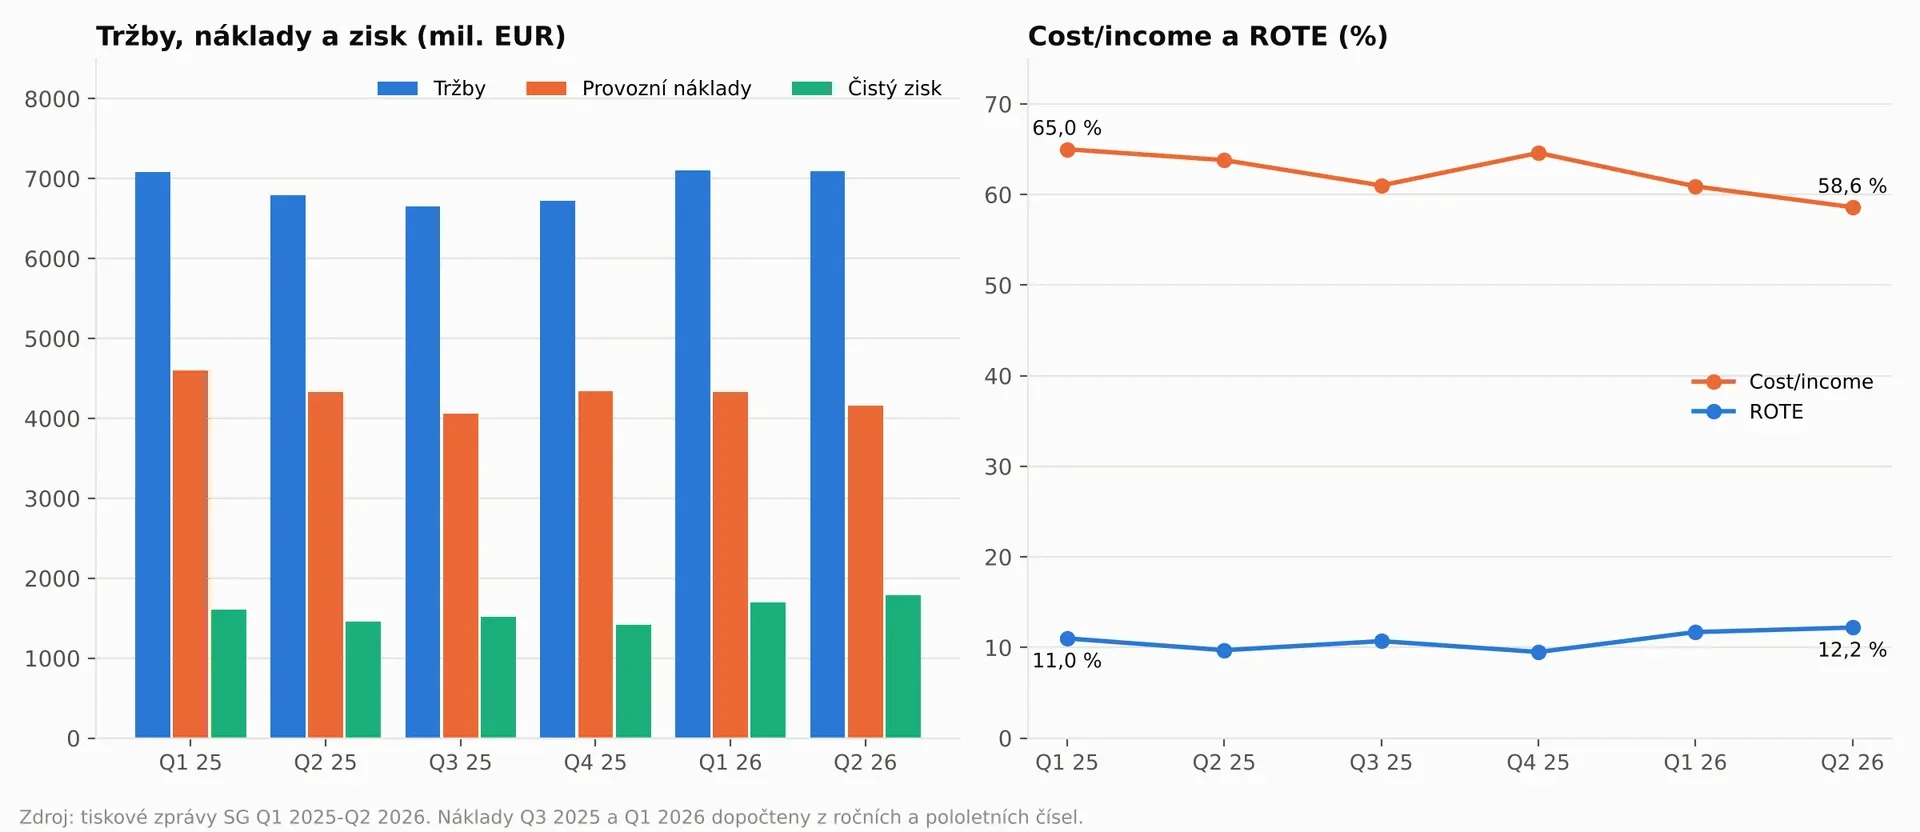
Τα τελευταία έξι τρίμηνα, ο δείκτης κόστους προς έσοδα μειώθηκε από 65,0 % (Q1 2025) σε 58,6 % (Q2 2026) και το ROTE αυξήθηκε από 11,0 % σε 12,2 %. Στο Q2 2026 τα έσοδα αυξήθηκαν κατά 4,5 % και τα έξοδα μειώθηκαν κατά 4,1 %, ακριβώς η λειτουργική μόχλευση που παρουσιάσαμε στο stream: τα μικτά λειτουργικά κέρδη αυξήθηκαν κατά 19,5 % σε ετήσια βάση. Προσοχή στην εποχικότητα: το πρώτο τρίμηνο περιλαμβάνει τραπεζικές προμήθειες που καταβάλλονται μία φορά τον χρόνο, με αποτέλεσμα το Q1 να φαίνεται τεχνητά ασθενέστερο και τα υπόλοιπα τρίμηνα ισχυρότερα.
Η αντίστροφη πλευρά της λειτουργικής μόχλευσης: Στο stream αναρωτηθήκαμε τι θα γίνει αν τα έσοδα μειωθούν κατά 10 % και τα έξοδα παραμείνουν σταθερά. Αν πολλαπλασιάσω τα μεγέθη του H1 2026 επί δύο, προκύπτουν έσοδα 28,4 δισ. EUR, έξοδα 17,0 δισ. EUR και μικτά λειτουργικά κέρδη 11,4 δισ. EUR. Μείωση των εσόδων κατά 10 % θα περιόριζε τα μικτά λειτουργικά κέρδη κατά 25 %. Είναι δική μου απλοποιημένη εκτίμηση, αλλά δείχνει ότι οι περικοπές εξόδων λειτουργούν και προς τις δύο κατευθύνσεις.
Επαναλαμβανόμενα «έκτακτα» έξοδα: Στον πίνακα Main exceptional items περιλαμβάνεται το πρόγραμμα μετοχών εργαζομένων: 127 εκατ. EUR στο Q2 2026, 101 εκατ. EUR στο Q2 2025. Η εταιρεία το ταξινομεί ως έκτακτο στοιχείο χωρίς επίδραση στα διανεμητέα κέρδη, επειδή πρόκειται για μη ταμειακό έξοδο. Εμφανίζεται, όμως, κάθε χρόνο, οπότε το αντιμετωπίζω ως συνήθη δαπάνη. Αντίθετα, τα έξοδα μετασχηματισμού πράγματι εξαφανίζονται: 613 εκατ. EUR για το 2024, 262 εκατ. EUR για το 2025 και 34 εκατ. EUR για το H1 2026, κάτι που αποτελεί πολύ θετικό σημάδι.
7. Ισολογισμός και κεφάλαια
Το σημαντικότερο μέγεθος στον ισολογισμό μιας τράπεζας είναι το CET1, τα υψηλότερης ποιότητας ίδια κεφάλαια σε σχέση με τα σταθμισμένα ως προς τον κίνδυνο στοιχεία ενεργητικού. Η SG το αναφέρει ήδη μετά την αφαίρεση της προγραμματισμένης επαναγοράς μετοχών και του αποθεματικού για το μέρισμα. Γι’ αυτό το CET1 μειώθηκε από 13,5 % στο τέλος του 2025 σε 13,2 % στις 30. 6. 2026, παρότι τα κέρδη αυξάνονταν. Η απαίτηση του ρυθμιστή είναι 10,26 %, επομένως το περιθώριο ασφαλείας είναι 290 μονάδες βάσης.
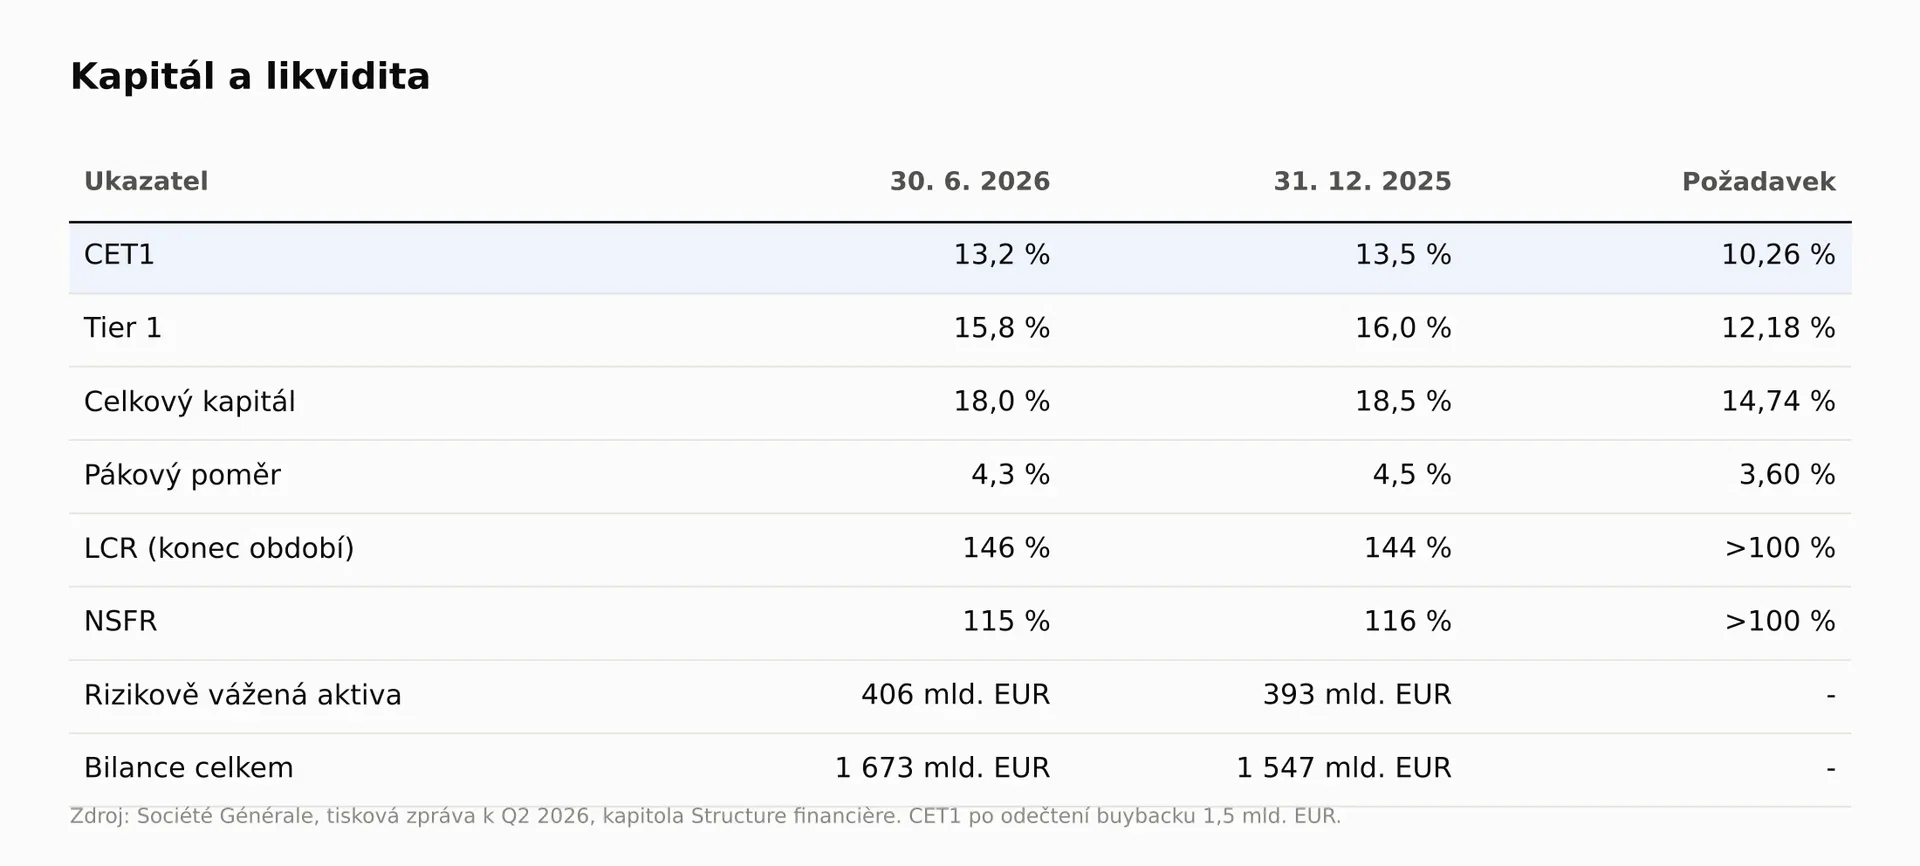
Η ρευστότητα είναι ισχυρή: LCR (απόθεμα ρευστών περιουσιακών στοιχείων για περίοδο πίεσης 30 ημερών) 146 % και NSFR (σταθερότητα χρηματοδότησης για ένα έτος) 115 %, ενώ η απαίτηση και για τους δύο δείκτες είναι 100 %. Το 2026 οι οίκοι αξιολόγησης κινήθηκαν κυρίως ανοδικά: η Fitch αναβάθμισε τον Μάιο την αξιολόγηση από A- σε A+ και η S&P άλλαξε τον Ιούνιο τις προοπτικές σε θετικές. Η Moody's διατηρεί αξιολόγηση A1 με αρνητικές προοπτικές.
Αριθμός μετοχών και αραίωση: Ο μέσος αριθμός μετοχών για τον υπολογισμό του EPS μειώθηκε από 776 εκατ. για το 2025 σε 738 εκατ. για το H1 2026 (-4,9 %). Η τράπεζα ολοκλήρωσε την έκτακτη επαναγορά μετοχών ύψους 1,5 δισ. EUR την 1. 10. 2026 και αγόρασε 19,87 εκατ. μετοχές με μέση τιμή 75,5 EUR. Από την άλλη, υπάρχει το πρόγραμμα μετοχών εργαζομένων, στο πλαίσιο του οποίου η τράπεζα εξέδωσε νέες μετοχές τον Ιούλιο. Σύμφωνα με την εταιρεία, οι επαναγορές θα αντισταθμίσουν πλήρως την αραίωση από αυτό το πρόγραμμα. Ωστόσο, όπως είδαμε στο stream, η εταιρεία πράγματι μειώνει τον αριθμό των μετοχών σε κυκλοφορία.
Η επαναγορά στα 75,5 EUR έγινε ουσιαστικά στο επίπεδο της ενσώματης λογιστικής αξίας των 74,5 EUR ανά μετοχή, οπότε σχεδόν δεν άλλαξε την αξία ανά μετοχή. Αν η τράπεζα αγόραζε στη σημερινή τιμή, κάθε επαναγορά θα αύξανε την αξία ανά μετοχή, καθώς θα αγόραζε ένα ευρώ κεφαλαίου για 87 λεπτά.
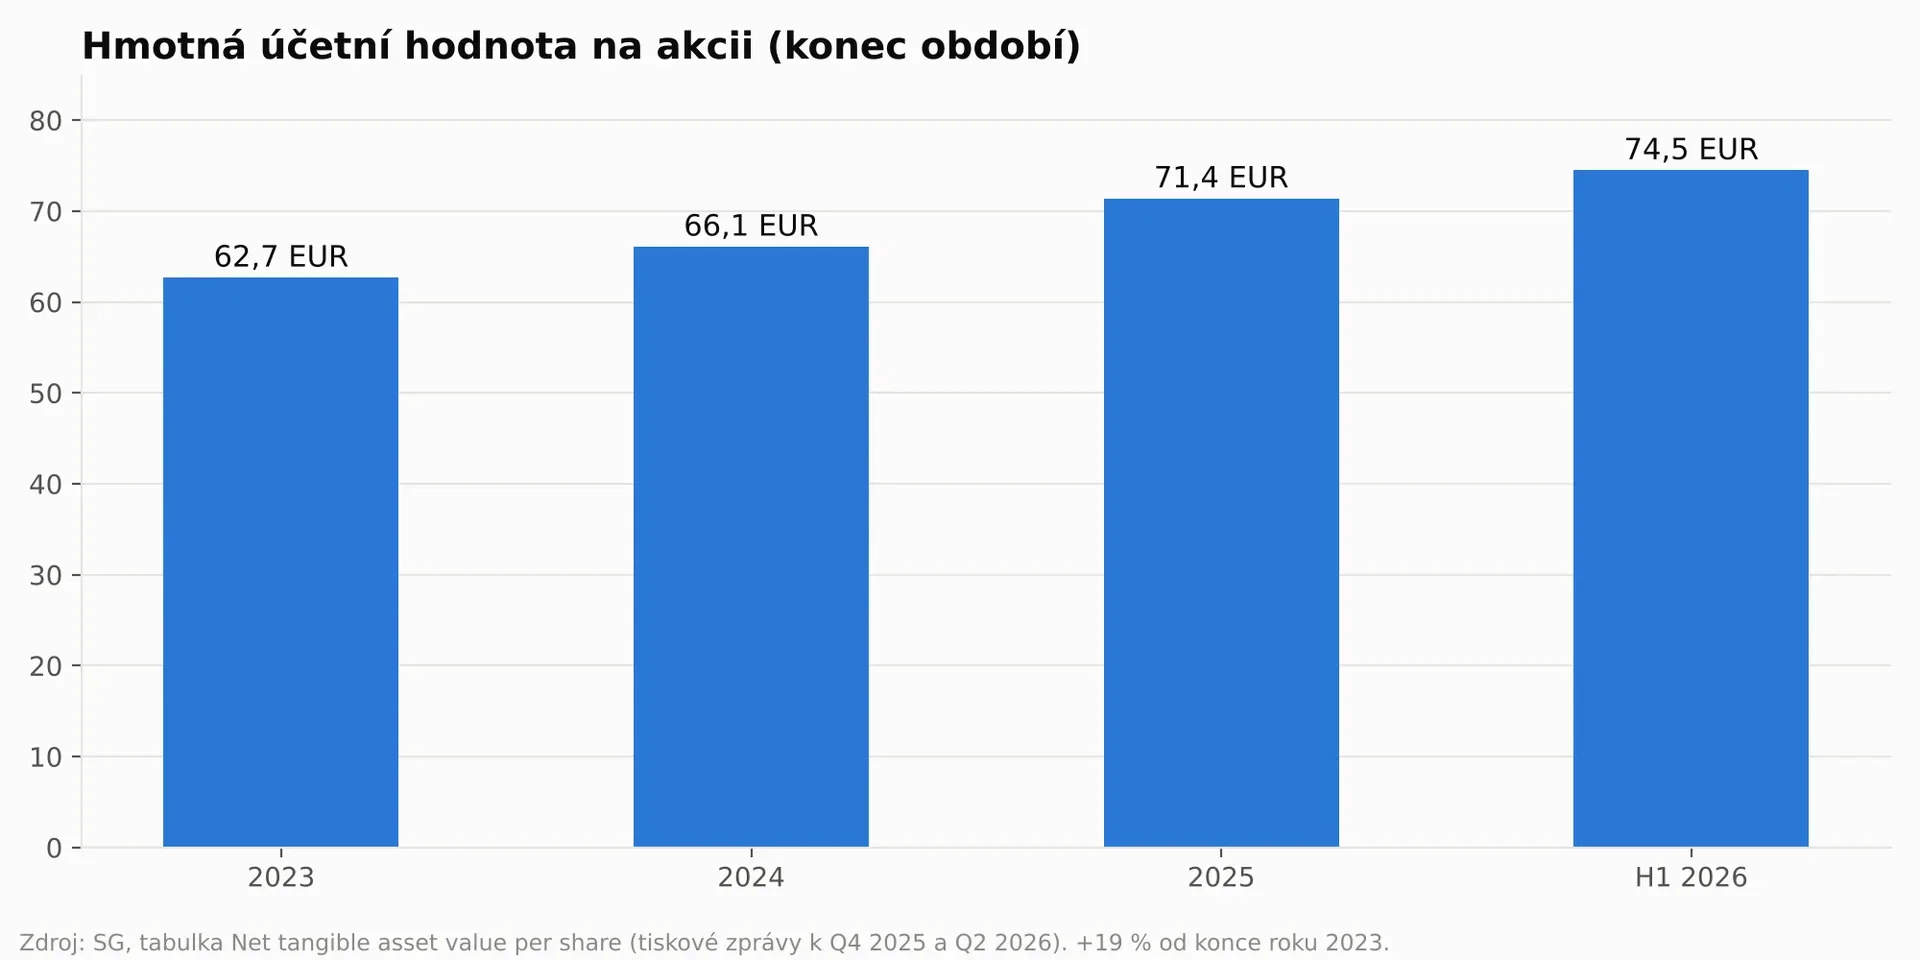
Κατανομή κεφαλαίων σύμφωνα με το σχέδιο της Capital Markets Day: η τράπεζα θα διανέμει το 50 % των προσαρμοσμένων κερδών, μισό ως μέρισμα και μισό μέσω επαναγορών. Για την περίοδο 2026-2029 αυτό θα ξεπεράσει τα 13 δισ. EUR, με αύξηση του μερίσματος ανά μετοχή κατά 10-15 % ετησίως. Η τράπεζα θέλει να διανείμει επιπλέον κεφάλαια πάνω από το CET1 13 % και, αν διένειμε όλο το πλεόνασμα, θα επρόκειτο για άλλα 8 δισ. EUR. Η απόφαση για το πλεονάζον κεφάλαιο λαμβάνεται μία φορά τον χρόνο, μαζί με τα αποτελέσματα του Q2.
8. Αποδοτικότητα κεφαλαίου: ROTE, RONE και κόστος κεφαλαίου
Το ROTE και το ROE δεν είναι το ίδιο. Για το H1 2026, το ROE ήταν 10,6 % και το ROTE 12,0 %. Το ROTE υπολογίζει την απόδοση μόνο του ενσώματου κεφαλαίου, δηλαδή χωρίς υπεραξία και άυλα περιουσιακά στοιχεία, και δείχνει την απόδοση κεφαλαίων που θα απορροφούσαν πράγματι ζημίες σε περίπτωση κρίσης. Γι’ αυτό το χρησιμοποιούν ως βασικό μέτρο οι τράπεζες και οι επενδυτές, και γι’ αυτό βασίζεται σε αυτό και η αποτίμηση στο κεφάλαιο 12.
Το RONE δεν είναι ROTE. Το RONE είναι η απόδοση των κεφαλαίων που κατανέμονται σε κάθε τομέα με βάση τον κανόνα του 13 % των σταθμισμένων ως προς τον κίνδυνο στοιχείων ενεργητικού του. Οι τομείς έχουν RONE 14,2 %, 19,1 % και 13,5 %, αλλά ο όμιλος μόλις 12,0 %. Η διαφορά οφείλεται στην κεντρική διοίκηση: για το H1 2026 είχε ζημίες 177 εκατ. EUR και ταυτόχρονα δεσμεύει 12,6 δισ. EUR κεφαλαίων. Αν η κεντρική διοίκηση είχε μηδενικές ζημίες, το ROTE του ομίλου για το H1 2026 θα ήταν 12,6 % (δικός μου υπολογισμός).
Για να δημιουργεί αξία μια τράπεζα, το ROTE πρέπει να υπερβαίνει το κόστος ιδίων κεφαλαίων (COE), δηλαδή την απόδοση που απαιτούν οι μέτοχοι. Για τις ευρωπαϊκές τράπεζες συνήθως υπολογίζεται στο 10-12 %. Για την SG χρησιμοποιώ 11 % και 12,5 %, καθώς η διαφορά μεταξύ τους αντιστοιχεί ακριβώς στο ασφάλιστρο κινδύνου για τη Γαλλία.
Με ROTE 12 %, η τράπεζα σήμερα αποφέρει περίπου όσο το κόστος κεφαλαίου της, όχι περισσότερο. Επομένως, είναι δίκαιη μια αποτίμηση κοντά στη μία φορά την ενσώματη λογιστική αξία, όχι πολύ υψηλότερα. Η SG πρέπει πρώτα να κερδίσει μια premium αποτίμηση παραδίδοντας ROTE 13-14 % το 2029.
9. Μακροοικονομία: Γαλλία, ομόλογα και επιτόκια — Το σημαντικότερο μέρος της ανάλυσης!
Η βασική αντιπαράθεση για την SG σήμερα δεν αφορά την τράπεζα, αλλά τη Γαλλία. Από την έναρξη της ενεργειακής κρίσης γύρω από το Hormuz, η απόδοση του 10ετούς OAT αυξήθηκε κατά 150 μονάδες βάσης. Στις 6. 10. 2026 έφτασε στο 4,92 %, το υψηλότερο επίπεδο από τον Ιούλιο του 2002, ενώ το spread έναντι του γερμανικού Bund έφτασε τις 152 μονάδες βάσης, το υψηλότερο από το 2011. Η κυβέρνηση του Sébastien Lecornu παρουσίασε προϋπολογισμό για το 2027 με στόχο έλλειμμα 5,0 % του ΑΕΠ, έναντι 5,4 % το 2026, και εξοικονομήσεις 54 δισ. EUR. Η Εθνοσυνέλευση θα ψηφίσει γι’ αυτόν στις 20 και 27. 10., ενώ την άνοιξη του 2027 η Γαλλία θα έχει προεδρικές εκλογές.
Η τράπεζα επηρεάζεται από τέσσερα κανάλια. Πρώτον, η χρηματοδότηση: όταν αυξάνεται το ασφάλιστρο κινδύνου της Γαλλίας, ακριβαίνουν και τα ομόλογα των γαλλικών τραπεζών. Δεύτερον, οι φόροι: ο προϋπολογισμός του 2027 παρατείνει την έκτακτη προσαύξηση στον φόρο εισοδήματος των μεγάλων εταιρειών, αλλά μειώνει τα έσοδα από αυτήν περίπου κατά ένα τρίτο. Ο κίνδυνος είναι να την αυξήσει ξανά το κοινοβούλιο στη συζήτηση. Τρίτον, τα κρατικά ομόλογα που κατέχει: σύμφωνα με τη γαλλική εποπτική αρχή ACPR, οι γαλλικές τράπεζες κατέχουν 190 δισ. EUR εγχώριου δημόσιου χρέους, δηλαδή το 2 % των περιουσιακών τους στοιχείων. Δεν έχω επαληθεύσει τα ακριβή στοιχεία για την SG στα τρέχοντα δεδομένα της EBA, οπότε δεν τα παραθέτω. Τέταρτον, η οικονομία: η Banque de France μείωσε τον Ιούνιο την πρόβλεψη για την ανάπτυξη του 2026 στο 0,5 %, ενώ μια ασθενέστερη οικονομία σημαίνει υψηλότερες πιστωτικές ζημίες. Τα υψηλότερα επιτόκια από μόνα τους μάλλον βοηθούν τη λιανική, καθώς η τράπεζα επανεπενδύει σταδιακά τις καταθέσεις σε περιουσιακά στοιχεία υψηλότερης απόδοσης. Το πρόβλημα δεν είναι το επίπεδο των επιτοκίων, αλλά το ασφάλιστρο κινδύνου της Γαλλίας: αυτό αυξάνει το κόστος χρηματοδότησης χωρίς να προσφέρει στην τράπεζα υψηλότερο περιθώριο.
Η αγορά πουλάει την SG ως τον πιο ρευστό τρόπο για να στοιχηματίσει κανείς εναντίον της Γαλλίας. Κατά τη γνώμη μου, τρία από τα τέσσερα κανάλια είναι διαχειρίσιμα και έχουν ήδη ενσωματωθεί εν μέρει στην τιμή. Πραγματικά επικίνδυνο είναι μόνο το ανεξέλεγκτο σενάριο: πτώση της κυβέρνησης, προϋπολογισμός χωρίς εξοικονομήσεις και υποβάθμιση της πιστοληπτικής αξιολόγησης της Γαλλίας, μετά την οποία η διαφορά θα ξεπερνούσε τις 200 μονάδες βάσης.
10. Πιστωτική ποιότητα και δοκιμή αντοχής
Το κόστος κινδύνου για το H1 2026 ήταν 0,26 % των δανείων σε ετήσια βάση και για το Q2 2026 0,27 % των δανείων σε ετήσια βάση, εντός της πρόβλεψης της διοίκησης για 25-30. Το ποσοστό των μη εξυπηρετούμενων δανείων μειώθηκε από 2,81 % στο τέλος του 2025 σε 2,70 % στις 30. 6. 2026, ενώ η κάλυψή τους από προβλέψεις, εγγυήσεις και εξασφαλίσεις είναι 83 %. Η τράπεζα διατηρεί σταθερές, στα 2,93 δισ. EUR, τις προβλέψεις για δάνεια που ακόμη εξυπηρετούνται.
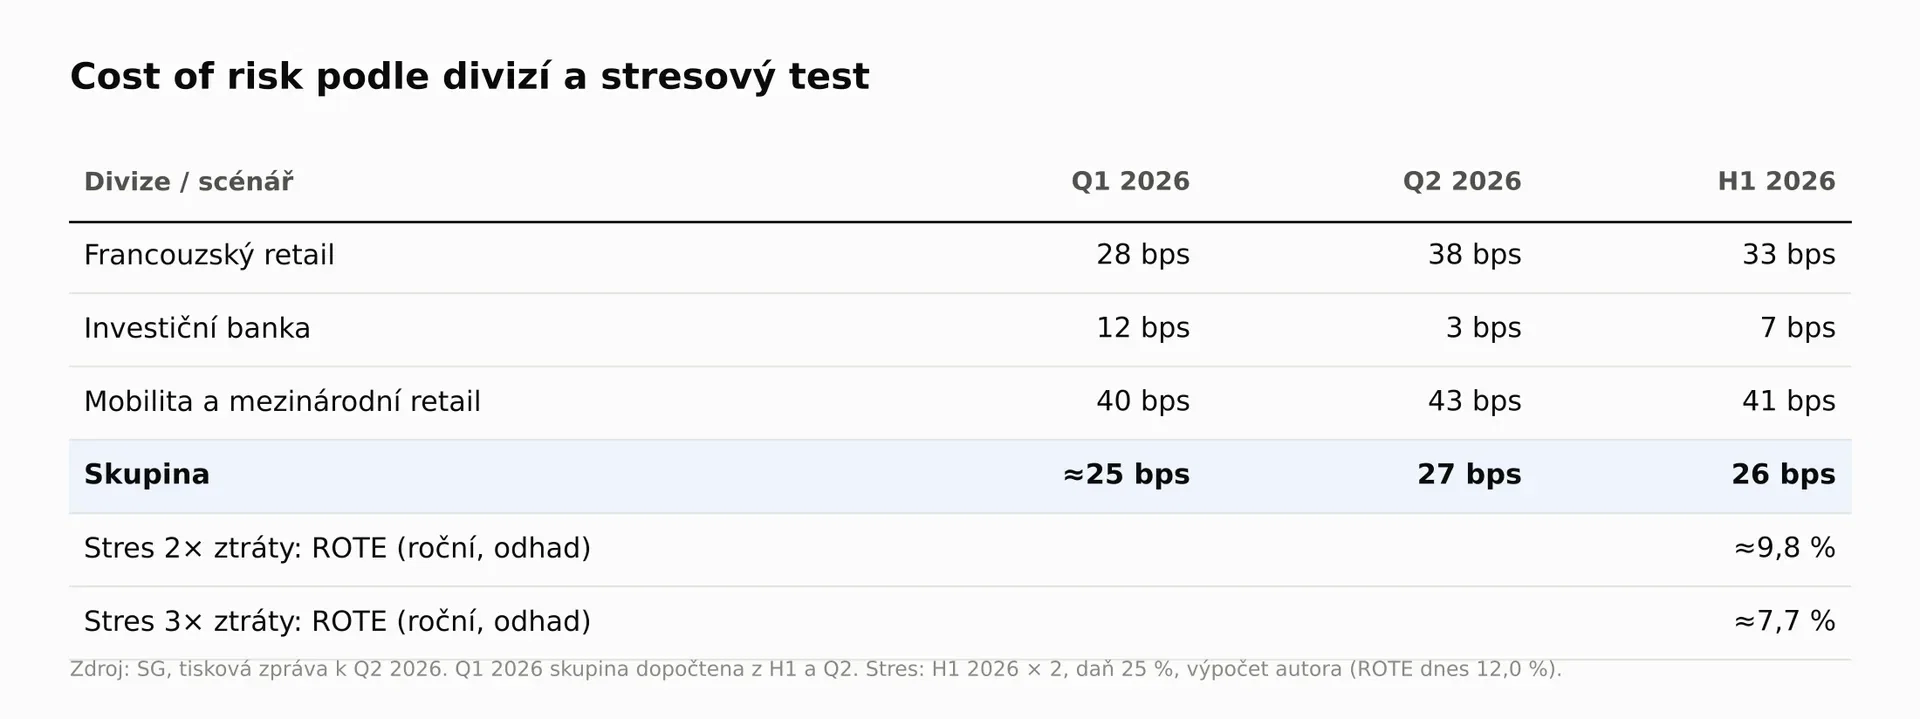
Κάτω από την επιφάνεια, όμως, κάτι κινείται. Στη λιανική τραπεζική στη Γαλλία, το κόστος κινδύνου αυξήθηκε από 28 μονάδες βάσης στο Q1 2026 σε 38 στο Q2 2026, ενώ στον διεθνή τομέα από 40 σε 43. Τον χαμηλό δείκτη του ομίλου διατηρεί η επενδυτική τράπεζα, με μόλις 3 μονάδες βάσης στο Q2 2026. Ένα τόσο χαμηλό επίπεδο δεν μπορεί να διατηρηθεί για πολύ.
Δοκιμή αντοχής: Στο stream είπαμε ότι ο διπλασιασμός των ζημιών αποτελεί καλή δοκιμή. Αν διπλασιάσω τα στοιχεία του H1 2026, οι ετήσιες πιστωτικές ζημίες ανέρχονται σε 1,49 δισ. EUR. Ο διπλασιασμός τους θα μείωνε τα κέρδη μετά φόρων (υπολογίζω 25 %) κατά 1,12 δισ. EUR, δηλαδή το 16 % των καθαρών κερδών, και το ROTE θα υποχωρούσε από 12,0 % σε 9,8 %. Ο τριπλασιασμός θα αφαιρούσε 2,24 δισ. EUR και θα μείωνε το ROTE στο 7,7 %. Και στις δύο περιπτώσεις η τράπεζα θα παρέμενε κερδοφόρα και το CET1 δεν θα έπεφτε κάτω από την απαίτηση. Πρόκειται για δική μου απλοποιημένη εκτίμηση, χωρίς να λαμβάνεται υπόψη η επίδραση στα έσοδα.
Η πιστωτική ποιότητα σήμερα δεν αποτελεί πρόβλημα και η τράπεζα διαθέτει αποθεματικό ακόμη και για μια πολύ χειρότερη χρονιά. Θα παρακολουθούσα, όμως, προσεκτικά τη λιανική τραπεζική στη Γαλλία, όπου οι ζημίες αυξάνονται την ίδια στιγμή που επιβραδύνεται η οικονομία.
11. Αντιπαραθέσεις και κίνδυνοι
11.1 Η λιανική τραπεζική στη Γαλλία αναπτύσσεται μόνο χάρη στο περιθώριο
Τι υποστηρίζουν οι επικριτές: Τα έσοδα από τόκους της λιανικής τραπεζικής στη Γαλλία αυξήθηκαν κατά 14,9 % στο Q2 2026, αλλά οι καταθέσεις του δικτύου της SG μειώθηκαν κατά 3 % σε ετήσια βάση, στα 219 δισ. EUR, και τα δάνεια κατά 2 %, στα 190 δισ. EUR. Για το 2025, χωρίς την επίδραση των αντισταθμίσεων που έληξαν, τα έσοδα από τόκους θα είχαν αυξηθεί μόλις κατά 3,1 %. Όταν εξαντληθεί αυτή η επίδραση, ο τομέας θα σταματήσει να αναπτύσσεται και το ROTE του ομίλου θα μειωθεί.
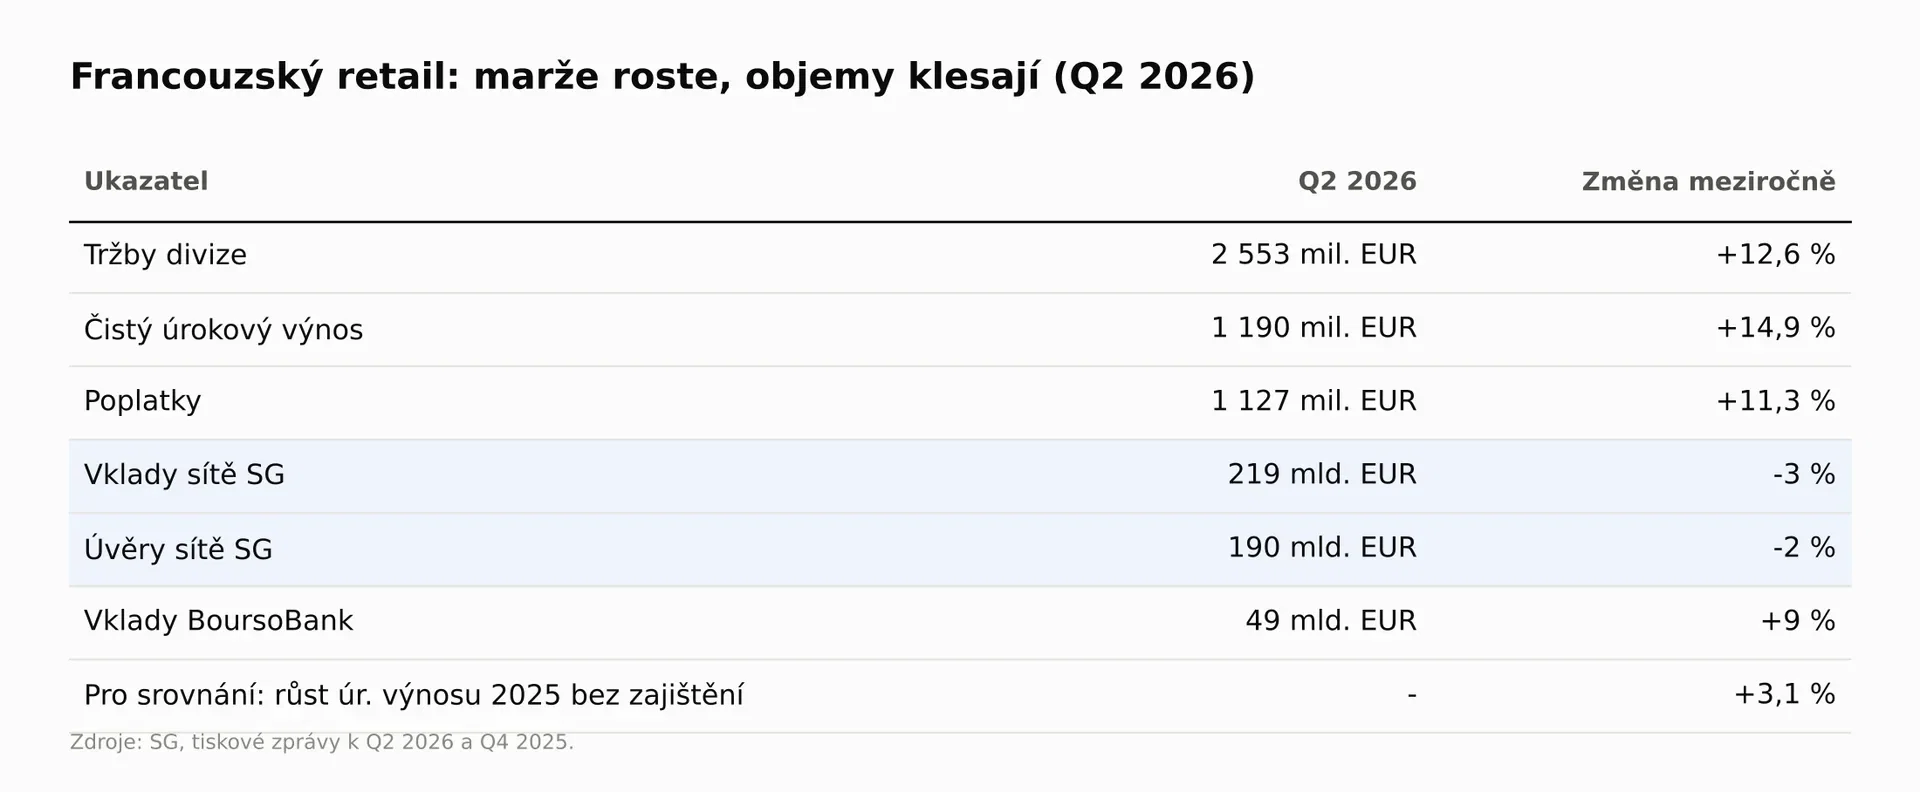
Τι απαντά η εταιρεία: Οι καταθέσεις σε τρεχούμενους λογαριασμούς αυξάνονται και μειώνονται μόνο οι προθεσμιακές, καθώς οι πελάτες μεταφέρουν τα χρήματά τους σε αποταμιευτικά και επενδυτικά προϊόντα που διαχειρίζεται η τράπεζα. Οι προμήθειες του τομέα αυξήθηκαν κατά 11,3 % στο Q2 2026, τα περιουσιακά στοιχεία της ιδιωτικής τράπεζας κατά 10 % και η ασφάλιση ζωής κατά 11 %. Επιπλέον, από την 1. 10. 2026 ο επικεφαλής της BoursoBank διευθύνει και τους πελάτες του δικτύου της SG, επομένως η τράπεζα θέλει να μεταφέρει τους πελάτες σε ένα φθηνότερο ψηφιακό μοντέλο, όχι να τους χάσει.
Τι σημαίνει αυτό για τον επενδυτή: Οι επικριτές έχουν δίκιο ότι οι όγκοι δεν δείχνουν επιχειρηματική ισχύ. Η εταιρεία έχει δίκιο ότι μέρος των «χαμένων» καταθέσεων παραμένει στον όμιλο ως έσοδο από προμήθειες. Η έκβαση θα κριθεί από την ισορροπία αυτών των δύο τάσεων. Σε τριμηνιαία βάση, θα παρακολουθούσα δίπλα δίπλα τα έσοδα από τόκους, τις προμήθειες και τους όγκους.
11.2 Αδύναμες συναλλαγές σε ομόλογα και νομίσματα
Τρεις πλευρές: Οι επικριτές επισημαίνουν ότι το FICC (συναλλαγές σε νομίσματα) υποχωρεί για τρία συνεχόμενα τρίμηνα, κατά 15,0 % στο H1 2026, και υποστηρίζουν ότι η SG έχει επενδύσει λιγότερο σε αυτήν τη δραστηριότητα. Η εταιρεία απαντά ότι το χαρτοφυλάκιό της είναι συγκεντρωμένο στην Ευρώπη και στα επιτόκια, όπου οι συνθήκες είναι δυσμενείς, και ότι το σχέδιο έως το 2029 δεν βασίζεται σε αύξηση των εσόδων της επενδυτικής τράπεζας· οι επενδύσεις κατευθύνονται στο prime brokerage και σε επαναλαμβανόμενα έσοδα. Για τον επενδυτή, αυτό σημαίνει ότι το ασθενές FICC αποτελεί πραγματικό μειονέκτημα, αλλά το σχέδιο δεν εξαρτάται από αυτό. Για την επενδυτική θέση πρόκειται περισσότερο για χαμένη ευκαιρία παρά για κίνδυνο.
11.3 Αξιοπιστία του σχεδίου έως το 2029
Τι υποστηρίζουν οι επικριτές: Στο παρελθόν η SG αναθεώρησε τους στόχους της και, μετά την παρουσίαση του σχεδίου τον Σεπτέμβριο του 2023, η μετοχή υποχώρησε κατά διψήφιο ποσοστό μέσα σε μία ημέρα. Το σχέδιο έως το 2029 βασίζεται κυρίως σε περικοπές: μικτές εξοικονομήσεις 1,9 δισ. EUR, βάση κόστους κάτω από 16,3 δισ. EUR και αύξηση εσόδων μόλις κατά 3 % ετησίως.
Τι απαντά η εταιρεία: Ξεπέρασε όλους τους στόχους για το 2025, αύξησε δύο φορές τους στόχους για το 2026 και ποσοτικοποίησε συγκεκριμένα την εξοικονόμηση από την τεχνητή νοημοσύνη: δυναμικό 500-600 εκατ. EUR, εκ των οποίων τα 350 εκατ. EUR έχουν ήδη ενσωματωθεί στο σχέδιο έως το 2029. Βοήθεια αναμένεται και από τη στρατηγική συνεργασία με την Anthropic για την εφαρμογή του μοντέλου Claude σε όλη την τράπεζα. Για τον επενδυτή, αυτό σημαίνει ότι, υπό τον Krupa, η διοίκηση έχει μέχρι στιγμής καλό ιστορικό ως προς τις δεσμεύσεις της. Οι εξοικονομήσεις, όμως, είναι το ευκολότερο μέρος του σχεδίου. Δυσκολότερο είναι να διατηρηθούν τα έσοδα όταν η λιανική τραπεζική στη Γαλλία χάσει την ώθηση από το περιθώριο επιτοκίου.
11.4 Ayvens και προειδοποιητικά σημάδια
Ayvens: Τα έσοδα για το Q2 2026 μειώθηκαν κατά 13 %, καθώς ομαλοποιήθηκαν τα κέρδη από την πώληση μεταχειρισμένων αυτοκινήτων. Η εταιρεία υποστηρίζει ότι τα 330 EUR ανά όχημα βρίσκονται εντός της πρόβλεψης για 200-600 EUR και ότι τα περιθώρια leasing αυξάνονται. Ο κίνδυνος είναι κυκλικός: σε μια ύφεση, οι τιμές των μεταχειρισμένων πέφτουν και τα κέρδη μπορεί να υποχωρήσουν κάτω από την πρόβλεψη.
Προειδοποιητικά σημάδια: Περιέγραψα στο κεφάλαιο 6 το επαναλαμβανόμενο «έκτακτο» έξοδο για τις μετοχές εργαζομένων. Ο οικονομικός διευθυντής Leopoldo Alvear παρουσιάζει τα αποτελέσματα από το 2025 έως και σήμερα, επομένως δεν διαπιστώνω αλλαγή σε αυτήν τη θέση.
12. Αποτίμηση
Μόνο τώρα μιλάω σοβαρά για την τιμή, όπως και στο stream: πρώτα η επιχείρηση, μετά η τιμή, για να αποφύγουμε την αγκύρωση. Δεν χρησιμοποιώ EV/EBITDA ούτε DCF βάσει ελεύθερων ταμειακών ροών για μια τράπεζα, επειδή το χρέος είναι για την τράπεζα πρώτη ύλη, όχι χρηματοδότηση, και οι ταμειακές ροές της δεν λένε τίποτα για την αξία της. Χρησιμοποιώ τρεις μεθόδους: P/TBV με αντίστροφη αποτίμηση, P/E και απόδοση διανομών.
12.1 P/TBV και τι υποδηλώνει η σημερινή τιμή
Η ενσώματη λογιστική αξία ανά μετοχή ήταν 74,5 EUR στις 30. 6. 2026. Με τιμή 64,47 EUR στις 16. 10. 2026, το P/TBV είναι 0,87. Μετά την ολοκλήρωση της επαναγοράς και την καταβολή της προκαταβολής μερίσματος του Οκτωβρίου ύψους 0,75 EUR, εκτιμώ την αξία ανά μετοχή στα 73,7 EUR και το P/TBV παραμένει ουσιαστικά αμετάβλητο. Νέα στοιχεία θα ανακοινωθούν στις 29. 10. Η δίκαιη τιμή P/TBV μιας τράπεζας μπορεί να προκύψει από τη σχέση (ROTE - g) / (COE - g), όπου g είναι η μακροπρόθεσμη ανάπτυξη. Αν λύσω την εξίσωση ως προς το ROTE και χρησιμοποιήσω το σημερινό P/TBV και ανάπτυξη 2 %, προκύπτει ότι η αγορά ενσωματώνει στην τιμή διαρκές ROTE 9,8 % με COE 11 % και 11,1 % με COE 12,5 %.
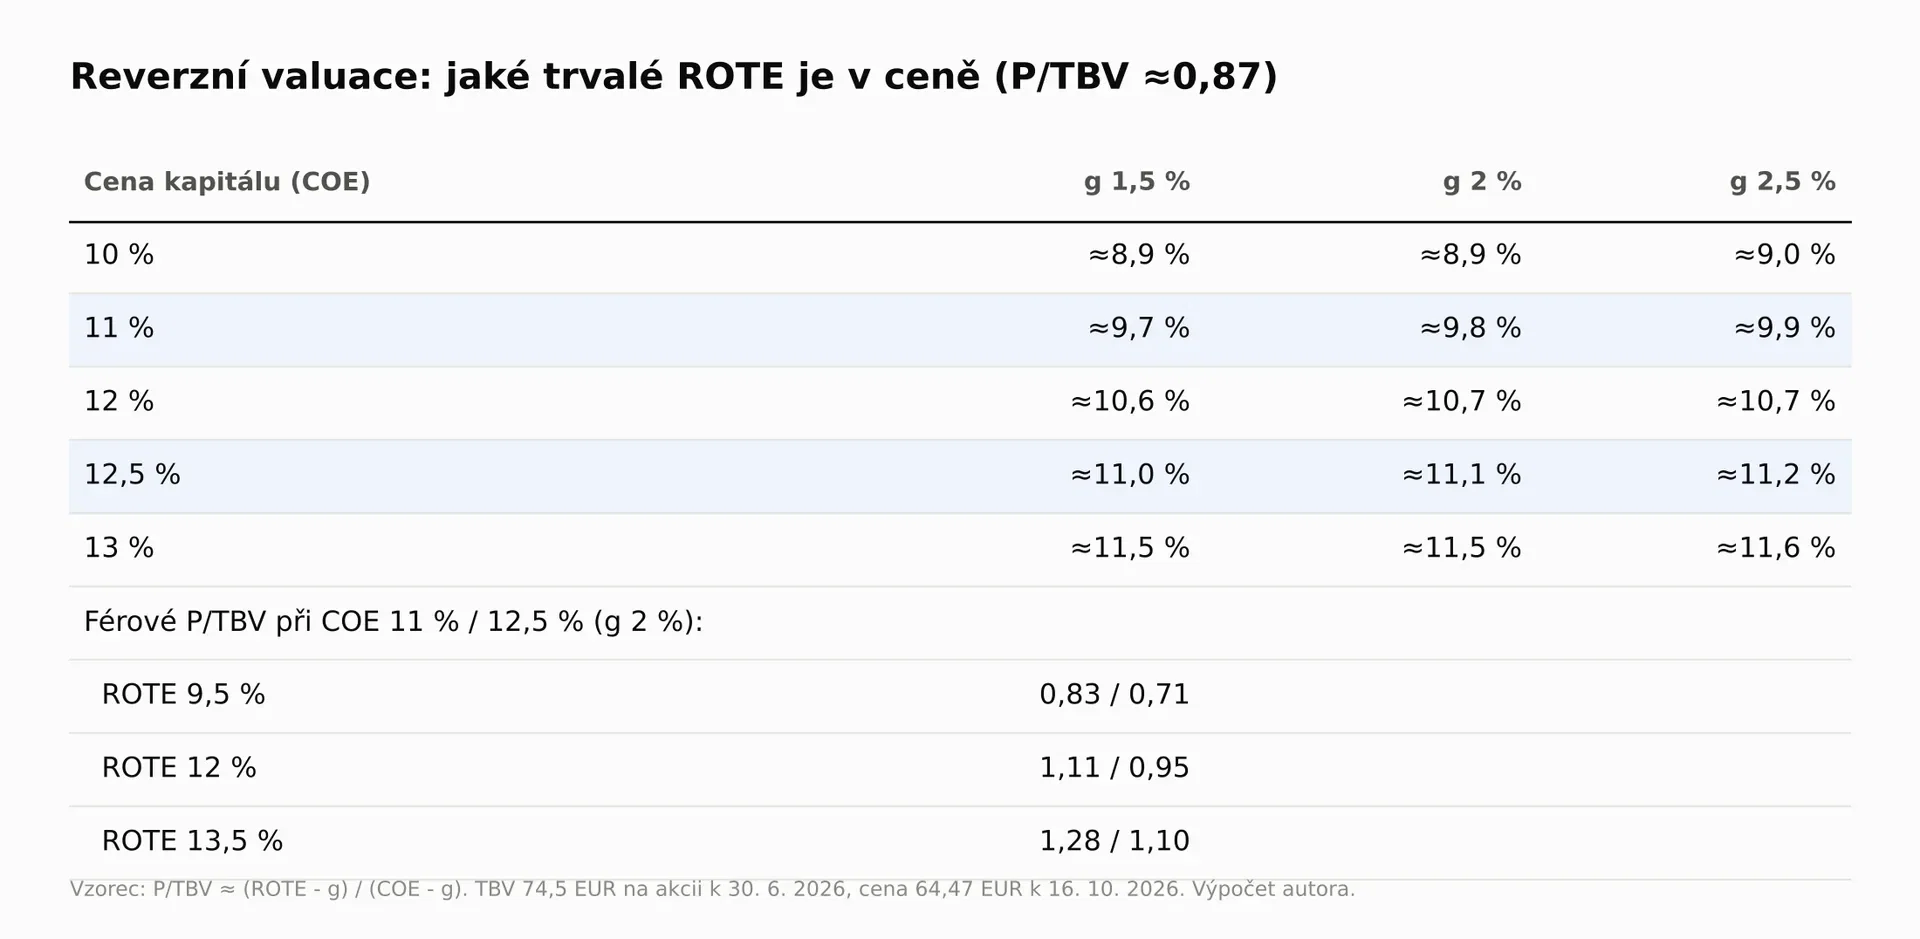
Με υψηλότερο κόστος κεφαλαίου, η αγορά πληρώνει με τη σημερινή τιμή ακριβώς τον στόχο του 2026 (ROTE 11 %) και τίποτα από το σχέδιο έως το 2029. Με χαμηλότερο κόστος κεφαλαίου, πληρώνει ακόμη λιγότερο από όσα κερδίζει σήμερα η τράπεζα. Αν η SG πετύχει ROTE 13,5 %, το δίκαιο P/TBV θα ήταν 1,1 έως 1,3, ανάλογα με το κόστος κεφαλαίου. Επομένως, το συμπέρασμα εξαρτάται από μία μόνο παραδοχή: ποιο ασφάλιστρο κινδύνου για τη Γαλλία θα απαιτεί μακροπρόθεσμα η αγορά.
12.2 P/E
Πριν από την Capital Markets Day, η συναίνεση των αναλυτών προέβλεπε καθαρά κέρδη 6,3 δισ. EUR για το 2026 και 6,8 δισ. EUR για το 2027. Αφού αφαιρεθούν οι τόκοι των υβριδικών ομολόγων (0,76 δισ. EUR ετησίως) και διαιρεθούν τα κέρδη με τον αριθμό των μετοχών, προκύπτει EPS 7,6 EUR για το 2026 και 8,5 EUR για το 2027 (δικός μου υπολογισμός). Με τη σημερινή τιμή, αυτό σημαίνει P/E 8,5 και 7,6. Ένας απλοποιημένος υπολογισμός με το EPS του H1 2026 επί δύο (8,42 EUR) δίνει P/E 7,7. Πρόκειται για χαμηλό πολλαπλασιαστή ακόμη και για ευρωπαϊκή τράπεζα και αντανακλά την έκπτωση λόγω της Γαλλίας.
12.3 Απόδοση διανομών
Για το H1 2026 η τράπεζα συγκέντρωσε για διανομή 2,19 EUR ανά μετοχή (50 % των κερδών). Για ολόκληρο το έτος, αυτό αντιστοιχεί σε 4,4 EUR ή 6,8 % με βάση τη σημερινή τιμή, μισό ως μέρισμα και μισό μέσω επαναγοράς. Το σχέδιο έως το 2029 υπόσχεται συνολικές τακτικές διανομές άνω των 13 δισ. EUR, δηλαδή 3,3 δισ. EUR ετησίως, που αντιστοιχούν στο 7 % της χρηματιστηριακής αξίας των 46 δισ. EUR. Αν η τράπεζα διένειμε επίσης όλο το πλεονάζον κεφάλαιό της, το σύνολο θα έφτανε τα 21 δισ. EUR, δηλαδή 11 % της χρηματιστηριακής αξίας ετησίως.
Τι υποδηλώνει η σημερινή τιμή: Και οι τρεις μέθοδοι λένε το ίδιο. Η αγορά αποτιμά την SG ως τράπεζα που θα διατηρήσει ROTE γύρω στο 10-11 % και δεν πληρώνει τίποτα για το σχέδιο έως το 2029. Στη σημερινή τιμή, ο μέτοχος λαμβάνει παράλληλα 7 % ετησίως σε διανομές, ακόμη κι αν η αποτίμηση δεν αλλάξει.
13. Σενάρια
Για κάθε σενάριο ορίζω το ROTE, την ενσώματη λογιστική αξία ανά μετοχή στο τέλος του 2028 (σήμερα 73,7 EUR συν το μισό των κερδών που παρακρατείται) και το P/TBV που θα ήταν διατεθειμένη να πληρώσει η αγορά. Στη συνέχεια, η τιμή υπολογίζεται ως αξία ανά μετοχή επί P/TBV και συγκρίνεται με τη σημερινή τιμή των 64,47 EUR.
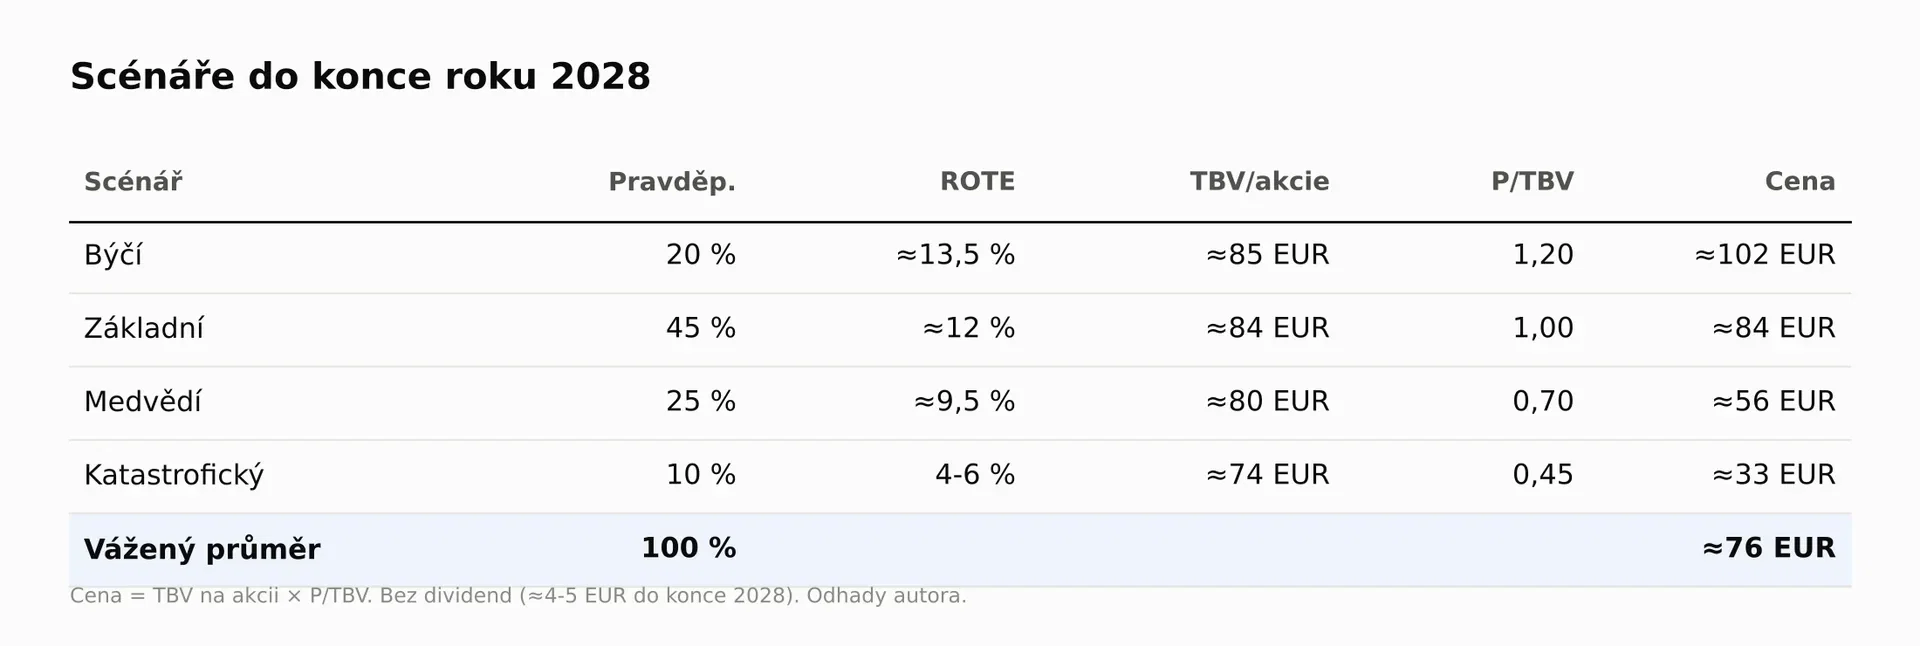
Ανοδικό (20 %): Το σχέδιο έως το 2029 υλοποιείται, το ROTE οδεύει προς το 13,5 % και το spread της Γαλλίας υποχωρεί μετά την έγκριση του προϋπολογισμού. Αξία ανά μετοχή 85 EUR, η αγορά πληρώνει 1,2 φορές, τιμή 102 EUR, δηλαδή +58 % σε σχέση με τη σημερινή τιμή.
Βασικό (45 %): Το ROTE διατηρείται γύρω στο 12 %, η Γαλλία παραμένει στάσιμη χωρίς κρίση και το κόστος κεφαλαίου παραμένει αυξημένο. Αξία ανά μετοχή 84 EUR, P/TBV 1,0, τιμή 84 EUR, δηλαδή +30 %.
Πτωτικό (25 %): Τα έσοδα από τόκους της λιανικής εξαντλούνται, η προσαύξηση φόρου αυξάνεται και οι πιστωτικές ζημίες πλησιάζουν τις 40 μονάδες βάσης. ROTE 9,5 %, αξία ανά μετοχή 80 EUR, P/TBV 0,7, τιμή 56 EUR, δηλαδή -13 %.
Καταστροφικό (10 %): Κρίση γαλλικού χρέους με spread πάνω από 200 μονάδες βάσης, ζημίες στα ομόλογα και περιορισμός των διανομών. ROTE γύρω στο 4-6 %, αξία ανά μετοχή 74 EUR, P/TBV 0,45, τιμή 33 EUR, δηλαδή -49 %.
Σταθμισμένος μέσος όρος: 0,20 × 10² + 0,45 × 84 + 0,25 × 56 + 0,10 × 33 = 75,5 EUR, στρογγυλοποιημένα 76 EUR, δηλαδή 17 % πάνω από τη σημερινή τιμή των 64,47 EUR. Επιπλέον, έως το τέλος του 2028 ο μέτοχος θα λάμβανε 4-5 EUR σε μερίσματα, δηλαδή άλλο 6-8 % της σημερινής τιμής, αν διατηρηθούν οι διανομές. Έτσι, η συνολική αναμενόμενη απόδοση θα ήταν περίπου 24-25 %.
14. Καταλύτες και τι να παρακολουθείτε
Οι επόμενες τρεις εβδομάδες θα επηρεάσουν περισσότερο το κλίμα από ολόκληρο το τρίμηνο. Η Εθνοσυνέλευση ψηφίζει για τον προϋπολογισμό στις 20 και 27. 10. 2026 και οι αναλυτές αναμένουν ότι η κυβέρνηση τελικά θα τον περάσει χωρίς ψηφοφορία μέσω του άρθρου 49.3. Τα αποτελέσματα του Q3 2026 θα δημοσιευτούν στις 29. 10. 2026, τα αποτελέσματα για το σύνολο του έτους στις 4. 2. 2027 και η τράπεζα θα αποφασίσει για τυχόν πρόσθετο πλεονάζον κεφάλαιο μαζί με τα αποτελέσματα του Q2 2027. Την άνοιξη του 2027 θα διεξαχθούν οι γαλλικές προεδρικές εκλογές. Κάθε τρίμηνο θα παρακολουθούσα τρία πράγματα.
1. Λιανική τραπεζική στη Γαλλία: Έσοδα από τόκους, προμήθειες και όγκοι δανείων και καταθέσεων του δικτύου της SG, όλα δίπλα δίπλα. Το κρίσιμο είναι αν θα σταματήσει η μείωση των όγκων πριν εξασθενήσει η αύξηση του περιθωρίου.
2. Πιστωτικές ζημίες και κεφάλαια: Κόστος κινδύνου ανά τομέα, CET1 σε σχέση με τον στόχο του 13 % και δείκτης μόχλευσης σε σχέση με την απαίτηση του 3,6 %.
3. Έξοδα και Γαλλία: Η πορεία προς βάση κόστους κάτω από 16,3 δισ. EUR το 2029 και το spread OAT-Bund. Κάτω από τις 100 μονάδες βάσης, η έκπτωση λόγω της Γαλλίας θα πρέπει να περιορίζεται· πάνω από τις 150 αυξάνεται ο κίνδυνος του πτωτικού σεναρίου.
15. Συμπέρασμα
Τι είναι αδιαμφισβήτητο: Η Société Générale έχει πραγματοποιήσει πραγματική αναστροφή. Τα έξοδα μειώνονται, το ROTE αυξήθηκε από 4,2 % το 2023 σε 12,0 % στο H1 2026, τα κεφάλαια και η ρευστότητα είναι ισχυρά και η τράπεζα επιστρέφει σημαντικά ποσά στους μετόχους. Τα τέσσερα ερωτηματικά από το stream αποδείχτηκαν σφάλματα στα δεδομένα, όχι προβλήματα της εταιρείας.
Τι είναι αμφιλεγόμενο: Αν η ανάπτυξη της λιανικής τραπεζικής στη Γαλλία θα επιβιώσει όταν εξαντληθεί η επίδραση του περιθωρίου επιτοκίου, ενώ οι όγκοι μειώνονται. Και αν η Γαλλία θα περάσει τον προϋπολογισμό και τις εκλογές χωρίς κρίση που θα αύξανε το κόστος χρηματοδότησης και τις πιστωτικές ζημίες.
Πού βρίσκεται η σημερινή τιμή: Με P/TBV 0,87, η αγορά πληρώνει για ROTE 10-11 %, δηλαδή περίπου για τον στόχο του 2026, και τίποτα για το σχέδιο έως το 2029. Η σημερινή τιμή βρίσκεται ανάμεσα στο πτωτικό σενάριο (56 EUR) και το βασικό (84 EUR), πιο κοντά στο πτωτικό. Ο σταθμισμένος μέσος όρος των 76 EUR είναι 17 % υψηλότερος.
Τι θα άλλαζε την άποψή μου: Θετικά, δύο συνεχόμενα τρίμηνα με σταθερούς όγκους στη λιανική τραπεζική στη Γαλλία και έγκριση του προϋπολογισμού με αποκλιμάκωση του spread. Αρνητικά, πτώση της κυβέρνησης, υποβάθμιση της πιστοληπτικής αξιολόγησης της Γαλλίας ή κόστος κινδύνου πάνω από 35 μονάδες βάσης για ολόκληρο τον όμιλο.
Απάντηση στο βασικό ερώτημα: Σήμερα η αγορά τιμωρεί κυρίως τη Γαλλία, όχι τη Société Générale. Η τράπεζα, όμως, δεν έχει ακόμη κερδίσει το δικαίωμα να αντιμετωπίζεται ξεχωριστά από τη Γαλλία και, ώσπου να το αποδείξει, η έκπτωση θα παραμείνει.
16. Η προσωπική μου άποψη
Μέχρι εδώ βασίστηκα στα στοιχεία. Κάθε ισχυρισμός στην ανάλυση έχει πηγή ή υπολογισμό που μπορείτε να επαληθεύσετε μόνοι σας και προσπάθησα να δώσω τον ίδιο χώρο τόσο στα επιχειρήματα υπέρ της Société Générale όσο και σε εκείνα που είναι εναντίον της. Αυτό το κεφάλαιο είναι διαφορετικό. Δεν αφορά πια το τι λένε τα δεδομένα, αλλά το τι θα έκανα εγώ με αυτά αν αποφάσιζα σήμερα για τα δικά μου χρήματα. Γι’ αυτό, θεωρήστε το άποψή μου και όχι συμπέρασμα της ανάλυσης.
Δεν κατέχω τώρα μετοχές της Société Générale, αλλά την έχω στη λίστα παρακολούθησής μου και όσο περισσότερο ασχολούμαι μαζί της τόσο περισσότερο με ενδιαφέρει. Μου αρέσει ότι δεν αγοράζω μια ιστορία που πρέπει να συμπληρώσω με εικασίες. Η αναστροφή έχει ήδη συντελεστεί και φαίνεται στα στοιχεία: τα έξοδα μειώνονται, το ROTE τριπλασιάστηκε μέσα σε τρία χρόνια και η τράπεζα επιστρέφει στους μετόχους περίπου το 7 % της χρηματιστηριακής αξίας της ετησίως. Και για όλα αυτά, σήμερα η αγορά πληρώνει λιγότερα από την ενσώματη αξία των κεφαλαίων της τράπεζας.
Όμως, μια φθηνή μετοχή δεν είναι απαραίτητα και καλή αγορά. Μια τράπεζα σε μια χώρα που έχει οριακό προϋπολογισμό και προεδρικές εκλογές μπροστά της μπορεί να γίνει ακόμη φθηνότερη. Και περισσότερο από την ίδια τη Γαλλία, με προβληματίζει η λιανική τραπεζική στη Γαλλία: τόσο τα δάνεια όσο και οι καταθέσεις μειώνονται και η ανάπτυξη στηρίζεται μόνο στο περιθώριο επιτοκίου. Αν αυτό δεν αλλάξει τα επόμενα τρίμηνα, το σχέδιο έως το 2029 θα βασιστεί κυρίως στις περικοπές, κάτι που αποτελεί αδύναμη βάση για ένα στοίχημα πολλών ετών.
Σε ποια τιμή θα αγόραζα: Θεωρώ τη σημερινή τιμή των 64,47 EUR δίκαιη, όχι ευκαιρία. Έως το τέλος Οκτωβρίου θα έχουμε την ψηφοφορία για τον προϋπολογισμό και τα αποτελέσματα του Q3, και δεν θέλω να πληρώσω ολόκληρη την τιμή σε μια στιγμή που δύο άμεσα γεγονότα μπορούν να μετακινήσουν τη μετοχή κατά δεκάδες τοις εκατό προς οποιαδήποτε κατεύθυνση. Γι’ αυτό θα έκανα την πρώτη αγορά μόνο κοντά στα 57 EUR, δηλαδή περίπου 12 % κάτω από τη σημερινή τιμή. Σε αυτήν την τιμή, η μετοχή θα διαπραγματευόταν στο 0,77 της ενσώματης λογιστικής αξίας, πρακτικά στο επίπεδο του πτωτικού σεναρίου μου (56 EUR), ο σταθμισμένος μέσος όρος των σεναρίων θα ήταν κατά ένα τρίτο υψηλότερος και μόνο οι διανομές προς τους μετόχους θα απέφεραν περίπου 7,7 % ετησίως. Αυτή είναι η προστασία από τα λάθη που θέλω να έχω σε μια γαλλική τράπεζα.
Πότε θα αγόραζα επιπλέον και πότε θα περίμενα: Αν τα αποτελέσματα του Q3 έδειχναν ότι σταμάτησε η μείωση των όγκων στη λιανική τραπεζική στη Γαλλία και ο προϋπολογισμός εγκρινόταν χωρίς αναταράξεις, θα ήμουν πρόθυμος να αγοράσω και σε υψηλότερη τιμή, επειδή θα εξαφανιζόταν η μεγαλύτερη αβεβαιότητα της επενδυτικής θέσης. Αντίθετα, πτώση της κυβέρνησης, υποβάθμιση της πιστοληπτικής αξιολόγησης της Γαλλίας ή κόστος κινδύνου στη γαλλική λιανική πάνω από 40 μονάδες βάσης θα ήταν για μένα λόγος να περιμένω, ακόμη κι αν η μετοχή έπεφτε κάτω από τα 57 EUR. Μια φθηνότερη μετοχή με χειρότερα δεδομένα δεν είναι καλύτερη αγορά.
Πόσο μεγάλη θέση: Μάλλον μικρή. Δεν αγοράζω μόνο μια τράπεζα που έχει γυρίσει σελίδα, αλλά και ένα κομμάτι της Γαλλίας, και αυτόν τον κίνδυνο δεν μπορώ να τον εκτιμήσω τόσο καλά όσο τα στοιχεία της ίδιας της τράπεζας. Ο χρονικός ορίζοντάς μου είναι έως το τέλος του 2028, όπως και στα σενάρια.