


Η Ιαπωνία κάνει το χρήμα ακριβότερο και οι αμερικανικές μετοχές σας θα το νιώσουν νωρίτερα απ’ όσο νομίζετε...
Την τελευταία φορά που η Ιαπωνία αύξησε τα επιτόκια, περίπου 1,3 τρισεκατομμύρια δολάρια εξαφανίστηκαν από τις αμερικανικές μετοχές μέσα σε μία μόνο ημέρα. Σήμερα, το ιαπωνικό δεκαετές ομόλογο ξεπερνά το 3%, για πρώτη φορά από το 1996, και η κεντρική τράπεζα διατηρεί τα επιτόκια στο υψηλότερο επίπεδο των τελευταίων 31 ετών.
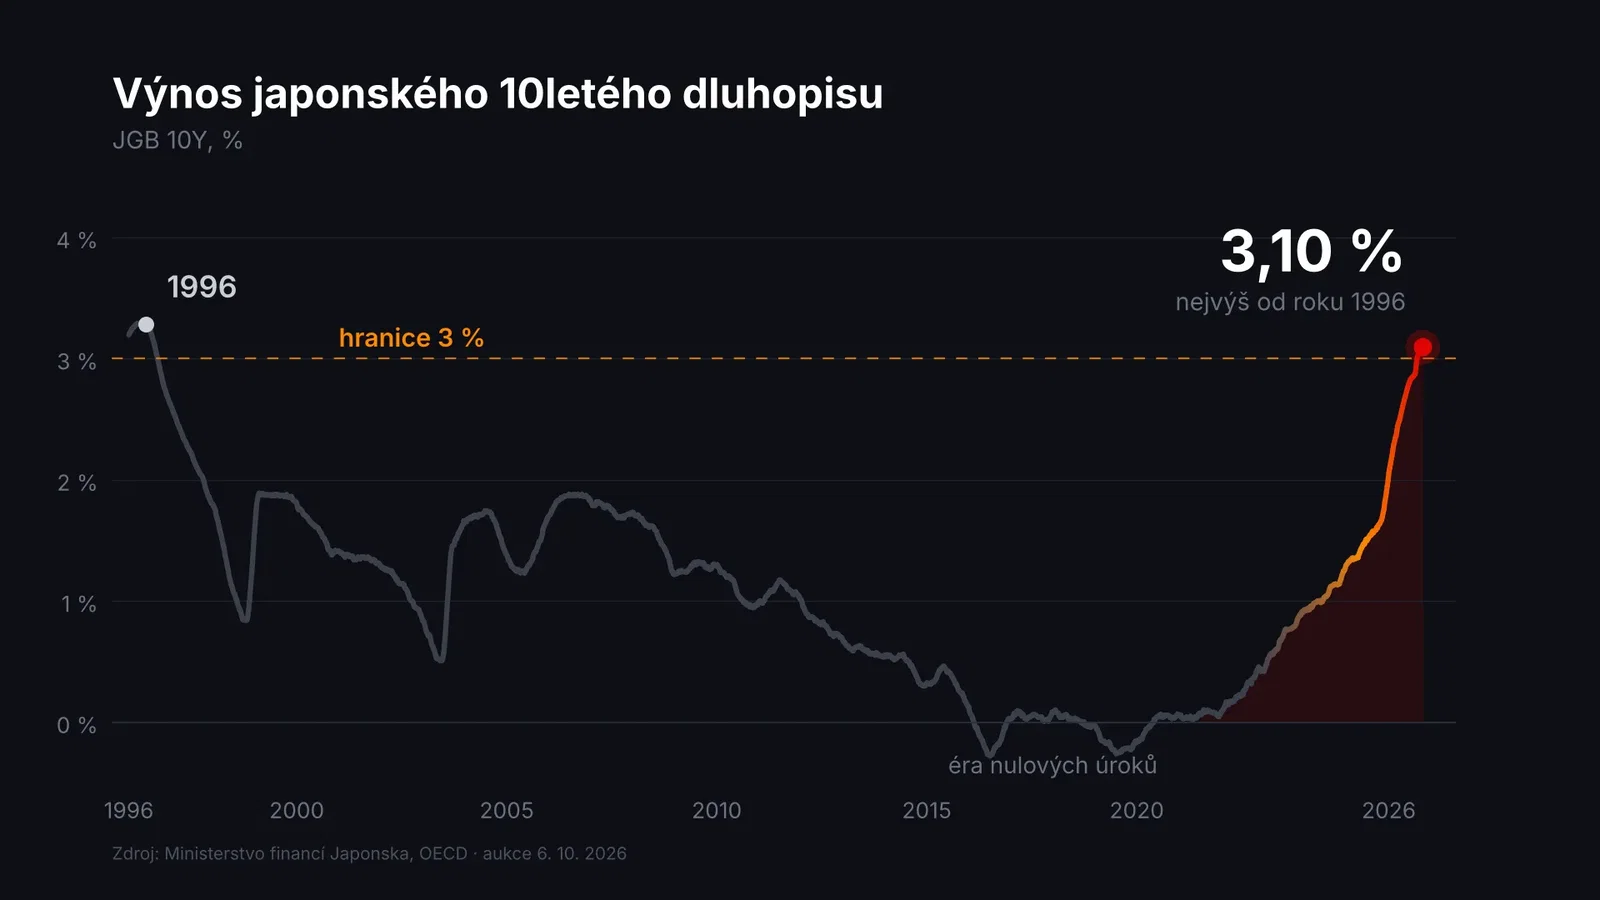
Αυτή τη φορά δεν συνέβη απότομα, αλλά η πίεση αυξανόταν σταδιακά. Αυτό όμως είναι συχνά πιο επικίνδυνο για τους επενδυτές, επειδή λίγοι το αντιλαμβάνονται εγκαίρως.
Το φθηνότερο χρήμα στον πλανήτη τελειώνει
Για δεκαετίες, τα funds δανείζονταν γιεν σχεδόν δωρεάν, τα μετέτρεπαν σε δολάρια και αγόραζαν αμερικανικά περιουσιακά στοιχεία. Οι εκτιμήσεις για το μέγεθος αυτού του «carry trade» κυμαίνονται μεταξύ 1 και 4 τρισεκατομμυρίων δολαρίων.
Όταν όμως η Bank of Japan αύξησε τα επιτόκια στο 0,25% στις 31 Ιουλίου 2024, το γιεν ενισχύθηκε και τα funds άρχισαν να πωλούν πανικόβλητα. Στις 5 Αυγούστου, ο Nikkei υποχώρησε κατά 12,4%, τη μεγαλύτερη πτώση από το 1987, ο S&P 500 έχασε 3% και ο δείκτης φόβου VIX εκτινάχθηκε για λίγο πάνω από το 60.
Ωστόσο, μέχρι την Παρασκευή της ίδιας εβδομάδας, ο S&P 500 είχε ανακτήσει τις απώλειές του. Έκτοτε, η BoJ αύξησε τα επιτόκια αρκετές ακόμη φορές, πιο πρόσφατα στις 18 Σεπτεμβρίου, στο 1,25%. Όμως, στη συνέχεια δεν ήρθε χρηματιστηριακή κατάρρευση. Το γιεν μάλιστα αποδυναμώθηκε, καθώς 2 μέλη του συμβουλίου ψήφισαν κατά της αύξησης και ο διοικητής Ueda δεν δεσμεύτηκε για περαιτέρω αυξήσεις. Αυτό είναι λίγο παράδοξο, έτσι δεν είναι; Όταν τα επιτόκια ανεβαίνουν, γιατί αποδυναμώθηκε το νόμισμα της χώρας των σαμουράι;
Η απάντηση είναι ότι και η Αμερική κάνει το χρήμα ακριβότερο. Τον Σεπτέμβριο, η Fed αύξησε τα επιτόκια στο 3,75 έως 4% και το αμερικανικό δεκαετές ομόλογο έφτασε προσωρινά τον Οκτώβριο στο 5,34%, στο υψηλότερο επίπεδο από το 2002. Έτσι, τα κεφάλαια εξακολουθούν να έχουν λόγο να παραμένουν στις ΗΠΑ.
Ωστόσο, η διαφορά μεταξύ των αμερικανικών και των ιαπωνικών αποδόσεων έχει σχεδόν υποδιπλασιαστεί τα τελευταία 3 χρόνια: από σχεδόν 4 ποσοστιαίες μονάδες τον Οκτώβριο του 2023 σε περίπου 2 μονάδες τον φετινό Σεπτέμβριο. Για τις ιαπωνικές ασφαλιστικές εταιρείες, που διαχειρίζονται περίπου 2,5 τρισεκατομμύρια δολάρια και διατηρούν το ένα τέταρτο αυτών των περιουσιακών στοιχείων στο εξωτερικό, πρόκειται για σημαντική αλλαγή στο επιχειρηματικό μοντέλο.
Σύμφωνα με την BlackRock $BLK, το αμερικανικό δεκαετές ομόλογο αποδίδει περίπου 2% μετά την αντιστάθμιση του συναλλαγματικού κινδύνου, ενώ το ιαπωνικό αποδίδει περίπου 3% χωρίς κανέναν συναλλαγματικό κίνδυνο. Ως αποτέλεσμα, οι Ιάπωνες επενδυτές έχουν ήδη πουλήσει ξένα ομόλογα αξίας άνω των 5 τρισεκατομμυρίων γιεν.
Το ιαπωνικό χρέος ξεπερνά το 200% του ΑΕΠ. Οι τόκοι του θα αυξηθούν φέτος κατά περίπου ένα τρίτο σε σύγκριση με το 2024 και το 2029 η εξυπηρέτηση του χρέους αναμένεται να κοστίσει 41,3 τρισεκατομμύρια γιεν, δηλαδή το 30% του προϋπολογισμού, περισσότερο από το κοινωνικό κράτος. Επιπλέον, η κεντρική τράπεζα αποσύρεται σταδιακά από την αγορά ομολόγων, οπότε το κράτος πρέπει να βρει αγοραστές στην εγχώρια αγορά. Και σήμερα, μεγάλο μέρος του εγχώριου κεφαλαίου βρίσκεται στην Αμερική.
Οι Ιάπωνες κατέχουν αμερικανικά κρατικά ομόλογα αξίας 1,14 τρισεκατομμυρίων δολαρίων, αλλά οι επενδύσεις τους σε αμερικανικές μετοχές είναι ακόμη μεγαλύτερες, περίπου 1,4 τρισεκατομμύρια. Μεγάλο μέρος τους δεν αγοράζεται από θεσμικούς επενδυτές, αλλά από νοικοκυριά μέσω των φορολογικά ευνοημένων λογαριασμών NISA (κάτι σαν το αντίστοιχο του δικού μας DIP). Στα τέλη Ιουνίου υπήρχαν πάνω από 30 εκατομμύρια τέτοιοι λογαριασμοί και οι αγορές μέσω αυτών έφτασαν περίπου τα 85 τρισεκατομμύρια γιεν, ξεπερνώντας προ πολλού τον κυβερνητικό στόχο για το 2027. Μόνο στο τρίμηνο έως τα τέλη Σεπτεμβρίου, τα νοικοκυριά αγόρασαν, μέσω funds, ξένες μετοχές αξίας-ρεκόρ 3,9 τρισεκατομμυρίων γιεν.
Τα δημοφιλέστερα funds παρακολουθούν τον S&P 500 και δεν αντισταθμίζουν τον συναλλαγματικό κίνδυνο. Έτσι, οι Ιάπωνες επενδυτές κέρδιζαν διπλά: από την άνοδο των μετοχών και από την αποδυνάμωση του γιεν, το οποίο τον φετινό Ιούλιο βρέθηκε στο χαμηλότερο επίπεδο των τελευταίων 40 ετών. Αν όμως το γιεν ενισχυόταν απότομα, αυτοί οι πιστοί αγοραστές του ίδιου δείκτη που έχετε στο
$VOO ή $SPY, θα έχαναν μέρος των κερδών τους και το κίνητρό τους να παραμείνουν σε αυτόν θα εξασθενούσε. Ο Nikkei (ο ιαπωνικός δείκτης) είναι σήμερα πολύ συγκεντρωμένος. Οι Advantest, Tokyo Electron, SoftBank $SFTBY και Fast Retailing αποτελούν περίπου το 35% της στάθμισής του.
Στις 13 Οκτωβρίου, η Tokyo Electron υποχώρησε κατά 7,2%, η SoftBank κατά 8,5% και ο Nikkei έχασε πάνω από 1 250 μονάδες, παρότι οι περισσότερες μετοχές στο χρηματιστήριο σημείωσαν άνοδο. Την ίδια ημέρα, στις ΗΠΑ, η $CRWV υποχώρησε κατά 16% λόγω ανησυχιών για το χρέος που συνδέεται με τις υποδομές τεχνητής νοημοσύνης.
Ο μηχανισμός είναι πάντα ο ίδιος. Το ακριβότερο χρήμα πλήττει περισσότερο τις εταιρείες των οποίων οι αποτιμήσεις βασίζονται σε κέρδη που αναμένονται σε 5 ή 10 χρόνια.
Χθες είδαμε στο NASDAQ τη χειρότερη ημέρα των τελευταίων μηνών. Η μεταβλητότητα είναι εδώ και, όσο κι αν δεν φαίνεται, η Ιαπωνία έχει αναμφίβολα σημαντικό μερίδιο σε αυτό.