


Τι θα γινόταν αν νέα δεδομένα για μια εταιρεία που έχασε σχεδόν το 65% της αξίας της έδειχναν ακριβώς το αντίθετο από αυτό που φοβάται η αγορά; 👀
Η τελευταία έκθεση της Tenjin έφερε πολύ ενδιαφέροντα στοιχεία για την AppLovin $APP . Το Q3 2026, η εταιρεία εξασφάλισε το 53% των εσόδων από διαφημίσεις σε παιχνίδια για κινητά στο iOS, από 44 % το Q2. Στο Android, το μερίδιό της αυξήθηκε από 23 % σε 29%, ξεπερνώντας μάλιστα την Google AdMob (22 %).
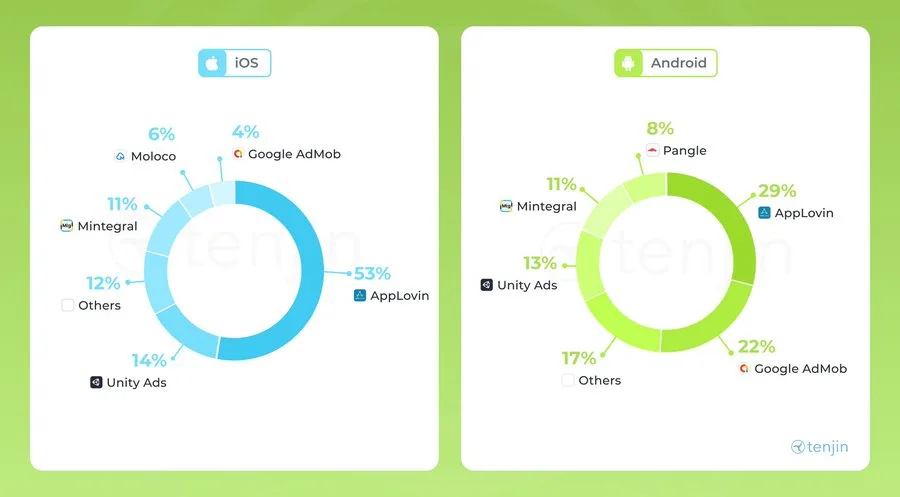
Δεν πρόκειται για μερίδιο σε ολόκληρη την αγορά διαφημίσεων για κινητά, αλλά για έσοδα από διαφημίσεις σε παιχνίδια που παρακολουθεί η Tenjin. Παρ’ όλα αυτά, η τάση είναι αρκετά σαφής και σε ετήσια βάση η AppLovin κέρδισε 11 ποσοστιαίες μονάδες στο iOS και 10 στο Android.
Δεν έχει σημασία μόνο το μερίδιο αγοράς που κερδίζει, αλλά και το γιατί
Αυτό μπορεί να αποτελεί ακόμη μία απόδειξη του τεχνολογικού προβαδίσματος του διαφημιστικού συστήματος Axon AI. Αν μπορεί να προσφέρει στους διαφημιζόμενους καλύτερες αποδόσεις, εκείνοι είναι πρόθυμοι να πληρώσουν περισσότερα για τη διαφήμιση. Στη συνέχεια, οι δημιουργοί παιχνιδιών κερδίζουν περισσότερα, η AppLovin κερδίζει περισσότερες διαφημιστικές δημοπρασίες και αποκτά επιπλέον δεδομένα για να βελτιώνει τα μοντέλα της.
Εδώ μπορεί να δημιουργείται ένα πολύ ισχυρό ανταγωνιστικό πλεονέκτημα, που δεν θα είναι εύκολο να αντιγραφεί. Και οι αριθμοί δείχνουν ήδη αυτόν τον μηχανισμό. Το Q2, τα έσοδα της AppLovin αυξήθηκαν κατά 53 % στα $1,92 δισεκατομμύρια, ενώ τα καθαρά διαφημιστικά έσοδα ανά εγκατάσταση αυξήθηκαν κατά 58 %, παρότι ο συνολικός αριθμός εγκαταστάσεων μειώθηκε κατά 2%.
Αυτό είναι πολύ σημαντικό. Γιατί η εταιρεία δεν αναπτύσσεται μόνο χάρη στον μεγαλύτερο όγκο διαφημίσεων, αλλά κυρίως επειδή μπορεί να αποκομίζει περισσότερα έσοδα από τον υφιστάμενο όγκο. Και καθώς πρόκειται για ένα μοντέλο λογισμικού με υψηλή κερδοφορία, η βελτίωση των επιδόσεων έχει τη δυνατότητα να μεταφραστεί σημαντικά σε κέρδη και ταμειακές ροές.
Και πόσο κοστίζει σήμερα αυτή η επιχείρηση;
Μετά τη μεγάλη πτώση, οι μετοχές διαπραγματεύονται γύρω στα $260, με P/E περίπου 20, forward P/E 14,4 και P/FCF περίπου 19.
Για μια εταιρεία της οποίας τα έσοδα αυξήθηκαν τελευταία κατά 53 %, θεωρώ ότι πρόκειται για πολύ ενδιαφέρουσες αποτιμήσεις. Ωστόσο, η αγορά συνυπολογίζει και πραγματικούς κινδύνους: τον αβέβαιο ρυθμό περαιτέρω βελτίωσης του Axon, τον ανταγωνισμό, τις νομικές διαμάχες και το ερώτημα αν μπορεί να επεκταθεί με επιτυχία πέρα από τα παιχνίδια για κινητά.
Και ο ρυθμός βελτίωσης του Axon είναι σήμερα ένα από τα μεγαλύτερα ερωτηματικά. Το Q2, οι νέες βελτιώσεις των μοντέλων ήρθαν αργότερα από ό,τι περίμενε η διοίκηση, γεγονός που συνέβαλε στην απογοήτευση των επενδυτών. Ωστόσο, ο CEO Adam Foroughi υποστήριξε ότι είχαν ήδη αναπτυχθεί στις αρχές του Q3 και έφερναν καλύτερα αποτελέσματα.
Τώρα βλέπουμε ότι το Q3 η AppLovin κέρδισε επιπλέον μερίδιο και στις δύο πλατφόρμες. Αυτό δεν αποδεικνύει ακόμη ότι η απόδοση των μοντέλων βελτιώθηκε με κάποιον τρόπο, αλλά σίγουρα δεν ενισχύει ούτε την άποψη ότι το ανταγωνιστικό της πλεονέκτημα εξασθενεί.
Και εδώ βλέπω έναν πιθανό καταλύτη. Τα επόμενα αποτελέσματα θα ανακοινωθούν ήδη στις 4 Νοεμβρίου και οι αναλυτές αναμένουν έσοδα περίπου $2,08 δισεκατομμυρίων. Αν οι νέες βελτιώσεις του Axon μεταφράστηκαν σε υψηλότερα απόλυτα έσοδα και κέρδη, η AppLovin θα μπορούσε να εκπλήξει και πάλι θετικά.
Φυσικά, η αύξηση του μεριδίου σύμφωνα με την Tenjin δεν εγγυάται από μόνη της αύξηση των εσόδων ή υπέρβαση των εκτιμήσεων. Όμως, σε συνδυασμό με όσα έχει αναφέρει η διοίκηση, θεωρώ ότι αποτελεί ένα αρκετά ενδιαφέρον σημάδι.
Προσωπικά, έχω την αίσθηση ότι η αγορά τιμωρεί σήμερα την AppLovin κυρίως λόγω της αβεβαιότητας γύρω από τη μελλοντική ανάπτυξή της, ενώ η ανταγωνιστική της θέση παραμένει αρκετά ισχυρή. Και με την τρέχουσα αποτίμηση, η σχέση δυνητικής απόδοσης και κινδύνου αρχίζει να μου φαίνεται όλο και πιο λογική.