


4 ETF που παρακολουθούν μικρές υποτιμημένες αμερικανικές εταιρείες

Τα τέσσερα πιο γνωστά αμερικανικά ETF μικρών εταιρειών αξίας έχουν σχεδόν ταυτόσημες ονομασίες, αλλά το καθένα αγοράζει διαφορετικό χαρτοφυλάκιο. Διαφέρουν στον ορισμό της μικρής εταιρείας, στην έμφαση στην κερδοφορία και στο κόστος, το οποίο κυμαίνεται από 0,05 % έως 0,27 % ετησίως. Τα τελευταία πέντε χρόνια, η διαφορά μεταξύ του καλύτερου και του χειρότερου ήταν 4,5 ποσοστιαίες μονάδες ετησίως.
Βασικά σημεία
Η πενταετής απόδοση διαφέρει μεταξύ των τεσσάρων κατά 4,5 π.μ. ετησίως. Το καλύτερο αμοιβαίο κεφάλαιο απέδωσε 11,17 % ετησίως έως τις 30. 9. 2026, ενώ το ασθενέστερο 6,66 %. Η διαφορά οφείλεται κυρίως στη μεθοδολογία και όχι στην τύχη.
Η ισχυρότερη κλίση προς την κερδοφορία ξεπερνά το διπλάσιο του δείκτη. Ο σταθμισμένος λόγος κερδών προς λογιστική αξία φτάνει το 0,32 έναντι 0,14 στον συγκριτικό δείκτη μικρών εταιρειών αξίας.
Μια «μικρή εταιρεία» μπορεί να έχει διάμεση χρηματιστηριακή αξία 9,9 δισ. USD. Ο ευρύτερος ορισμός εκτείνεται σε εύρος που άλλοι πάροχοι κατατάσσουν στις μεσαίες εταιρείες.
Οι μικρές εταιρείες αξίας διαπραγματεύονται στις 17,3 φορές τα κέρδη, ενώ οι μεγάλες αμερικανικές εταιρείες στις 29,7 φορές. Ο κλάδος είναι σαφώς φθηνότερος, αλλά η χαμηλή αποτίμηση από μόνη της δεν εγγυάται υψηλότερη απόδοση.
Η διαφορά κόστους 0,20 π.μ. ετησίως αντιστοιχεί σε 3,6 % της τελικής αξίας έπειτα από 20 χρόνια. Η ενεργή κλίση προς παράγοντες πρέπει στο μέλλον να αποφέρει περισσότερα από όσο κοστίζει.
Η αμερικανική χρηματιστηριακή αγορά είναι σήμερα ιδιαίτερα συγκεντρωμένη. Η τεχνολογία πληροφοριών αντιπροσωπεύει το 38,6 % του iShares Core S&P 500 και ο δείκτης διαπραγματεύεται σχεδόν στις 30 φορές τα κέρδη. Οι επενδυτές που αναζητούν αντίβαρο συχνά στρέφονται στις μικρές εταιρείες αξίας. Ωστόσο, τα τέσσερα πιο γνωστά ETF αυτού του κλάδου δεν είναι εναλλάξιμα. Μόνο τα IJS και VBR παρακολουθούν πραγματικά δείκτη, ενώ τα AVUV και DFSV είναι συστηματικά ενεργά διαχειριζόμενα αμοιβαία κεφάλαια. Η επιλογή μεταξύ τους είναι στην πραγματικότητα επιλογή ανάμεσα σε τέσσερις ορισμούς του τι είναι μια μικρή και φθηνή εταιρεία.
Τι σημαίνουν small-cap και value
Δεν υπάρχει ενιαίος ορισμός για τη μικρή εταιρεία
Ο όρος small-cap αναφέρεται σε εταιρείες με σχετικά χαμηλή χρηματιστηριακή αξία, αλλά κάθε πάροχος ορίζει διαφορετικά τα όρια. Ο δείκτης Russell 2000 περιλαμβάνει τις 2 000 μικρότερες εταιρείες από τις 3 000 μεγαλύτερες. Ο δείκτης S&P SmallCap 600 καταρτίζεται από επιτροπή και απαιτεί θετικά λογιστικά κέρδη. Οι Avantis και Dimensional ορίζουν τα δικά τους όρια, με βάση το μικρότερο 10 % της χρηματιστηριακής αξίας ή εταιρείες μικρότερες από τη χιλιοστή μεγαλύτερη αμερικανική εταιρεία. Ως αποτέλεσμα, ο σταθμισμένος μέσος όρος χρηματιστηριακής αξίας του AVUV είναι 3,7 δισ. USD, ενώ η διάμεση τιμή του VBR είναι 9,9 δισ. USD.
Η αξία μετριέται με δείκτες, όχι με γνώμες
Οι μετοχές αξίας είναι μετοχές εταιρειών με χαμηλή τιμή σε σχέση με τη λογιστική αξία, τα κέρδη, τις πωλήσεις ή τις ταμειακές ροές. Ο δείκτης τιμής προς λογιστική αξία (P/B) συγκρίνει την αγοραία τιμή με τα ίδια κεφάλαια στον ισολογισμό, ενώ ο λόγος τιμής προς κέρδη (P/E) συγκρίνει την τιμή με τα καθαρά κέρδη. Ο συνδυασμός small-cap value επιλέγει, επομένως, μικρότερες εταιρείες που η αγορά αποτιμά χαμηλά. Ένα τέτοιο καλάθι έχει διαφορετικό προφίλ κινδύνου από την ευρύτερη αγορά: περισσότερες τράπεζες, βιομηχανίες, εταιρείες ενέργειας και κυκλικών καταναλωτικών αγαθών, και σημαντικά λιγότερους τεχνολογικούς κολοσσούς.
Γιατί μπορεί να υπάρχει το πριμ και γιατί μπορεί να μην εμφανιστεί
Η ακαδημαϊκή έρευνα των Eugene Fama και Kenneth French περιέγραψε το ιστορικό πριμ των μικρών και φθηνών εταιρειών. Μία ερμηνεία το θεωρεί ανταμοιβή για τον υψηλότερο κίνδυνο, καθώς οι μικρότερες και χρεωμένες εταιρείες δυσκολεύονται περισσότερο στις υφέσεις. Μια δεύτερη το αποδίδει στη συμπεριφορά των επενδυτών, οι οποίοι πληρώνουν υπερβολικά για ελκυστικές ιστορίες. Η Avantis αναφέρει, βάσει δεδομένων από το 1963 έως το 2025, ότι οι φθηνότερες και πιο κερδοφόρες αμερικανικές εταιρείες απέδωσαν 13,8 % ετησίως, ενώ οι ακριβότερες και λιγότερο κερδοφόρες 6,4 %. Πρόκειται για ανάλυση διαχειριστή που βασίζει το προϊόν του σε αυτό το πριμ, καθώς και για ιστορικά δεδομένα χωρίς εγγύηση επανάληψης.
Η χαμηλή αποτίμηση συχνά αντανακλά πραγματικά προβλήματα: μειούμενες πωλήσεις, χρέος ή έναν κλάδο σε διαρθρωτική παρακμή. Μια τέτοια «παγίδα αξίας» μπορεί να παραμείνει φθηνή για πάντα. Επιπλέον, ο κλάδος μπορεί να υστερεί για χρόνια. Το 2023 έως το 2025, το αμοιβαίο κεφάλαιο που παρακολουθεί τον S&P 500 απέδωσε διαδοχικά 26,3 %, 25,0 % και 17,8 %, ενώ κανένα από τα τέσσερα ETF που εξετάζονται δεν ξεπέρασε το 23 % σε κανένα από αυτά τα έτη. Η χαμηλή αποτίμηση αποτελεί αντιστάθμισμα για τον κίνδυνο και τη δυσφορία, όχι δωρεάν έκπτωση.
Avantis U.S. Small Cap Value ETF
Ενεργό αμοιβαίο κεφάλαιο χωρίς δείκτη
Η Avantis Investors, μέρος της American Century Investments, λάνσαρε το AVUV τον Σεπτέμβριο του 2019. Το αμοιβαίο κεφάλαιο δεν παρακολουθεί κανέναν δείκτη και χρησιμοποιεί ως σημείο αναφοράς τον Russell 2000 Value. Οι διαχειριστές αξιολογούν καθημερινά τις αγοραίες τιμές και τα λογιστικά δεδομένα και προσαρμόζουν διαρκώς το χαρτοφυλάκιο. Διαφέρει από ένα κλασικό παθητικό ETF επειδή δεν περιμένει την αναδιάρθρωση του δείκτη και μπορεί να αποκλείσει μια εταιρεία μόλις πάψει να πληροί τα κριτήρια. Πρόκειται για προσέγγιση βασισμένη σε κανόνες, χωρίς υποκειμενική επιλογή μεμονωμένων μετοχών, και όχι για κλασική ενεργή διαχείριση.
Τιμή, λογιστική αξία και κερδοφορία
Η στρατηγική βασίζεται στην εξίσωση αποτίμησης: η αναμενόμενη απόδοση μιας μετοχής εξαρτάται από την τιμή της, τη λογιστική αξία και τα αναμενόμενα κέρδη. Γι’ αυτό το αμοιβαίο κεφάλαιο υπερσταθμίζει εταιρείες με χαμηλή τιμή σε σχέση με τη λογιστική αξία και ταυτόχρονα υψηλή λειτουργική κερδοφορία. Μετρά την αξία μέσω του προσαρμοσμένου λόγου λογιστικής αξίας προς τιμή και την κερδοφορία μέσω του προσαρμοσμένου λόγου λειτουργικών ταμειακών ροών προς λογιστική αξία. Επίσης, εξαιρεί τα επενδυτικά καταπιστεύματα ακινήτων (REIT), των οποίων η λογιστική αξία συγκρίνεται δύσκολα με εκείνη των βιομηχανικών εταιρειών.
Τι κατέχει στην πράξη ο επενδυτής
Στις 30. 9. 2026, το αμοιβαίο κεφάλαιο διαχειριζόταν 30,4 δισ. USD σε 794 μετοχές. Ο σταθμισμένος λόγος λογιστικής αξίας προς αγοραία τιμή ήταν 0,61 έναντι 0,51 του δείκτη, ενώ ο σταθμισμένος λόγος κερδών προς λογιστική αξία ήταν 0,32 έναντι 0,14. Το 77 % των ενεργητικών κατευθυνόταν στο φθηνότερο και πιο κερδοφόρο τέταρτο της αγοράς, έναντι μόλις 33,5 % για τον δείκτη. Σε επίπεδο κλάδων, το αμοιβαίο κεφάλαιο υπερσταθμίζει σημαντικά την ενέργεια (16,3 % έναντι 7,9 %) και την κυκλική κατανάλωση (18,1 % έναντι 9,0 %), ενώ κατέχει μόλις 4,0 % στην υγειονομική περίθαλψη έναντι 12,1 %. Επομένως, το AVUV δεν είναι ένας ελαφρώς τροποποιημένος δείκτης, αλλά ένα συγκεντρωμένο στοίχημα στον συνδυασμό χαμηλής αποτίμησης και κερδοφορίας.
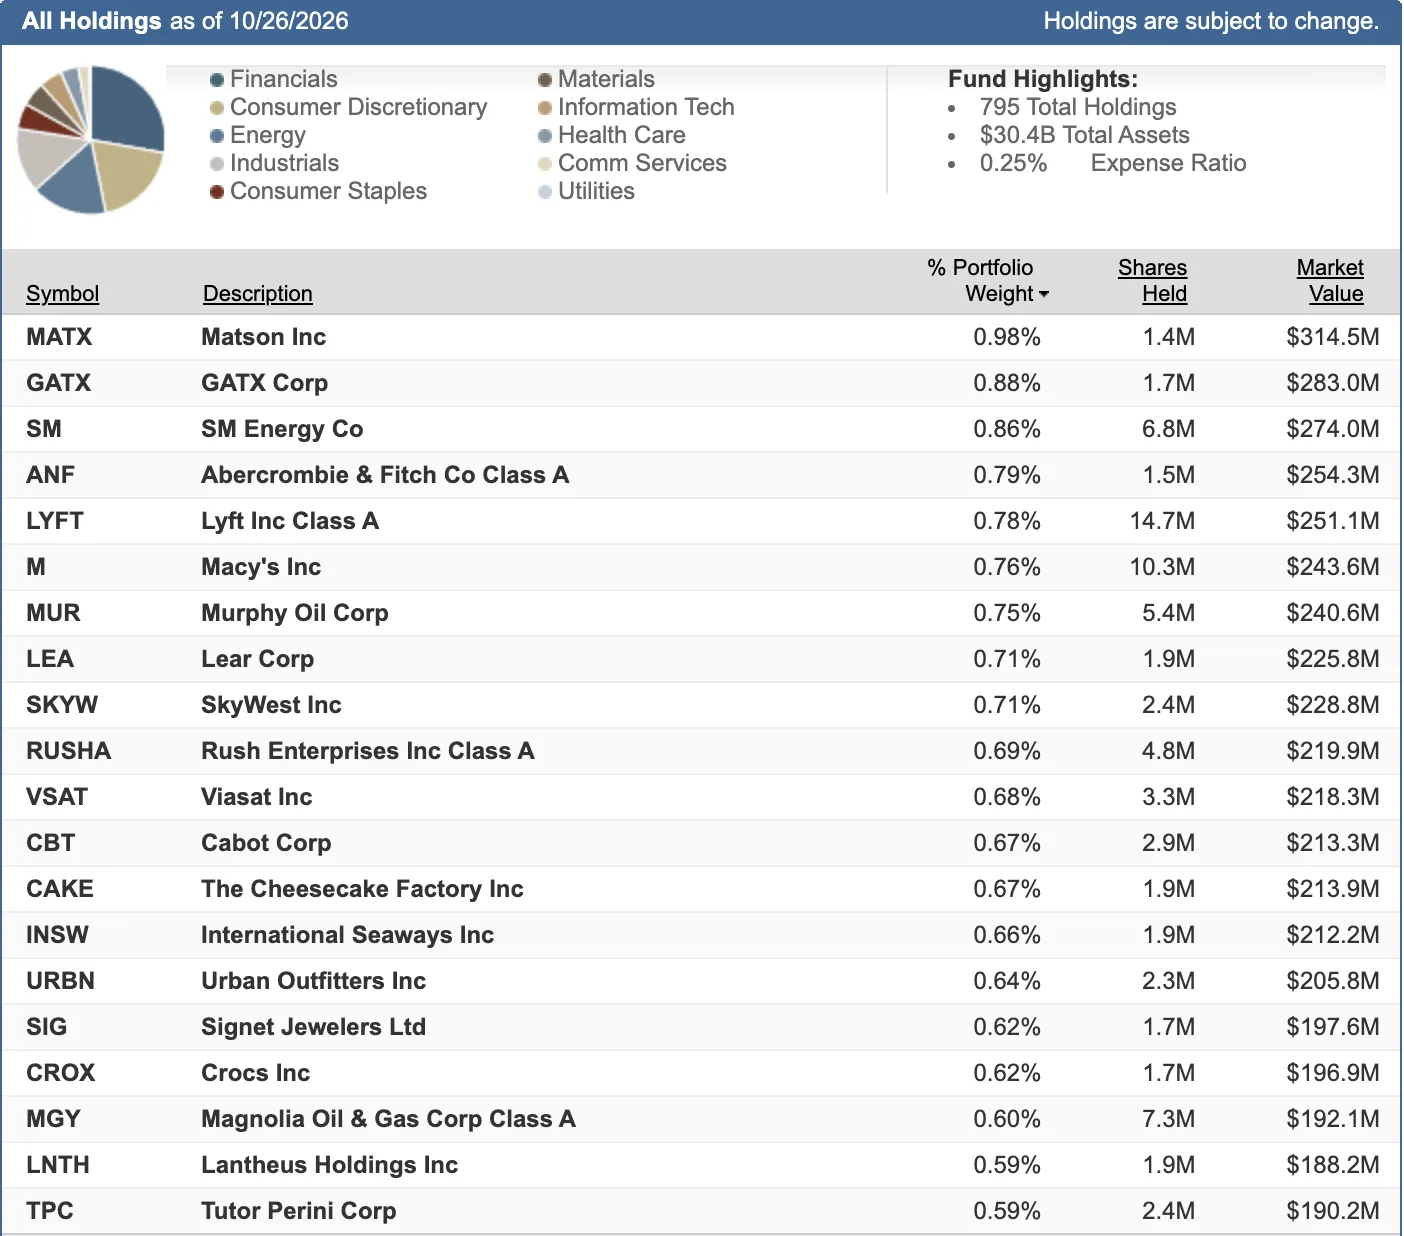
Σύνοψη των 20 μεγαλύτερων θέσεων στο ETF $AVUV
Κύκλος εργασιών, κόστος και απόκλιση από την αγορά
Το ετήσιο κόστος είναι 0,25 %. Το Morningstar αναφέρει κύκλο εργασιών χαρτοφυλακίου περίπου 6 %, χαμηλότερο από του IJS, επειδή το αμοιβαίο κεφάλαιο συναλλάσσεται διαρκώς και με μικρά βήματα αντί να αναδιαρθρώνεται εφάπαξ μία φορά τον χρόνο. Το τίμημα του διαφορετικού προφίλ είναι ο κίνδυνος απόκλισης από την αγορά. Το τρίτο τρίμηνο του 2026, το αμοιβαίο κεφάλαιο υστέρησε έναντι του δείκτη, καθώς δεν κατείχε ορισμένες βιοτεχνολογικές εταιρείες του δείκτη που σημείωσαν μεγάλη άνοδο.
Μετρήσιμο όφελος της στρατηγικής
Έως τις 30. 9. 2026, το AVUV απέδωσε 11,17 % ετησίως σε διάστημα πέντε ετών, έναντι 7,80 % για τον δείκτη Russell 2000 Value, και 14,80 % από την έναρξη έναντι 10,61 %. Ωστόσο, τον τελευταίο χρόνο και την τελευταία τριετία υστέρησε του δείκτη κατά 0,86 και 1,32 ποσοστιαίες μονάδες αντίστοιχα. Το ιστορικό επτά ετών είναι σύντομο για μια στρατηγική παραγόντων και μεγάλο μέρος του προβαδίσματος σημειώθηκε το 2021 έως το 2023. Τα δεδομένα επιβεβαιώνουν ότι η στρατηγική λειτούργησε, αλλά ακόμη δεν καλύπτουν ολόκληρο τον οικονομικό κύκλο.