


4 ευρωπαϊκές τράπεζες με P/E κάτω από 10 και αυξανόμενα μερίσματα

Τέσσερις μεγάλες ευρωπαϊκές τράπεζες καταγράφουν κέρδη-ρεκόρ, επιστρέφουν στους μετόχους το 80 έως 100 % των καθαρών κερδών και διαπραγματεύονται περίπου στις 10 έως 13 φορές τα κέρδη της φετινής χρονιάς. Ωστόσο, μετά το διετές ράλι των τραπεζικών μετοχών, παραμένει ανοιχτό το ερώτημα αν η αποτίμησή τους εξακολουθεί να είναι ελκυστική ή αν οι τιμές ενσωματώνουν ήδη την κορύφωση του κύκλου των επιτοκίων και τους κινδύνους μιας στάσιμης ευρωπαϊκής οικονομίας.
Βασικά σημεία
Ο χαμηλός δείκτης P/E δεν ισχύει πλέον οριζόντια. Με τις τρέχουσες τιμές και τις εκτιμήσεις των διοικήσεων για τα κέρδη του 2026, το P/E των τραπεζών που εξετάζονται κυμαίνεται περίπου μεταξύ 10 και 13. Ορισμένες πέφτουν κάτω από το όριο του 10 μόνο με βάση τις προβλέψεις για το 2027 έως το 2028.
Η υψηλή κερδοφορία έχει σε μεγάλο βαθμό διαρθρωτική βάση. Οι πιο αποδοτικές τράπεζες πετυχαίνουν ROTE άνω του 20 % με δείκτη κόστους προς έσοδα περίπου στο ένα τρίτο των εσόδων. Πέρα από τα υψηλότερα επιτόκια, σε αυτό συμβάλλουν η εξοικονόμηση κόστους και τα αυξανόμενα έσοδα από προμήθειες.
Τα μερίσματα αυξάνονται ταχύτερα από τα κέρδη. Αυτό οφείλεται στους υψηλότερους δείκτες διανομής και στη μείωση του αριθμού των μετοχών μέσω επαναγορών. Σύμφωνα με τις πολιτικές διανομής, τα μερίσματα και οι επαναγορές μαζί αντιστοιχούν σε περίπου 7 έως 9 % της χρηματιστηριακής αξίας ετησίως.
Τα κεφαλαιακά αποθέματα είναι ισχυρά, αλλά οι κίνδυνοι διαφέρουν ανά χώρα. Στη νότια Ευρώπη, κύριος κίνδυνος είναι το υψηλό δημόσιο χρέος και η έκτακτη φορολόγηση των τραπεζών, στη Γερμανία η στασιμότητα της βιομηχανίας και στην Ολλανδία η συγκέντρωση στην αγορά στεγαστικών δανείων.
Καμία από τις τέσσερις τράπεζες δεν αποτελεί κλασική παγίδα αξίας. Ωστόσο, η αγορά αμφιβάλλει αν θα διατηρήσουν την τρέχουσα κερδοφορία ακόμη και σε συνθήκες ασθενέστερης οικονομίας και χαμηλότερων επιτοκίων. Επιπλέον, στην περίπτωση μίας από τις τράπεζες, η τιμή της μετοχής καθορίζεται κυρίως από την εξαγορά που βρίσκεται σε εξέλιξη.
Οι ευρωπαϊκές τράπεζες μετά το τέλος της εποχής των μηδενικών επιτοκίων
Μεταξύ 2016 και 2022, η Ευρωπαϊκή Κεντρική Τράπεζα διατηρούσε αρνητικά επιτόκια. Για τις τράπεζες αυτό σήμαινε συμπιεσμένα καθαρά περιθώρια επιτοκίου, καθώς δεν ήταν δυνατό να επιβάλλονται αρνητικά επιτόκια στις καταθέσεις, ενώ οι αποδόσεις των δανείων μειώνονταν. Τότε ο ευρωπαϊκός κλάδος διαπραγματευόταν πολύ κάτω από τη λογιστική του αξία και η απόδοση ιδίων κεφαλαίων (ROE) παρέμενε γύρω στο 5 έως 7 %, δηλαδή κάτω από το κόστος κεφαλαίου.
Το πληθωριστικό κύμα του 2022 και του 2023 και οι επακόλουθες αυξήσεις επιτοκίων της ΕΚΤ ανέτρεψαν την κατάσταση. Οι τράπεζες αύξησαν αμέσως τα επιτόκια των δανείων, ενώ ανέβαζαν πιο αργά τα επιτόκια των καταθέσεων. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά δεκάδες τοις εκατό και τα κέρδη έφτασαν σε ιστορικά υψηλά. Σύμφωνα με τα εποπτικά στατιστικά στοιχεία της ΕΚΤ, η συνολική ROE των σημαντικών τραπεζών της ζώνης του ευρώ έφτασε το 10,73 % το 2ο τρίμηνο του 2026, το υψηλότερο επίπεδο από την αρχή της χρονοσειράς το 2015. Ο δείκτης κόστους προς έσοδα υποχώρησε στο 53,06 %, ο συνολικός CET1 ανέρχεται σε 16,00 % και το ποσοστό των μη εξυπηρετούμενων δανείων (NPL) σε 2,17 %.
Ωστόσο, η επίδραση των υψηλότερων επιτοκίων δεν είναι απεριόριστη. Μετά τις μειώσεις επιτοκίων το 2024 και το 2025, τα έσοδα των τραπεζών από τόκους άρχισαν να υποχωρούν. Η UniCredit κατέγραψε καθαρά έσοδα από τόκους για το 2025 μειωμένα κατά 4,3 %, ενώ η ABN AMRO κατά 3 %. Οι τράπεζες αντιστάθμισαν αυτή την εξέλιξη με προμήθειες, αντιστάθμιση του επιτοκιακού κινδύνου (τα λεγόμενα χαρτοφυλάκια αναπαραγωγής) και εξοικονόμηση κόστους. Επιπλέον, με την πάροδο του χρόνου τα υψηλά επιτόκια αυξάνουν το κόστος των καταθέσεων και επιβαρύνουν τους δανειολήπτες, κάτι που μπορεί να οδηγήσει σε μεγαλύτερες προβλέψεις για ζημίες.
Η ΕΚΤ επέστρεψε στις αυξήσεις επιτοκίων το 2026
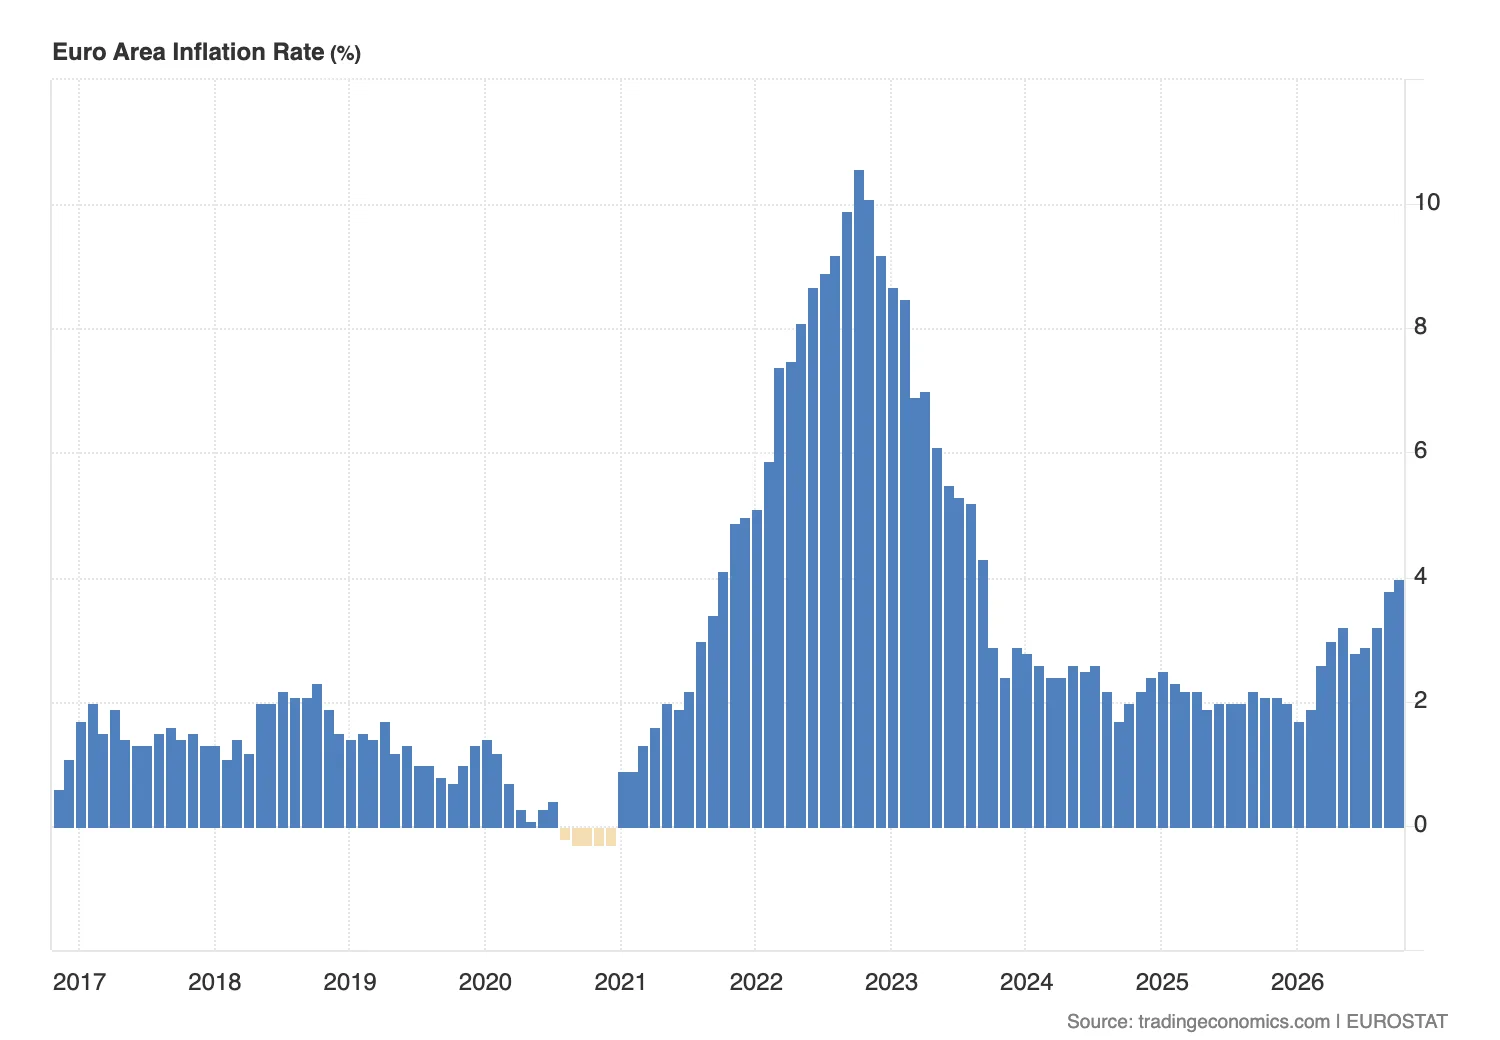
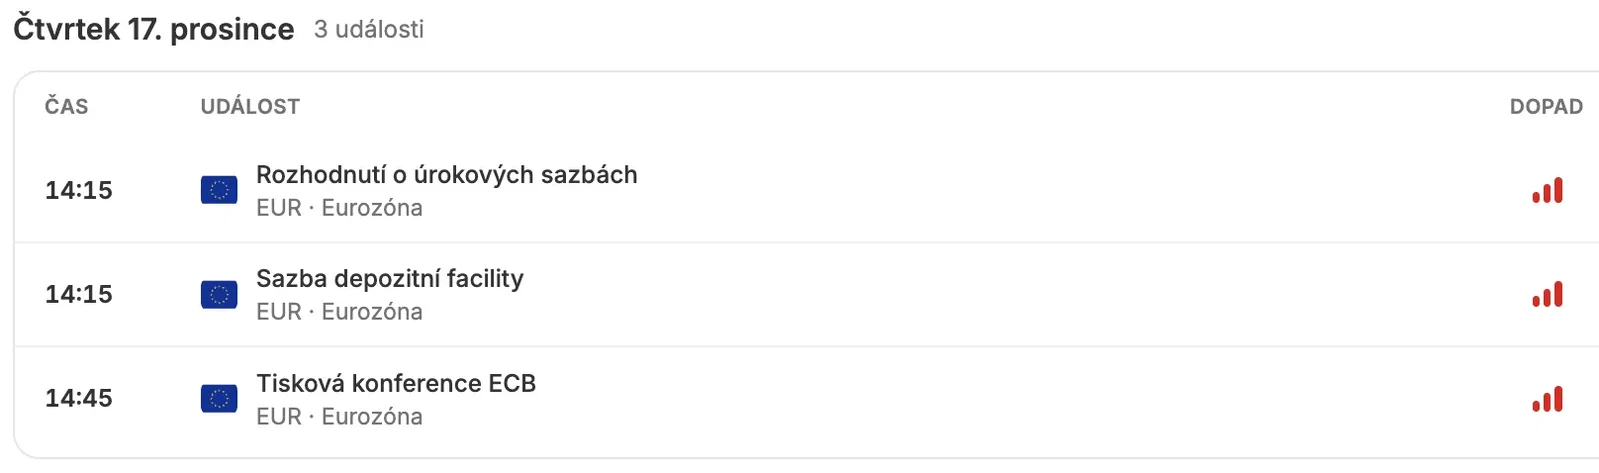
Το νέο περιβάλλον επιτοκίων διαμορφώνεται από το ενεργειακό σοκ που συνδέεται με τη σύγκρουση στη Μέση Ανατολή. Μετά από δύο αυξήσεις επιτοκίων φέτος (τον Ιούνιο και τον Σεπτέμβριο), η ΕΚΤ διατήρησε στις 29 Οκτωβρίου 2026 το επιτόκιο καταθέσεων στο 2,50 % και ανέφερε ότι οι αυξανόμενες τιμές ενέργειας ενισχύουν τους πληθωριστικούς κινδύνους και ταυτόχρονα περιορίζουν τις προοπτικές ανάπτυξης. Σύμφωνα με την προκαταρκτική εκτίμηση της Eurostat, ο πληθωρισμός στην ευρωζώνη αυξήθηκε στο 4,0 % τον Οκτώβριο, ενώ ο δομικός πληθωρισμός παραμένει στο 2,5 %. Η επόμενη απόφαση θα ληφθεί στις 17 Δεκεμβρίου.
Για τις τράπεζες αυτό είναι δίκοπο μαχαίρι. Τα υψηλότερα βραχυπρόθεσμα επιτόκια και η πιο απότομη καμπύλη αποδόσεων ενισχύουν τα καθαρά έσοδα από τόκους. Η Intesa αναμένει περαιτέρω σημαντική αύξηση των εσόδων από τόκους το 2027, ενώ η ABN AMRO αύξησε την πρόβλεψή της για τα εμπορικά έσοδα από τόκους το 2026 σε πάνω από 6,9 δισ. €. Από την άλλη πλευρά, το ενεργειακό σοκ επιβραδύνει την οικονομία, και ακριβώς η επιβράδυνση της οικονομίας αποτελεί την κύρια πηγή πιστωτικών ζημιών για τις τράπεζες.
Γιατί οι ευρωπαϊκές τράπεζες είναι φθηνότερες από τις αμερικανικές
Οι ευρωπαϊκές τράπεζες διαπραγματεύονται επί μακρόν με έκπτωση έναντι των μεγάλων αμερικανικών τραπεζών. Αυτό οφείλεται σε διάφορους παράγοντες. Την προηγούμενη δεκαετία, οι ευρωπαϊκές τράπεζες είχαν χαμηλότερη διαρθρωτική κερδοφορία, μια κατακερματισμένη αγορά χωρίς πραγματική τραπεζική ένωση, υψηλότερες κανονιστικές απαιτήσεις κεφαλαίου και στενότερους δεσμούς με τα κρατικά ομόλογα των χωρών καταγωγής τους (τη λεγόμενη διασύνδεση τραπεζών και κράτους). Οι αμερικανικές τράπεζες επωφελούνται επιπλέον από βαθύτερες κεφαλαιαγορές και υψηλότερα έσοδα από προμήθειες. Η έκπτωση περιορίστηκε τα τελευταία δύο χρόνια, καθώς οι ευρωπαϊκές τράπεζες αύξησαν την ROE και άρχισαν να διανέμουν το μεγαλύτερο μέρος των κερδών τους. Για να εξαλειφθεί πλήρως, όμως, θα πρέπει η αγορά να θεωρήσει βιώσιμη την τρέχουσα κερδοφορία και με χαμηλότερα επιτόκια.
Οικονομικό περιβάλλον: Ιταλία, Ολλανδία, Γερμανία
Ιταλία: στασιμότητα, υψηλό χρέος και ευαισθησία στο spread
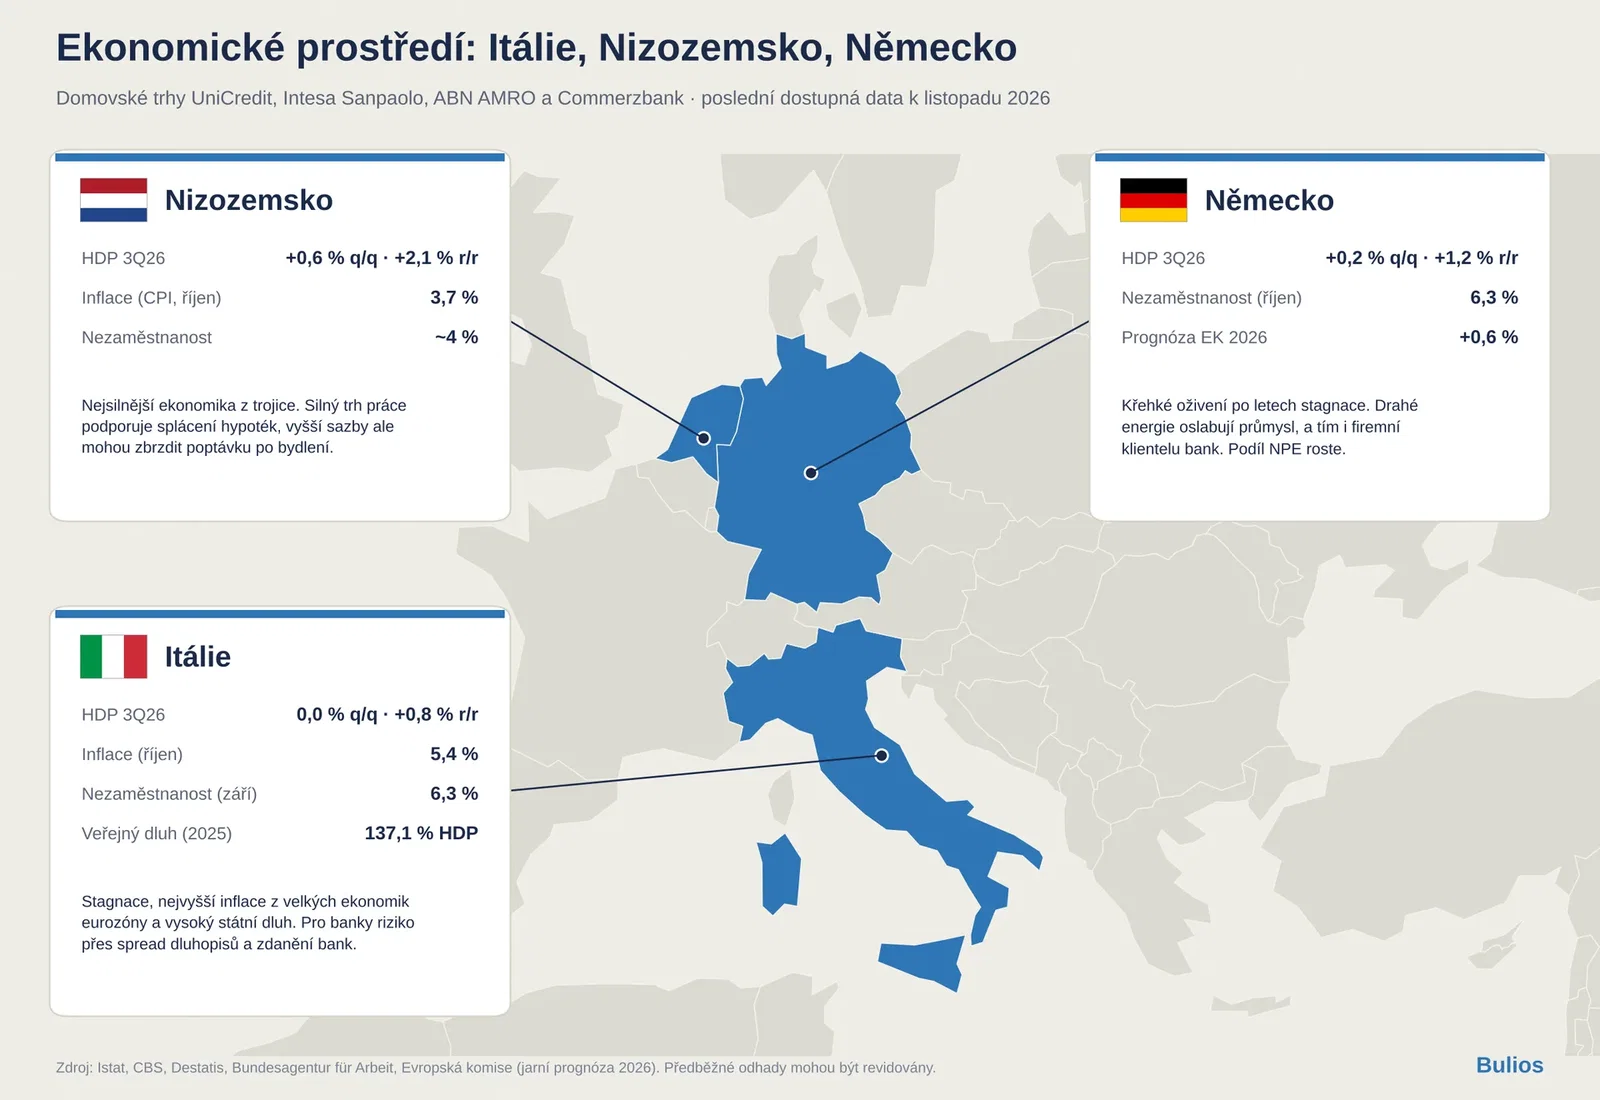
Η Ιταλία είναι η εγχώρια αγορά για δύο από τις τέσσερις τράπεζες. Σύμφωνα με την προκαταρκτική εκτίμηση της Istat, το ΑΕΠ δεν μεταβλήθηκε από το ένα τρίμηνο στο άλλο το 3ο τρίμηνο του 2026, ενώ αυξήθηκε κατά 0,8 % σε ετήσια βάση. Στην επιβράδυνση συνέβαλαν η βιομηχανία και οι καθαρές εξαγωγές, ενώ οι υπηρεσίες διατήρησαν την ανάπτυξη. Σύμφωνα με την προκαταρκτική εκτίμηση της Istat για τον Οκτώβριο, ο πληθωρισμός στην Ιταλία ανήλθε στο 5,4 %, το υψηλότερο επίπεδο μεταξύ των μεγάλων οικονομιών της ευρωζώνης. Η ανεργία αυξήθηκε στο 6,3 % τον Σεπτέμβριο από 5,9 % έναν χρόνο νωρίτερα, αν και η απασχόληση αυξήθηκε κατά 198 χιλιάδες άτομα σε ετήσια βάση.
Τα δημόσια οικονομικά παραμένουν ο κύριος διαρθρωτικός κίνδυνος. Σύμφωνα με την Istat, το δημόσιο χρέος έφτασε το 137,1 % του ΑΕΠ το 2025. Το κυβερνητικό πρόγραμμα που δημοσιεύτηκε τον Οκτώβριο του 2026 προβλέπει 138,1 % στο τέλος του 2026 και 138,5 % το 2027, ενώ το έλλειμμα αναμένεται να υποχωρήσει κάτω από το 3 % του ΑΕΠ. Το spread των ιταλικών δεκαετών ομολόγων έναντι των γερμανικών κυμαινόταν γύρω στις 103 μονάδες βάσης στις 9 Νοεμβρίου.
Για την UniCredit και την Intesa αυτό έχει τρεις άμεσες επιπτώσεις:
Χαρτοφυλάκιο ομολόγων: οι ιταλικές τράπεζες κατέχουν σημαντικές ποσότητες κρατικών ομολόγων της χώρας, οπότε η διεύρυνση του spread μειώνει τα κεφάλαιά τους μέσω της αποτίμησης.
Φορολογικός κίνδυνος: η Intesa κατέγραψε επίπτωση περίπου 0,9 δισ. € από τον ιταλικό νόμο για τον προϋπολογισμό του 2026 μέσω της κατάστασης αποτελεσμάτων και των ιδίων κεφαλαίων. Η πολιτική πίεση για έκτακτη φορολόγηση των τραπεζών αποτελεί επαναλαμβανόμενο θέμα στην Ιταλία.
Ποιότητα δανείων: η στασιμότητα του ΑΕΠ και ο υψηλότερος πληθωρισμός επιβαρύνουν τα νοικοκυριά και τις μικρές επιχειρήσεις, αν και ο ιδιωτικός τομέας της Ιταλίας συγκαταλέγεται στους λιγότερο χρεωμένους της ευρωζώνης.
Ολλανδία: η ισχυρότερη από τις τρεις
Σύμφωνα με την CBS, η ολλανδική οικονομία αυξήθηκε κατά 0,6 % σε τριμηνιαία βάση και κατά 2,1 % σε ετήσια βάση το 3ο τρίμηνο του 2026, με τον ταχύτερο ρυθμό από τα τέλη του 2022. Την ανάπτυξη τροφοδότησαν η παραγωγή μηχανημάτων, συμπεριλαμβανομένου εξοπλισμού για την παραγωγή τσιπ, και η κατανάλωση των νοικοκυριών. Ο πληθωρισμός (CPI) αυξήθηκε στο 3,7 % τον Οκτώβριο και η ανεργία παραμένει γύρω στο 4 %. Ωστόσο, σύμφωνα με την CBS, το επιχειρηματικό κλίμα είναι αρνητικό για 19ο συνεχόμενο τρίμηνο.
Για την ABN AMRO, καθοριστική είναι η αγορά στεγαστικών δανείων. Η χαμηλή ανεργία στηρίζει την αποπληρωμή των στεγαστικών δανείων, αλλά, σύμφωνα με τη διοίκηση της τράπεζας, τα υψηλότερα επιτόκια μπορεί να περιορίσουν τη ζήτηση για κατοικία. Η ισχυρή αγορά εργασίας εξηγεί επίσης γιατί η τράπεζα κατέγραψε εκ νέου καθαρή αναστροφή προβλέψεων το 3ο τρίμηνο.
Γερμανία: αδύναμη οικονομική συγκυρία και διαρθρωτικά προβλήματα
Σύμφωνα με τη Destatis, το γερμανικό ΑΕΠ αυξήθηκε κατά 0,2 % σε τριμηνιαία βάση και κατά 1,2 % σε ετήσια βάση το 3ο τρίμηνο του 2026. Πρόκειται για ανάκαμψη μετά τη στασιμότητα της περιόδου 2023 έως 2025, αλλά είναι εύθραυστη. Η Ευρωπαϊκή Επιτροπή μείωσε στην εαρινή πρόβλεψή της την εκτίμηση ανάπτυξης της Γερμανίας για το 2026 στο 0,6 %. Σύμφωνα με την Ομοσπονδιακή Υπηρεσία Απασχόλησης, η καταγεγραμμένη ανεργία ήταν 6,3 % τον Οκτώβριο και ο αριθμός των ανέργων αυξήθηκε κατά 44 χιλιάδες σε ετήσια βάση. Οι υψηλές τιμές ενέργειας αποδυναμώνουν την ανταγωνιστικότητα της βιομηχανίας, η οποία αποτελεί τον πυρήνα της επιχειρηματικής πελατείας της Commerzbank.
Για την Commerzbank, αυτό σημαίνει μεγαλύτερη ευαισθησία στον πιστωτικό κίνδυνο των επιχειρήσεων. Το ποσοστό μη εξυπηρετούμενων ανοιγμάτων (NPE) αυξήθηκε από 1,0 % το 3ο τρίμηνο του 2025 σε 1,2 % το 3ο τρίμηνο του 2026. Θετική επίδραση στις προοπτικές κερδοφορίας έχουν τα κρατικά επενδυτικά προγράμματα για υποδομές και άμυνα, τα οποία ενισχύουν τη ζήτηση χρηματοδότησης από τις επιχειρήσεις.
UniCredit
Μετασχηματισμός υπό την ηγεσία του Andrea Orcel
Από τότε που ο Andrea Orcel ανέλαβε διευθύνων σύμβουλος το 2021, η UniCredit έχει υποστεί έναν από τους πιο αξιοσημείωτους μετασχηματισμούς στον ευρωπαϊκό τραπεζικό κλάδο. Η στρατηγική «UniCredit Unlocked» βασίστηκε στην πειθαρχία κόστους, στην πώληση συμμετοχών εκτός του βασικού επιχειρηματικού πυρήνα, στη μείωση του κινδύνου του ισολογισμού και στις υψηλές διανομές προς τους μετόχους. Από τον Φεβρουάριο του 2026 τη διαδέχεται το σχέδιο «UniCredit Unlimited». Τα καθαρά κέρδη αυξήθηκαν από 1,5 δισ. € το 2021 σε 10,6 δισ. € το 2025 (χωρίς τα έκτακτα φορολογικά κονδύλια, τα δημοσιευμένα κέρδη ανήλθαν σε 10,9 δισ. €).
Γεωγραφική παρουσία και διάρθρωση εσόδων
Η UniCredit είναι διαφοροποιημένη σε τέσσερις περιοχές. Σύμφωνα με τα αποτελέσματα του 9M 2026, η Ιταλία συνεισέφερε έσοδα 9,0 δισ. €, η Γερμανία (HVB) 4,3 δισ. €, η Αυστρία 2,0 δισ. € και η Κεντρική και Ανατολική Ευρώπη 3,8 δισ. €. Η απόδοση του κατανεμημένου κεφαλαίου κυμαίνεται από 23 % στη Γερμανία έως 31 % στην Ιταλία. Η διαφοροποίηση μειώνει την εξάρτηση από την ιταλική οικονομία, αλλά η τράπεζα παραμένει ευαίσθητη στο ιταλικό spread.
Αποτελέσματα 3ου τριμήνου 2026
Σύμφωνα με τα αποτελέσματα που δημοσιεύτηκαν στις 9 Νοεμβρίου 2026, τα καθαρά κέρδη αυξήθηκαν κατά 24 % σε ετήσια βάση, στα 3,3 δισ. € το 3ο τρίμηνο, και έφτασαν τα 9,4 δισ. € στο εννεάμηνο (+16 % χωρίς το έκτακτο κέρδος των 653 εκατ. € του 2ου τριμήνου του 2025). Τα έσοδα αυξήθηκαν κατά 12 %, στα 6,9 δισ. €, τα καθαρά έσοδα από τόκους κατά 8 % και οι προμήθειες, συμπεριλαμβανομένων των ασφαλίσεων, κατά 11 %. Τα έξοδα μειώθηκαν κατά 1 % και ο δείκτης κόστους προς έσοδα έφτασε το ιστορικό χαμηλό του 32,8 %. Το κόστος κινδύνου ήταν 18 μονάδες βάσης και η τράπεζα διατηρεί αποθέματα για μελλοντικές ζημίες (τα λεγόμενα overlays) ύψους 1,5 δισ. €. Η ROTE έφτασε το 25,5 %.
Κεφάλαια και διανομές στους μετόχους
Ο CET1 ανέρχεται σε 15,0 % μετά την αφαίρεση της επαναγοράς μετοχών για το 2025 ύψους 4,75 δισ. € και των δεδουλευμένων διανομών για το 9M 2026. Η οργανική δημιουργία κεφαλαίου στο εννεάμηνο έφτασε τις 275 μονάδες βάσης. Η πολιτική διανομής προβλέπει το 80 % των προσαρμοσμένων καθαρών κερδών, εκ των οποίων το 50 % σε μέρισμα μετρητών. Για το 2025, το μέρισμα ανήλθε σε 3,149 € ανά μετοχή (+31 %). Για το 2026, το διοικητικό συμβούλιο ενέκρινε προμέρισμα 3,00 € ανά μετοχή (4,5 δισ. € συνολικά), με ημερομηνία αποκοπής του μερίσματος στις 23 Νοεμβρίου και πληρωμή στις 25 Νοεμβρίου 2026. Το υπόλοιπο θα προταθεί από τη γενική συνέλευση το 2027. Η τράπεζα αύξησε την πρόβλεψη κερδών για το 2026 σε «σημαντικά πάνω από 11,5 δισ. €».
Ποιότητα κερδών και στρατηγική εξαγορών
Η βελτίωση της κερδοφορίας της UniCredit είναι σε μεγάλο βαθμό διαρθρωτική: τα έξοδα είναι ονομαστικά χαμηλότερα από το 2021, οι προμήθειες αυξάνονται και η τράπεζα έχει μειώσει τον κίνδυνο του ισολογισμού. Ωστόσο, μέρος των κερδών προέρχεται από τη συμμετοχή στα αποτελέσματα της Commerzbank και άλλων επενδύσεων που ενοποιούνται με τη μέθοδο της καθαρής θέσης. Επιπλέον, και η ίδια επωφελείται από τα υψηλότερα επιτόκια. Επομένως, είναι προτιμότερο να θεωρείται η ROTE άνω του 20 % ως το ανώτερο εύρος βιώσιμης κερδοφορίας και όχι ως το νέο κανονικό για όλες τις φάσεις του κύκλου.
Το κύριο στρατηγικό γεγονός είναι η απόκτηση ελέγχου της Commerzbank $CBK.DE. Μετά την ανταλλαγή μετοχών, η UniCredit κατέχει το 47,59 % του μετοχικού κεφαλαίου, που αντιστοιχεί στο 49,65 % των δικαιωμάτων ψήφου. Στις 15 Οκτωβρίου 2026, η ΕΚΤ ενέκρινε την αύξηση της συμμετοχής πάνω από το προηγούμενο κανονιστικό όριο. Η UniCredit αναμένει να αποκτήσει τον έλεγχο και να αναλάβει τη νέα διοίκηση της Commerzbank έως το 1ο τρίμηνο του 2027, υπό την προϋπόθεση περαιτέρω εγκρίσεων. Η συγχώνευση με την HVB μπορεί, σύμφωνα με την τράπεζα, να πραγματοποιηθεί νωρίτερα από ό,τι αρχικά υπολογιζόταν.