Η Anthropic εισέρχεται σήμερα στο χρηματιστήριο. Δεν θα αγοράσω τη μετοχή και να γιατί

Από σήμερα διαπραγματεύονται στο Nasdaq οι μετοχές της $ANT, δηλαδή της εταιρείας πίσω από το μοντέλο Claude. Είναι η μεγαλύτερη IPO στην ιστορία και ταυτόχρονα μια δοκιμασία για το πόσα είναι διατεθειμένη να πληρώσει η αγορά για ένα καθαρό στοίχημα στην τεχνητή νοημοσύνη. Εμένα όμως με ενδιαφέρει περισσότερο κάτι άλλο: έχει νόημα να αγοράσει κανείς μια εταιρεία αξίας άνω του ενός τρισεκατομμυρίου δολαρίων από την πρώτη κιόλας μέρα ή είναι προτιμότερο να δει ποιοι κερδίζουν από την Anthropic χωρίς να έχουν αγοράσει ούτε μία μετοχή;
Τι συμβαίνει σήμερα
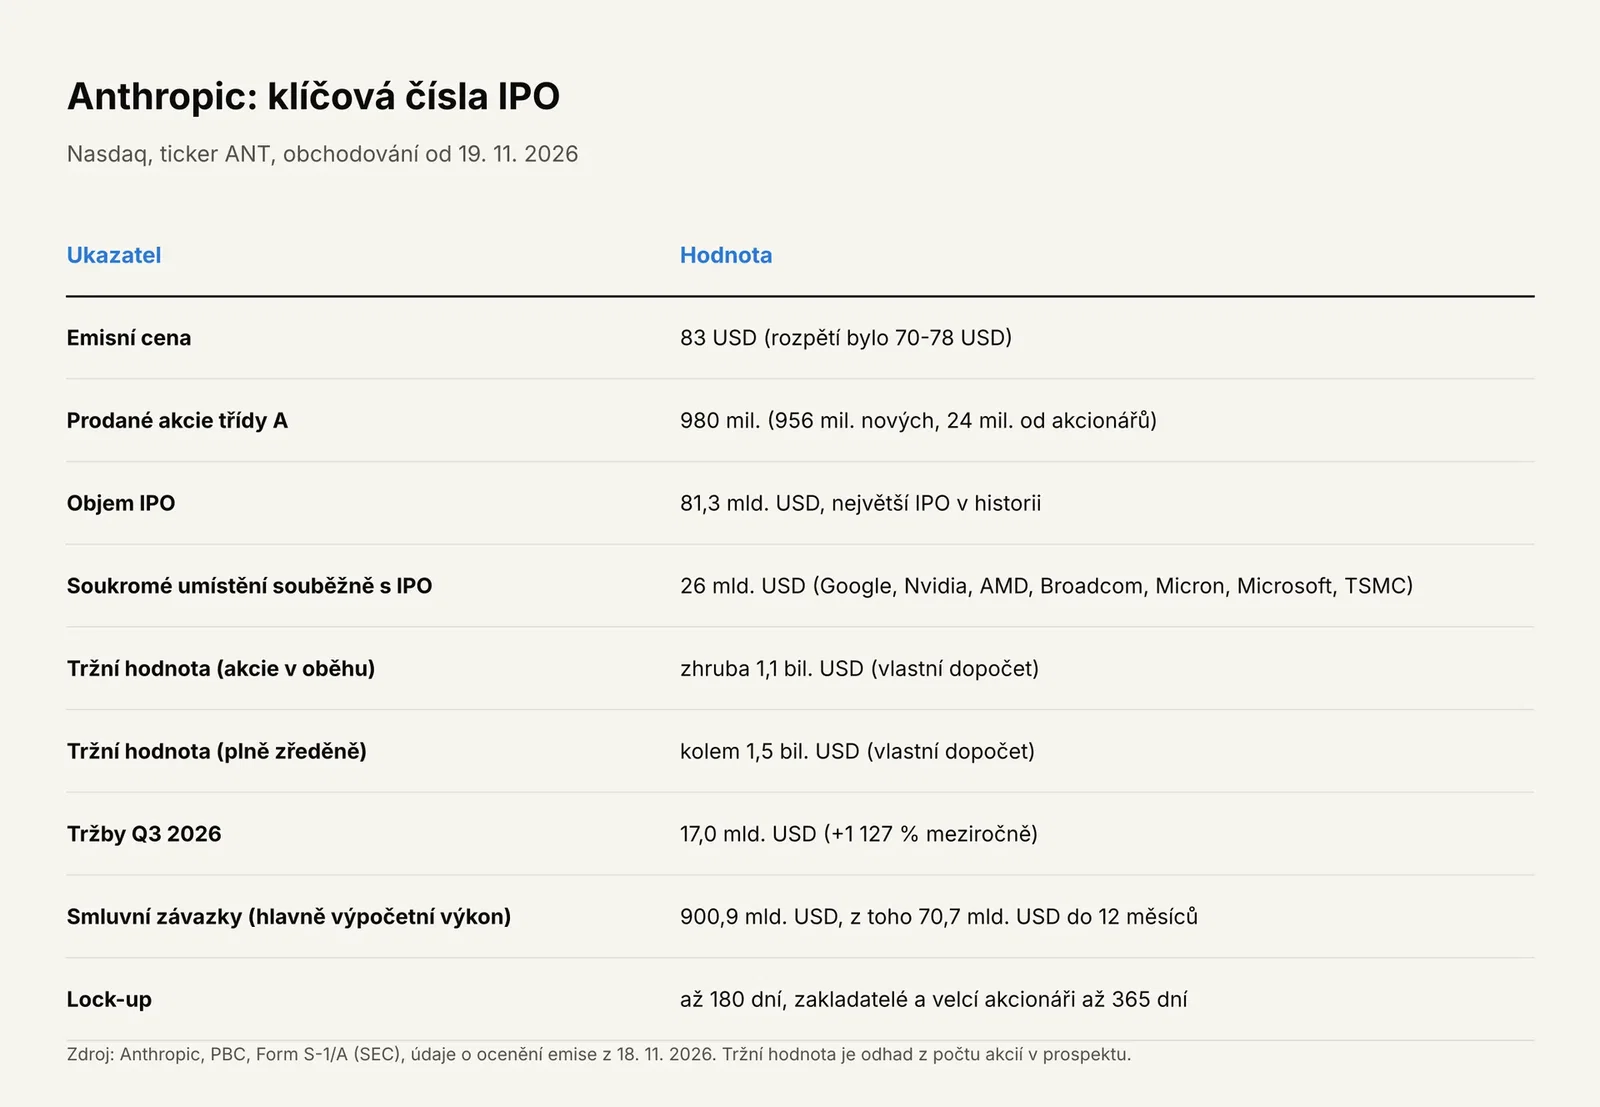
Χθες το βράδυ η Anthropic τιμολόγησε την έκδοση στα 83 USD ανά μετοχή, δηλαδή πάνω από το αρχικά ανακοινωμένο εύρος των 70-78 USD. Πωλήθηκαν περίπου 980 εκατ. μετοχές κατηγορίας A, εκ των οποίων 956 εκατ. νέες μετοχές από την εταιρεία και λίγο λιγότερες από 24 εκατ. από υφιστάμενους μετόχους, που συνολικά αντιστοιχούν σε 81,3 δισ. USD. Έτσι ξεπέρασε την IPO της SpaceX τον Ιούνιο, ύψους 75 δισ. USD. Παράλληλα με την IPO, επτά τεχνολογικές εταιρείες θα αγοράσουν μετοχές κατηγορίας N σε ιδιωτική τοποθέτηση ύψους 26 δισ. USD, στην τιμή έκδοσης). Σήμερα το πρωί, πριν ανοίξει η αγορά, τα futures του Nasdaq ανέβαιναν περίπου 2 %, όπως και οι μετοχές των κατασκευαστών τσιπ.
Με βάση τον αριθμό των μετοχών που θα κυκλοφορούν μετά την IPO και την ιδιωτική τοποθέτηση, η χρηματιστηριακή αξία στην τιμή έκδοσης ανέρχεται σε περίπου 1,1 τρισ. USD. Σε πλήρως απομειωμένη βάση, δηλαδή συμπεριλαμβανομένων των δικαιωμάτων προαίρεσης, των μετοχικών ανταμοιβών των εργαζομένων και των μετατρέψιμων ομολόγων της Amazon, φτάνει περίπου τα 1,5 τρισ. USD. Υπολόγισα και τα δύο νούμερα από τον αριθμό των μετοχών στο ενημερωτικό δελτίο, οπότε αντιμετωπίστε τα ως τάξη μεγέθους και όχι ως ακριβείς τιμές. Αξίζει να προσέξει κανείς και τη διοίκηση της εταιρείας: οι επτά ιδρυτές ελέγχουν μέσω μίας και μόνο μετοχής κατηγορίας F το 50,1 % των ψήφων, οι δημόσιοι μέτοχοι έχουν συνολικά το πολύ 49,9 % και η Amazon και η Google κατέχουν μετοχές χωρίς δικαίωμα ψήφου.
Τι πληρώνει η αγορά
Η αύξηση των εσόδων είναι εντυπωσιακή. Για ολόκληρο το 2025 η Anthropic είχε έσοδα 4,59 δισ. USD, ενώ μόνο για το τρίτο τρίμηνο του 2026 έφτασαν τα 17,0 δισ. USD, αυξημένα κατά 1 127 % σε ετήσια βάση. Στα τέλη Οκτωβρίου η εταιρεία ανέφερε ετήσιο ρυθμό εσόδων (run-rate, δηλαδή τα τρέχοντα μηνιαία έσοδα αναγμένα σε ετήσια βάση) περίπου 81 δισ. USD. Το δεύτερο τρίμηνο του 2026 κατέγραψε για πρώτη φορά λειτουργικά κέρδη, ύψους 974 εκατ. USD. Οι καθαρές ζημίες για το πρώτο εξάμηνο του 2026 ανήλθαν σε 80,7 δισ. USD, αλλά περίπου 72,4 δισ. USD από αυτές οφείλονται σε μη ταμειακή αναπροσαρμογή της αξίας των μετατρέψιμων ομολόγων και άλλων χρηματοοικονομικών μέσων, η οποία αυξανόταν μαζί με την αποτίμηση της εταιρείας.
Έπειτα υπάρχουν οι δεσμεύσεις. Η Anthropic έχει συμβατικά δεσμευμένες δαπάνες περίπου 900,9 δισ. USD, σχεδόν εξ ολοκλήρου για υπολογιστική ισχύ και υποδομές. Από αυτές, περίπου 70,7 δισ. USD αφορούν τους 12 μήνες από τα τέλη Σεπτεμβρίου 2026 και 451,6 δισ. USD την περίοδο έως τα τέλη του 2030 (S-1/A). Για να τις πληρώνει από τα έσοδά της και όχι με νέα κεφάλαια από επενδυτές, η εταιρεία πρέπει να συνεχίσει να αναπτύσσεται πολύ γρήγορα.
Με χρηματιστηριακή αξία περίπου 1,1 τρισ. USD, η αγορά πληρώνει περίπου 14 φορές τον ετήσιο ρυθμό εσόδων, ή περίπου 18 φορές σε πλήρως απομειωμένη βάση. Για μια εταιρεία που δεκαπλασίασε και πλέον τα έσοδά της μέσα σε έναν χρόνο, αυτό δεν είναι παράλογο. Ωστόσο, η τριμηνιαία ανάπτυξη επιβραδύνεται: από 4,73 δισ. USD το πρώτο τρίμηνο στα 11,56 δισ. USD το δεύτερο, η αύξηση ήταν 144 %, ενώ από το δεύτερο στο τρίτο τρίμηνο ήταν πλέον 47 %. Η σημερινή τιμή προϋποθέτει ότι η υψηλή ανάπτυξη θα διατηρηθεί για αρκετά χρόνια ακόμη και ότι τα περιθώρια κέρδους θα αυξηθούν αφού αφαιρεθούν τα κόστη υπολογιστικής ισχύος. Αν συμβεί αυτό, η αποτίμηση μπορεί εκ των υστέρων να φανεί φθηνή. Αν η ανάπτυξη επιβραδυνθεί ταχύτερα, οι δεσμεύσεις εκατοντάδων δισεκατομμυρίων θα παραμείνουν.
Γιατί δεν αγοράζω την ημέρα της IPO
Την πρώτη ημέρα διαπραγμάτευσης, την τιμή την καθορίζουν κυρίως η έλλειψη μετοχών και ο ενθουσιασμός, όχι τα θεμελιώδη μεγέθη. Η ζήτηση ήταν τόσο ισχυρή που η εταιρεία αύξησε τον αριθμό των μετοχών προς πώληση και τις τιμολόγησε πάνω από το εύρος. Οι μικροεπενδυτές στις ΗΠΑ και σε άλλες χώρες επρόκειτο να λάβουν έως και το 20 % της έκδοσης, επομένως μεγάλο μέρος των αγοραστών είναι άνθρωποι που θέλουν να αποκτήσουν μετοχές της Anthropic αμέσως, ανεξαρτήτως τιμής. Αυτή η πίεση συνήθως υποχωρεί μέσα σε λίγες ημέρες.
Επιπλέον, η προσφορά μετοχών θα αυξάνεται σταδιακά. Ο συνήθης περιορισμός πώλησης (lock-up, περίοδος κατά την οποία οι υφιστάμενοι μέτοχοι δεν μπορούν να πουλήσουν) διαρκεί έως 180 ημέρες, ενώ για τους ιδρυτές και τους μεγάλους μετόχους έως 365 ημέρες. Ωστόσο, το ενημερωτικό δελτίο αναφέρει επίσης ότι εργαζόμενοι, πρώην εργαζόμενοι, διευθυντές και σύμβουλοι μπορούν να πουλήσουν έως και το 10 % των δεσμευμένων μετοχών τους από την πρώτη ημέρα διαπραγμάτευσης και ότι έως και 3,7 δισ. μετοχές του καθεστώτος 180 ημερών μπορεί να αποδεσμευτούν νωρίτερα. Οι μετοχές της ιδιωτικής τοποθέτησης ύψους 26 δισ. USD δεν υπόκεινται καθόλου σε lock-up.
Η πιο κοντινή σύγκριση είναι η SpaceX. Τον Ιούνιο εισήχθη στο χρηματιστήριο στα 135 USD, έκλεισε την πρώτη ημέρα με άνοδο 19 % και δύο ημέρες αργότερα βρισκόταν έως και 57 % πάνω από την τιμή έκδοσης. Στα τέλη Οκτωβρίου, όμως, διαπραγματευόταν γύρω στα 149 USD, δηλαδή μόλις λίγο πάνω από την τιμή της IPO. Όποιος αγόρασε τις πρώτες ημέρες εξακολουθεί να έχει ζημία.
Υπάρχουν, ωστόσο, και επιχειρήματα εναντίον της άποψής μου. Μια τόσο μεγάλη εταιρεία μπορεί να ενταχθεί γρήγορα στους κύριους δείκτες και τότε τα παθητικά κεφάλαια θα αναγκαστούν να αγοράσουν. Επιπλέον, ισχυρά αποτελέσματα το πρώτο τρίμηνο μετά την IPO θα μπορούσαν να στηρίξουν την τιμή και μετά την υποχώρηση του αρχικού ενθουσιασμού.
Ενότητα: Ποιοι θα κερδίσουν από την IPO της Anthropic
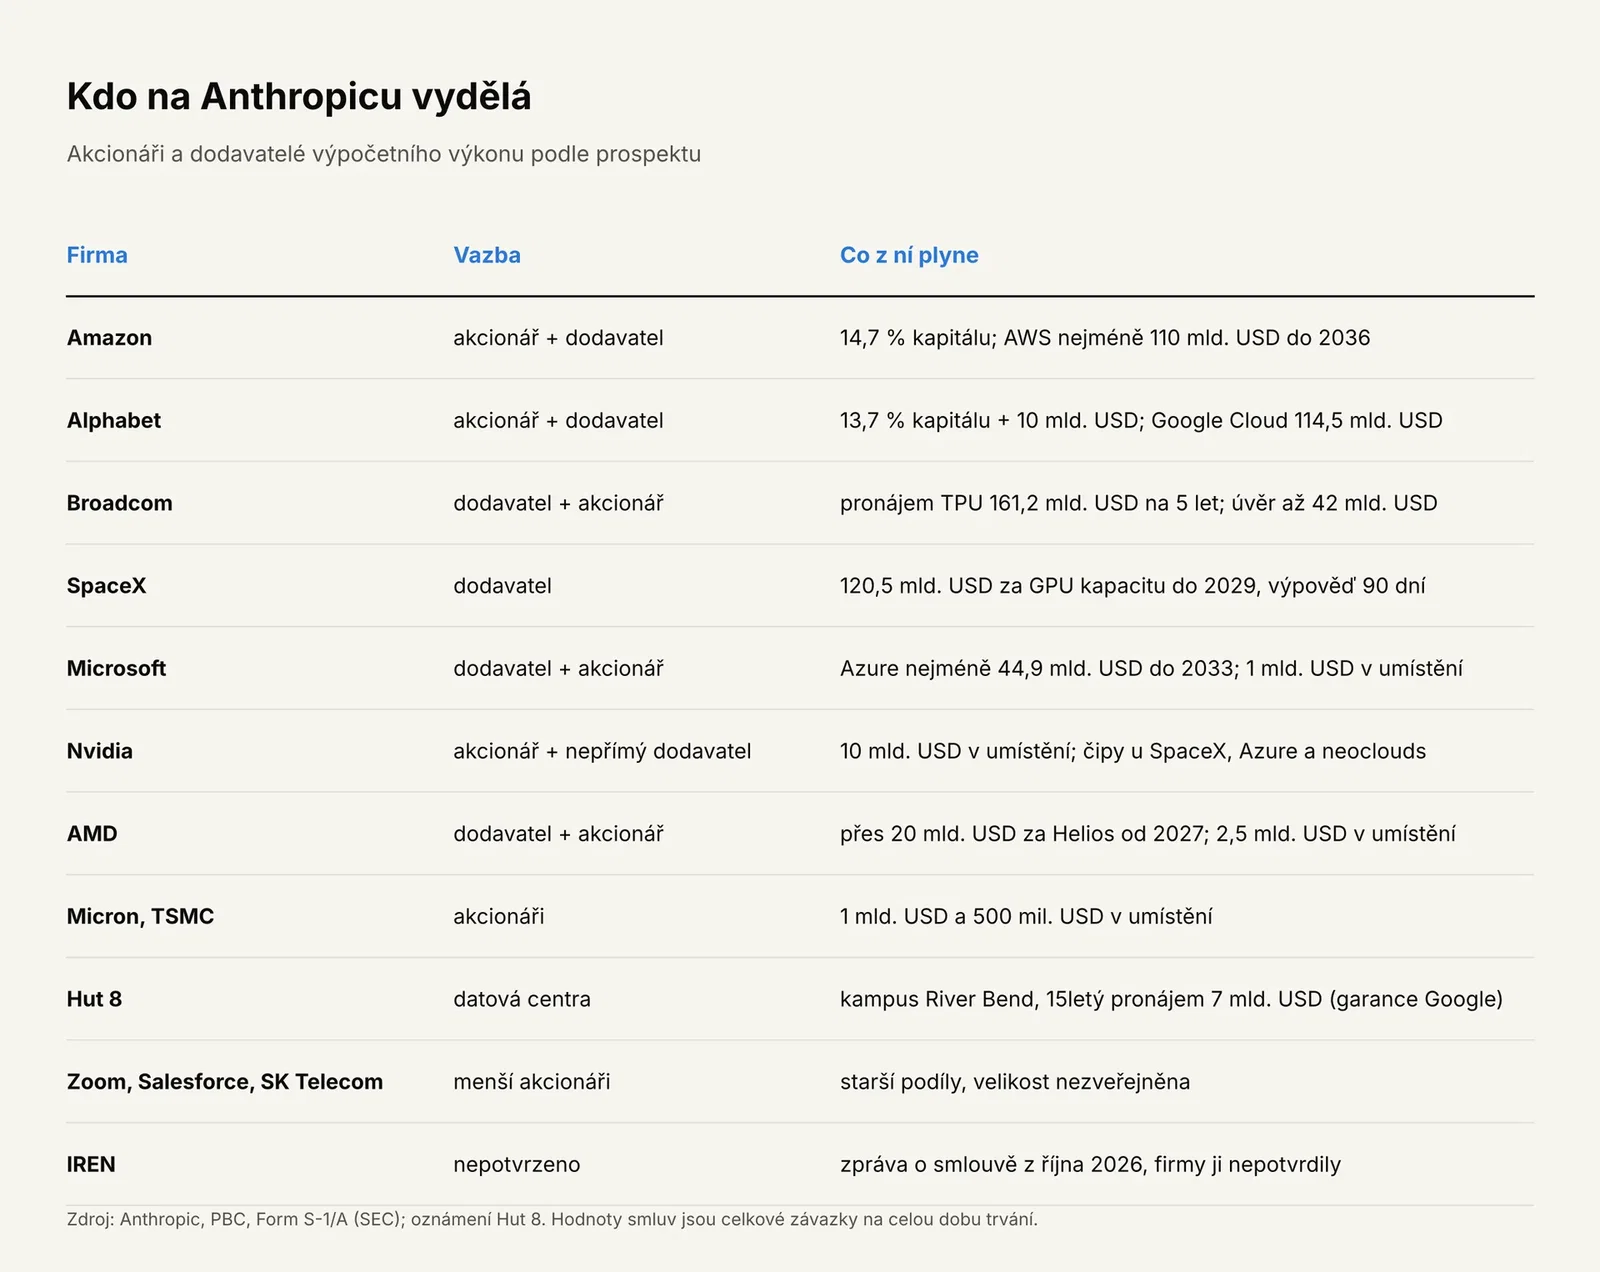
Μπορεί κανείς να κερδίσει από την Anthropic και χωρίς να έχει μετοχές της. Οι εταιρείες που ωφελούνται από αυτήν είναι δύο ειδών: μέτοχοι, των οποίων το μερίδιο ανατιμάται σήμερα στην αγοραία τιμή, και προμηθευτές, τους οποίους πληρώνει η Anthropic για υπολογιστική ισχύ. Πολλές εταιρείες ανήκουν ταυτόχρονα και στις δύο κατηγορίες.
Μέτοχοι
Amazon: μετά την IPO, η $AMZN θα κατέχει το 14,7 % του μετοχικού κεφαλαίου, ποσοστό που θα μπορούσε να φτάσει έως το 23,8 % αν μετατραπούν πλήρως τα μετατρέψιμα ομόλογα. Στην τιμή έκδοσης, το μερίδιό της αξίζει περίπου 160 δισ. USD. Η Amazon είναι ταυτόχρονα και πελάτης: η Anthropic έχει δεσμευτεί να δαπανήσει τουλάχιστον 110 δισ. USD στην AWS έως το 2036, μεταξύ άλλων για τα ιδιόκτητα τσιπ Trainium.
Alphabet: η $GOOGL θα κατέχει το 13,7 % του κεφαλαίου και επιπλέον αγοράζει μετοχές αξίας 10 δισ. USD στην ιδιωτική τοποθέτηση. Στην τιμή έκδοσης, η αξία του μεριδίου της ανέρχεται σε περίπου 147 δισ. USD. Η Google Cloud έχει εξασφαλίσει από την Anthropic δαπάνες τουλάχιστον 114,5 δισ. USD έως το 2033, ενώ μεγάλο μέρος της υπολογιστικής ισχύος της Anthropic λειτουργεί με τσιπ TPU, τα οποία σχεδιάζει η Google.
Συμμετέχοντες στην ιδιωτική τοποθέτηση: εκτός από την Google, μετοχές στην τιμή έκδοσης αγοράζουν επίσης η $NVDA (10 δισ. USD), η $AMD (2,5 δισ. USD), οι $AVGO, $MU και $MSFT (1 δισ. USD η καθεμία), καθώς και θυγατρική της $TSM (500 εκατ. USD). Η Nvidia και η Microsoft έχουν επίσης μερίδια από τον Νοέμβριο του 2025, όταν ανακοίνωσαν επενδύσεις έως 10 δισ. USD και έως 5 δισ. USD αντίστοιχα. Για όλες αυτές τις εταιρείες, όμως, το μερίδιο στην Anthropic είναι μικρό σε σχέση με τη δική τους αξία, επομένως το κύριο όφελος δεν προέρχεται από την ανατίμηση του μεριδίου, αλλά από τις παραγγελίες.
Μικρότερα και παλαιότερα μερίδια: η Zoom $ZM επένδυσε το 2023 μέσω του ταμείου της Zoom Ventures, η Salesforce $CRM κατέχει μερίδιο μέσω της Salesforce Ventures και η νοτιοκορεατική SK Telecom $SKM εισήλθε το 2023. Οι εταιρείες αυτές δεν δημοσιοποιούν τα ακριβή μεγέθη των μεριδίων τους. Ενδιαφέρον παρουσιάζει το γεγονός ότι, με τη σημερινή αποτίμηση, το μερίδιο της Zoom μπορεί να αποτελεί αξιοσημείωτο μέρος της δικής της χρηματιστηριακής αξίας, οπότε η αντίδραση της μετοχής της μπορεί να είναι πιο έντονη από εκείνη της Amazon ή της Google.
Προμηθευτές υπολογιστικής ισχύος
Broadcom: η μεγαλύτερη μεμονωμένη δέσμευση στο ενημερωτικό δελτίο είναι η πενταετής μίσθωση τσιπ TPU από την Broadcom, αξίας περίπου 161,2 δισ. USD, η οποία δεν μπορεί να καταγγελθεί, εκτός αν παραβιαστεί η σύμβαση. Η Broadcom έχει επίσης προσφέρει στην Anthropic δάνειο έως 42 δισ. USD με επιτόκιο 9 %. Για την Broadcom πρόκειται για τεράστια παραγγελία, αλλά ταυτόχρονα για συγκέντρωση κινδύνου σε έναν πελάτη, στον οποίο η ίδια δανείζει χρήματα για να πληρώνει το μίσθωμα.
Microsoft και SpaceX: η Anthropic έχει δεσμευτεί να δαπανήσει τουλάχιστον 44,9 δισ. USD στο Microsoft Azure έως το 2033. Με τη SpaceX $SPCX έχει σύμβαση αξίας 120,5 δισ. USD για δυναμικότητα με κάρτες γραφικών Nvidia έως το 2029, η οποία όμως μπορεί να καταγγελθεί με προειδοποίηση 90 ημερών. Για τη SpaceX αυτό σημαίνει έναν μεγάλο πελάτη, αλλά για τους μετόχους της εισόδημα λιγότερο βέβαιο από εκείνο που προβλέπουν οι συμβάσεις που δεν μπορούν να καταγγελθούν.
Nvidia και AMD: η Nvidia κερδίζει έμμεσα, καθώς η υπολογιστική ισχύς της SpaceX, της Microsoft και μικρότερων φορέων λειτουργεί με τα τσιπ της. Η AMD έχει εξασφαλίσει από την Anthropic δέσμευση άνω των 20 δισ. USD για συστήματα Helios με τσιπ MI450 από το 2027, με δικαίωμα προαίρεσης για αντίστοιχο επιπλέον ποσό.
Κέντρα δεδομένων και neoclouds: η Hut 8 $HUT κατασκευάζει για την Anthropic την πανεπιστημιούπολη River Bend στη Λουιζιάνα, μέσω 15ετούς μίσθωσης με τη Fluidstack αξίας 7 δισ. USD, τις πληρωμές της οποίας εγγυάται η Google. Η Nscale (σύμβαση με την Anthropic αξίας 44,6 δισ. USD) και η Lambda (41,3 δισ. USD) δεν είναι ακόμη εισηγμένες στο χρηματιστήριο: η Nscale ετοιμάζεται τώρα να εισαχθεί στο NYSE και η Lambda σχεδιάζει IPO για το 2027. Για την IREN $IREN, τον Οκτώβριο εμφανίστηκε η είδηση ότι το ανώνυμο εργαστήριο AI της συμφωνίας του Αυγούστου είναι η Anthropic, αλλά κανένα από τα δύο μέρη δεν το επιβεβαίωσε.
Πού βρίσκεται η παγίδα
Μεγάλο μέρος αυτών των σχέσεων είναι κυκλικό. Οι προμηθευτές επενδύουν στον πελάτη που στη συνέχεια τους πληρώνει για υπολογιστική ισχύ, επομένως τα έσοδά τους εξαρτώνται από το αν η Anthropic θα συνεχίσει να αναπτύσσεται γρήγορα και να αντλεί κεφάλαια. Η ιδιωτική τοποθέτηση ύψους 26 δισ. USD αντιστοιχεί σε λιγότερο από το 3 % των δεσμεύσεων των 900,9 δισ. USD. Στο συμπληρωματικό έγγραφο του ενημερωτικού δελτίου της τον Νοέμβριο, η Nscale αναφέρει μάλιστα ότι δεν έχει ακόμη εξασφαλίσει δεσμευτικές υποσχέσεις χρηματοδότησης για τις συμβάσεις της με την Anthropic.
Για μεγάλες εταιρείες όπως η Amazon ή η Alphabet, η σημερινή IPO δεν αλλάζει και πολύ την επενδυτική υπόθεση, καθώς το μερίδιό τους στην Anthropic αποτελεί μόνο ένα μικρό μέρος της αξίας τους. Για μικρότερες εταιρείες με μεγάλη εξάρτηση από έναν μόνο πελάτη, το δυνητικό κέρδος είναι μεγαλύτερο, αλλά το ίδιο ισχύει και για τον κίνδυνο, αν η Anthropic αναγκαστεί να επιβραδύνει τις δαπάνες της για υπολογιστική ισχύ.
Η προσωπική μου άποψη
Δεν θα αγοράσω σήμερα μετοχές της Anthropic. Δεν με απασχολεί το αν η Anthropic είναι καλή εταιρεία, αλλά ο χρονισμός. Κατά τη γνώμη μου, τις πρώτες ημέρες μετά την IPO καθοριστικό ρόλο παίζουν κυρίως το κλίμα και η έλλειψη μετοχών, όχι οι αριθμοί. Πιστεύω ότι σήμερα η τιμή θα ανέβει λίγο και μετά θα υποχωρήσει. Η ζήτηση είναι τεράστια και η έκδοση τιμολογήθηκε πάνω από το εύρος, οπότε βλέπω περιθώριο ανόδου την πρώτη ημέρα. Όταν όμως υποχωρήσει ο αρχικός ενθουσιασμός και αρχίσουν να εμφανίζονται σταδιακά στην αγορά περισσότερες μετοχές, περιμένω πτώση. Δεν θέλω να κάνω εικασίες για το πόσο μπορεί να πέσει η τιμή. Για μια τόσο νέα μετοχή χωρίς ιστορικό διαπραγμάτευσης υπάρχουν πάρα πολλοί άγνωστοι παράγοντες. Δεν κατέχω μετοχές της Anthropic.