


Αυτή η αγαπημένη μετοχή των influencers έπεσε 41% σε έναν μήνα. Είναι ευκαιρία;

Η μετοχή της Nebius έχασε σχεδόν τη μισή αξία της τον τελευταίο μήνα. Μετά την προηγούμενη απότομη άνοδο, τίθεται το ερώτημα αν η πτώση δημιούργησε επιτέλους μια πιο ελκυστική τιμή εισόδου στην εξειδικευμένη υποδομή τεχνητής νοημοσύνης ή αν απλώς αρχίζει να αποτιμά πιο ρεαλιστικά τις ακραίες κεφαλαιουχικές δαπάνες, την ανάγκη για πρόσθετη χρηματοδότηση και την αβεβαιότητα σχετικά με το αν οι μαζικές επενδύσεις σε GPU και κέντρα δεδομένων θα αποφέρουν ανάλογες αποδόσεις στους μετόχους.
Βασικά σημεία
Η πτώση οφείλεται κυρίως στον κλάδο. Την προκάλεσαν οι ανησυχίες για τη χρηματοδότηση, οι υψηλές αποδόσεις των ομολόγων της CoreWeave, οι χαμηλότερες από τις αναμενόμενες κεφαλαιουχικές δαπάνες της Microsoft και η προειδοποίηση της Gartner για την επιβίωση των περισσότερων neoclouds.
Τα θεμελιώδη μεγέθη του Q2 2026 παραμένουν ισχυρά: έσοδα 582,3 εκατομμύρια USD (+454 % σε ετήσια βάση), προσαρμοσμένο EBITDA 236,2 εκατομμύρια USD (περιθώριο 41 %), ARR 3 δισεκατομμύρια USD. Τα αποτελέσματα του Q3 2026 θα ανακοινωθούν στις 12 Νοεμβρίου 2026.
Το σχέδιο capex 20-25 δισεκατομμυρίων USD για το 2026 είναι ακραίο. Κατά το πρώτο εξάμηνο, η εταιρεία δαπάνησε 8,1 δισεκατομμύρια USD. Η αύξηση των εσόδων από μόνη της δεν δημιουργεί αξία, αν η απόδοση του κεφαλαίου δεν αποδειχθεί ελκυστική.
Το ανεκτέλεστο υπόλοιπο άνω των 40 δισεκατομμυρίων USD και οι προκαταβολές που καλύπτουν το 50-60 % του capex σε ορισμένες συμβάσεις μειώνουν τις βραχυπρόθεσμες ανάγκες χρηματοδότησης, αλλά δεν εγγυώνται την υλοποίηση ούτε προστατεύουν από την πτώση των τιμών των GPU.
Η αύξηση των εσόδων από μόνη της δεν εγγυάται αξία για τους μετόχους. Με capex 20–25 δισεκατομμύρια USD και υψηλές αποσβέσεις GPU, η απόδοση του επενδεδυμένου κεφαλαίου μπορεί να παραμείνει χαμηλή.
Παρουσίαση της εταιρείας
Η Nebius Group ιδρύθηκε το 2024 ως διάδοχος της ολλανδικής εταιρείας holding Yandex N.V., μετά την πώληση των ρωσικών περιουσιακών στοιχείων. Η εταιρεία ειδικεύεται στο cloud AI και στις υποδομές υπολογιστικής τεχνητής νοημοσύνης. Προσφέρει GPU-as-a-service και μια πλατφόρμα full-stack βελτιστοποιημένη για την εκπαίδευση και την εξαγωγή συμπερασμάτων από μοντέλα. Σε αντίθεση με τους hyperscalers, δεν διαθέτει ευρύ οικοσύστημα λογισμικού και υπηρεσιών. Ανταγωνίζεται κυρίως εξειδικευμένα neoclouds όπως η CoreWeave $CRWV, αλλά και μεγάλες τεχνολογικές εταιρείες μέσω μίσθωσης χωρητικότητας.
Η αγορά υπολογιστικής ισχύος AI αναπτύσσεται γρήγορα, χάρη στη ζήτηση για εκπαίδευση μεγάλων μοντέλων και στη διαρκώς συχνότερη χρήση της εξαγωγής συμπερασμάτων στην παραγωγή. Ταυτόχρονα, απαιτεί εξαιρετικά υψηλές κεφαλαιουχικές επενδύσεις. Τα κέντρα δεδομένων, οι GPU (ιδίως της NVIDIA $NVDA), οι ενεργειακές υποδομές και η σύνδεση με το δίκτυο απαιτούν δισεκατομμύρια δολάρια προτού αρχίσουν να δημιουργούν σταθερές ταμειακές ροές. Οι αποσβέσεις του υλικού είναι υψηλές, η οικονομική διάρκεια ζωής των GPU μειώνεται με την εμφάνιση νέων γενεών και η αξιοποίηση της χωρητικότητας πρέπει να είναι υψηλή ώστε να αποδώσει η επένδυση.
Αλλαγή του επενδυτικού κλίματος και ευρύτερο πλαίσιο της πτώσης
Τον Οκτώβριο και τον Νοέμβριο του 2026, το επενδυτικό κλίμα απέναντι σε αυτόν τον τομέα επιδεινώθηκε. Οι αποδόσεις των ομολόγων της CoreWeave $CRWV ανέβηκαν στο 15 % και άνω, η Microsoft $MSFT ανακοίνωσε χαμηλότερες από τις αναμενόμενες κεφαλαιουχικές δαπάνες (εν μέρει λόγω καθυστερήσεων στις παραδόσεις από τρίτους) και εμφανίστηκαν αναφορές για προσωρινή αυστηροποίηση της πρόσβασης στις αγορές χρέους για εταιρείες χωρίς ισχυρά ανεξάρτητα έσοδα. Ο CEO Arkady Volozh ανέφερε ο ίδιος ότι ορισμένες πηγές κεφαλαίων είχαν προσωρινά κλείσει. Αυτό εξηγεί μεγάλο μέρος της πτώσης, χωρίς να έχουν αλλάξει ουσιαστικά οι ανακοινωμένες συμβάσεις ή οι προοπτικές της Nebius.
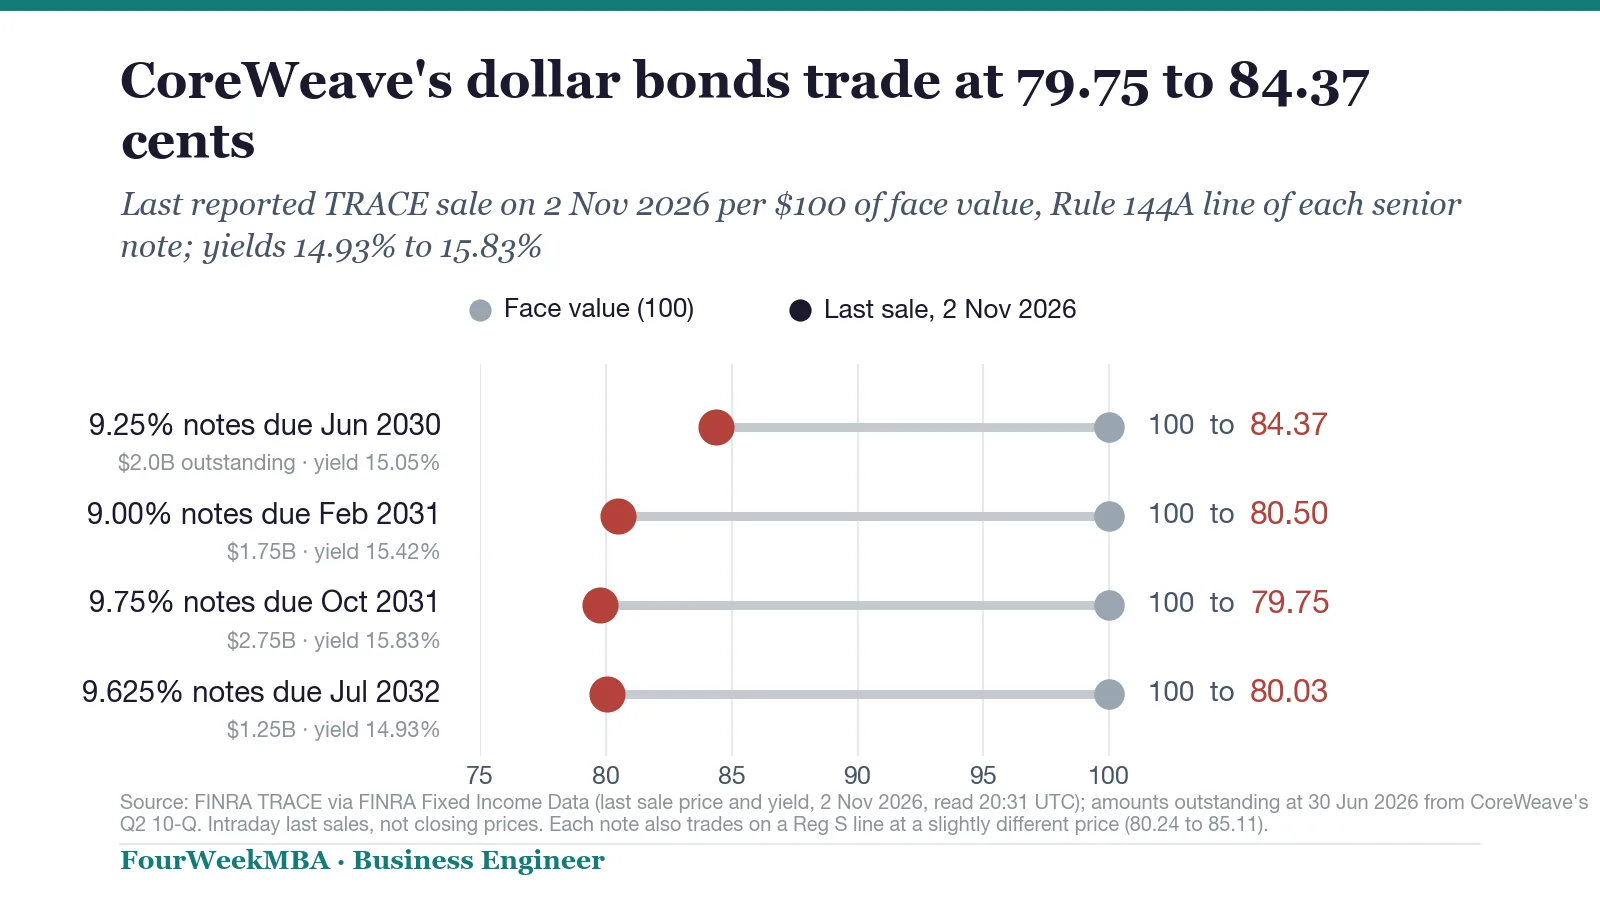
Οι αποδόσεις των ομολόγων της CoreWeave φτάνουν το 15-16 %
Η ευρύτερη πώληση τεχνολογικών μετοχών και η κατοχύρωση κερδών μετά την προηγούμενη απότομη άνοδο ενίσχυσαν την κίνηση. Έτσι, η αλλαγή του κλίματος απέναντι στις υποδομές AI έγινε ο κυρίαρχος παράγοντας, ενώ τα συγκεκριμένα θεμελιώδη μεγέθη της εταιρείας παρέμειναν ουσιαστικά αμετάβλητα. Οι επενδυτές συνυπολογίζουν πλέον περισσότερο ότι η ίδια η αύξηση της ζήτησης για υπολογιστική ισχύ δεν εγγυάται ελκυστική απόδοση για όλους τους παρόχους. Ο κίνδυνος υπερπροσφοράς, τεχνολογικής απαξίωσης και αυξανόμενου κόστους χρηματοδότησης αποτελεί πλέον μέρος της αποτίμησης.
Το ιστορικό της εταιρείας προσθέτει ακόμη μία διάσταση. Η προέλευση από την αναδιάρθρωση της Yandex έφερε μια έμπειρη τεχνική ομάδα και υφιστάμενες υποδομές εκτός Ρωσίας, αλλά και την ανάγκη να αναδιαμορφωθεί γρήγορα το επιχειρηματικό μοντέλο σε καθαρά υποδομές AI. Αυτό δημιούργησε μια ευκαιρία, αλλά σημαίνει επίσης ότι η εταιρεία δεν έχει πίσω της δεκαετίες ανάπτυξης ενός οικοσυστήματος cloud, όπως οι hyperscalers. Επομένως, οι επενδυτές πρέπει να διακρίνουν μεταξύ της βραχυπρόθεσμης αύξησης των εσόδων από την ανάπτυξη νέας χωρητικότητας και της μακροπρόθεσμης δυνατότητας δημιουργίας βιώσιμων ταμειακών ροών μετά την αφαίρεση των αποσβέσεων και του κόστους κεφαλαίου.
Το ευρύτερο μακροοικονομικό περιβάλλον κατά το δεύτερο εξάμηνο του 2026 έπαιξε επίσης ρόλο. Τα υψηλότερα επιτόκια αυξάνουν το κόστος χρηματοδότησης μέσω χρέους, κάτι κρίσιμο για μια επιχείρηση έντασης κεφαλαίου. Παράλληλα, εμφανίστηκαν ενδείξεις ότι δεν αυξάνουν όλες οι μεγάλες τεχνολογικές εταιρείες το capex για υποδομές AI με τον ρυθμό που ανέμενε η αγορά μέχρι πριν από λίγους μήνες.
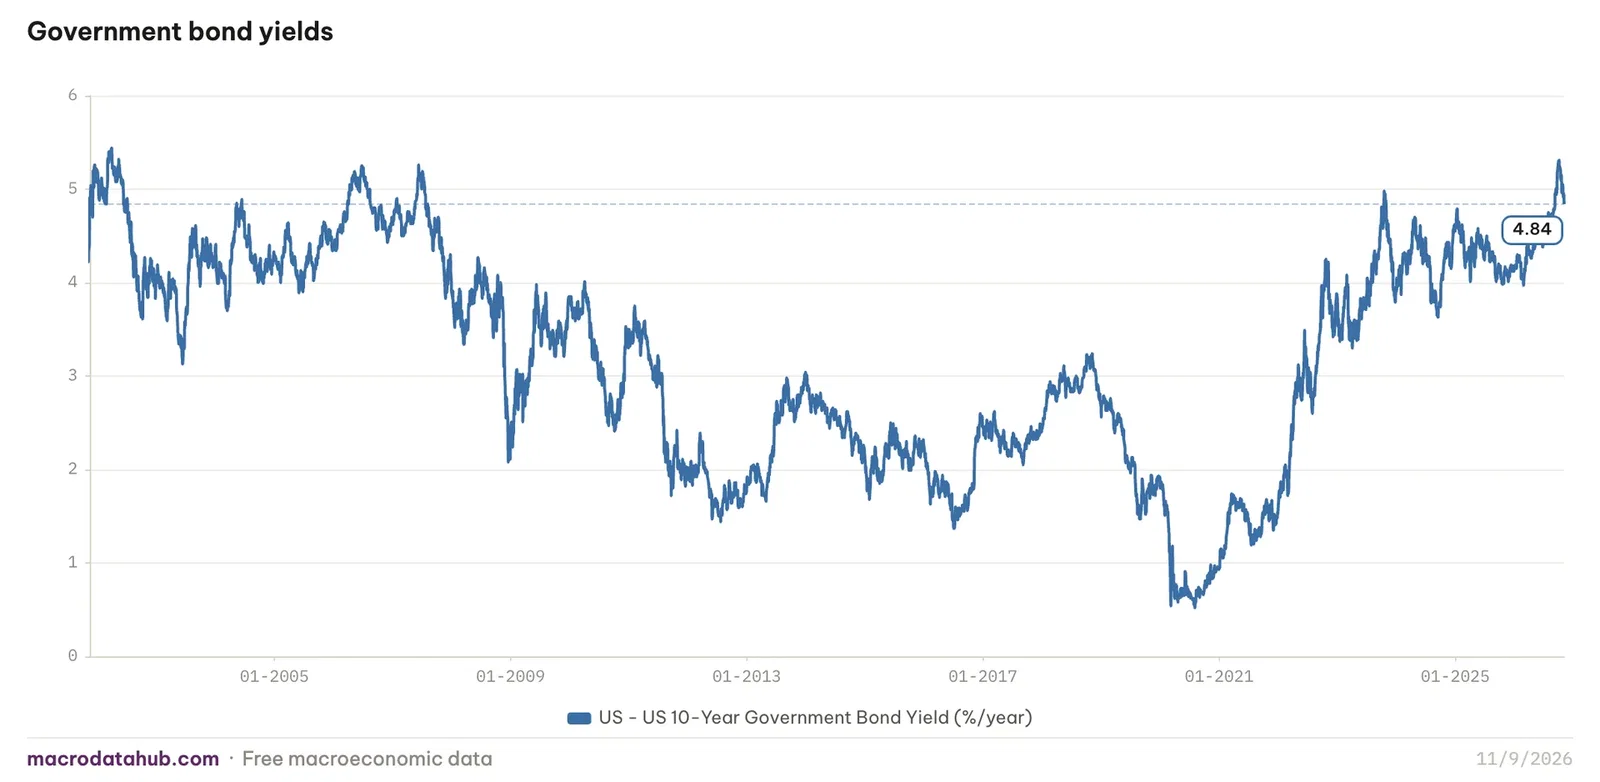
Απόδοση του δεκαετούς αμερικανικού ομολόγου
Αυτό δεν σημαίνει ότι η ζήτηση τελειώνει, αλλά ότι ο ρυθμός της επιβραδύνεται, κάτι που μπορεί να επηρεάσει το πόσο γρήγορα θα αποσβεστεί η νέα χωρητικότητα. Για εξειδικευμένους παρόχους όπως η Nebius, αυτό το περιβάλλον είναι δυσκολότερο απ’ ό,τι για τους hyperscalers, οι οποίοι μπορούν να χρηματοδοτούν την επέκτασή τους από τις ταμειακές ροές άλλων δραστηριοτήτων. Η Gartner και άλλοι αναλυτές του κλάδου έχουν προειδοποιήσει ότι τα περισσότερα neoclouds ενδέχεται να μην επιβιώσουν μακροπρόθεσμα σε ένα περιβάλλον αυξανόμενου ανταγωνισμού και υψηλών κεφαλαιακών απαιτήσεων. Αυτό το πλαίσιο εξηγεί γιατί η πτώση έπληξε μια ευρύτερη ομάδα παρόχων εξειδικευμένης χωρητικότητας AI.
Nebius Group
Επιχειρηματικό μοντέλο και τομείς
Η Nebius αντιμετωπίζει την έλλειψη εξειδικευμένης υπολογιστικής χωρητικότητας για AI. Πουλά κυρίως σε εταιρικούς πελάτες και εργαστήρια AI πρόσβαση σε συστοιχίες GPU (NVIDIA Blackwell και επόμενες γενιές), αποθηκευτικό χώρο, δίκτυο και επίπεδο λογισμικού για εύκολη ανάπτυξη μοντέλων. Το μοντέλο βασίζεται τόσο στη χρήση όσο και στις συμβάσεις. Οι μεγάλες συμβάσεις (Microsoft, Meta και άλλες) έχουν μέση αξία άνω του ενός δισεκατομμυρίου δολαρίων και συχνά περιλαμβάνουν προκαταβολές που καλύπτουν σημαντικό μέρος του capex.
Το cloud AI αποτελεί τη συντριπτική πλειονότητα των εσόδων (στο Q2 2026 περίπου 575 εκατομμύρια από τα 582,3 εκατομμύρια USD, δηλαδή 98 τοις εκατό). Οι υπόλοιπες δραστηριότητες του ομίλου είναι μικρότερες: η Avride (αυτόνομα οχήματα και ρομπότ), η TripleTen (edtech, επανεκπαίδευση για την πληροφορική) και συμμετοχές στην ClickHouse (περίπου 28 τοις εκατό) και την Toloka (δεδομένα AI). Αυτές οι δραστηριότητες συνεισφέρουν στη συνολική αξία του ομίλου, αλλά για την τρέχουσα αποτίμηση καθοριστικός είναι ο τομέας των υποδομών AI. Είναι περίπου σωστό να αποτιμάται η Nebius αποκλειστικά ως πάροχος cloud AI, αλλά οι επενδυτές θα πρέπει να έχουν κατά νου την πιθανή μελλοντική ρευστοποίηση συμμετοχών.
Ιστορία, διοίκηση και εταιρικός έλεγχος
Η ιστορία της Yandex προσφέρει μια έμπειρη ομάδα (ο Volozh είναι ιδρυτής της Yandex και νυν CEO) και τεχνογνωσία, αλλά και μια ιδιαιτερότητα όσον αφορά τον έλεγχο. Ο Volozh διαθέτει υψηλά δικαιώματα ψήφου μέσω μετοχών κατηγορίας B. Αυτό προσφέρει σταθερότητα στη διοίκηση, αλλά περιορίζει την επιρροή των υπόλοιπων μετόχων. Η εταιρεία έχει την έδρα της στο Άμστερνταμ και λειτουργεί κέντρα δεδομένων στην Ευρώπη και τις ΗΠΑ (μεταξύ άλλων, έργα στο Νιου Τζέρσεϊ και την Αλαμπάμα).
CEO Arkady Volozh
Το επιχειρηματικό μοντέλο διαφέρει από τα παραδοσιακά cloud, καθώς εστιάζει στενά σε φόρτους εργασίας AI και προσφέρει μεγαλύτερη ευελιξία στην ανάπτυξη του πιο πρόσφατου υλικού. Ωστόσο, δεν διαθέτει την ευρεία πλατφόρμα λογισμικού και τη δύναμη διανομής των hyperscalers. Προσελκύει πελάτες συνδυάζοντας άμεσες πωλήσεις σε μεγάλες τεχνολογικές εταιρείες με προσφορές για εταιρείες που έχουν ως εγγενή δραστηριότητα την AI. Η μίσθωση GPU, η ιδιοκτησία ή η μακροπρόθεσμη πρόσβαση σε κέντρα δεδομένων, η εξασφάλιση ενεργειακής χωρητικότητας και οι μακροπρόθεσμες συμβάσεις αποτελούν τον πυρήνα της δραστηριότητας.
Η εταιρεία πειραματίζεται επίσης με μοντέλα asset-light, στα οποία οι συνεργάτες κατέχουν τις υποδομές και η Nebius παρέχει το λογισμικό και τους πελάτες. Αυτή η προσέγγιση μπορεί να μειώσει την ένταση κεφαλαίου σε ορισμένες περιοχές, αλλά σημαίνει επίσης ότι ένα μέρος του περιθωρίου κέρδους παραμένει στους συνεργάτες και ότι η Nebius έχει μικρότερο έλεγχο επί των φυσικών υποδομών. Η διάκριση μεταξύ του cloud AI και των άλλων δραστηριοτήτων είναι καίρια για την αποτίμηση. Η Avride και η TripleTen είναι ακόμη ζημιογόνες και απαιτούν επενδύσεις που μειώνουν το περιθώριο κέρδους του ομίλου. Οι συμμετοχές στην ClickHouse και την Toloka αποτελούν δυνητική πηγή αξίας, εφόσον ρευστοποιηθούν στο μέλλον, αλλά επί του παρόντος δεν συνεισφέρουν σημαντικά στα έσοδα.