


Αυτή η εταιρεία καταβάλλει μέρισμα άνω του 8 % εδώ και 56 συνεχόμενα χρόνια. Γιατί σχεδόν κανείς δεν την ξέρει;

Αυξάνει το μέρισμά της εδώ και 56 συνεχόμενα χρόνια και η απόδοσή του μόλις ξεπέρασε το 8,5 %, το υψηλότερο επίπεδο της τελευταίας δεκαετίας. Δεν παράγει τσιγάρα, αλλά επεξεργάζεται φύλλα καπνού για όσους τα παράγουν. Αυτήν ακριβώς τη στιγμή, όμως, έχουν καταρρεύσει τόσο οι όγκοι όσο και τα κέρδη της και οι τράπεζες της χαλάρωσαν τους χρηματοοικονομικούς όρους. Πληρώνει η αγορά τόσο υψηλή απόδοση για την παραμέληση ή για τον κίνδυνο;
Βασικά σημεία
Η σειρά αυξήσεων του μερίσματος είναι πραγματική. Η Universal Corporation ανακοίνωσε τον Μάιο του 2026 την 56η συνεχόμενη αύξηση και αυξάνει το μέρισμά της αδιάλειπτα από το 1971. Η ετήσια διανομή ανέρχεται σε 3,32 USD ανά μετοχή.
Η απόδοση άνω του 8,5 % αποτελεί ιστορική ανωμαλία. Ο μέσος όρος από το 2017 έως το 2026 κυμαινόταν γύρω στο 5,4 % και δεν ξεπέρασε ποτέ το 7 %. Το σημερινό επίπεδο προέκυψε από πτώση της τιμής κατά 27 % το 2026, όχι από αύξηση του μερίσματος.
Το μέρισμα δεν καλύπτεται από τις ελεύθερες ταμειακές ροές. Για τις οικονομικές χρήσεις 2023 έως 2026 η εταιρεία παρήγαγε σωρευτικά 139 εκατ. USD σε ελεύθερα διαθέσιμα μετρητά και κατέβαλε 317 εκατ. USD σε μερίσματα. Η διαφορά χρηματοδοτήθηκε με δανεισμό.
Οι τράπεζες έχουν ήδη συνυπολογίσει τον κίνδυνο. Τον Οκτώβριο του 2026 η εταιρεία χαλάρωσε τον όρο για τη μέγιστη καθαρή μόχλευση, από 3,00× σε 3,75×. Από τις 30 Ιουνίου 2027 το όριο επανέρχεται στο 3,00×, η πιο συγκεκριμένη ημερομηνία σε όλη την υπόθεση.
Η διαφοροποίηση πέρα από τον καπνό δεν λειτουργεί ακόμη. Το τμήμα Ingredients αντιπροσωπεύει το 12 % των εσόδων, στην οικονομική χρήση 2026 απομείωσε ολόκληρη την υπεραξία της εξαγοράς της Shank's, ύψους 41,1 εκατ. USD, και φέτος καταγράφει λειτουργικές ζημίες.
Μεταξύ των μετοχών με μερισματική απόδοση άνω του 8 % βρίσκονται συνήθως εταιρείες που αντιμετωπίζουν προβλήματα. Η αγορά δεν προσφέρει τόσο υψηλή απόδοση από γενναιοδωρία, αλλά ως αποζημίωση για τον κίνδυνο. Η Universal Corporation $UVV είναι επομένως μια ενδιαφέρουσα περίπτωση: αυξάνει το μέρισμά της αδιάλειπτα από το 1971, ανήκει έτσι στην πιο κλειστή ομάδα των βασιλιάδων του μερίσματος, και παρ' όλα αυτά η μετοχή της έκλεισε στις 9 Νοεμβρίου 2026 στα 38,71 USD, στο χαμηλότερο επίπεδο των τελευταίων πέντε και πλέον ετών. Έτσι, η απόδοση έφτασε στο 8,58 %.
Ωστόσο, η εταιρεία δεν είναι αυτό που φαντάζεται ένας επενδυτής όταν ακούει τον όρο μετοχή καπνού. Δεν κατέχει καμία μάρκα τσιγάρων και δεν πουλά τίποτα στον τελικό καταναλωτή. Είναι ο ενδιάμεσος ανάμεσα σε εκατοντάδες χιλιάδες καλλιεργητές και έξι παγκόσμιους παραγωγούς προϊόντων καπνού.
Ποια είναι η Universal Corporation
Ανάμεσα στον καλλιεργητή και τον παραγωγό τσιγάρων
Η εταιρεία ιδρύθηκε στο Ρίτσμοντ της Βιρτζίνια μετά τη διάλυση του μονοπωλίου της American Tobacco Company το 1911, όταν ο Jacquelin P. Taylor ένωσε έξι ανεξάρτητους εμπόρους φύλλων καπνού. Η ίδια η εταιρεία χρονολογεί την κύρια δραστηριότητά της από την ίδρυσή της στη Βιρτζίνια το 1918, ενώ ορισμένες πηγές αναφέρουν το 1886. Τον Νοέμβριο του 2027 θα συμπληρώσει εκατό χρόνια στο Χρηματιστήριο της Νέας Υόρκης. Δραστηριοποιείται σε περισσότερες από τριάντα χώρες και απασχολεί περίπου 25 χιλιάδες άτομα.
Το μοντέλο βασίζεται σε μία λειτουργία: τη μετατροπή του πράσινου φύλλου από τον αγρότη σε τυποποιημένη πρώτη ύλη, την οποία ο παραγωγός τσιγάρων αγοράζει επί πολλά χρόνια με σταθερή ποιότητα. Η Universal συνάπτει συμβάσεις με καλλιεργητές, τους χρηματοδοτεί τις εισροές, παρέχει γεωπονική υποστήριξη, αγοράζει τα φύλλα, τα αποξηραίνει, αφαιρεί τα κεντρικά νεύρα, τα αναμειγνύει, τα συσκευάζει, τα αποθηκεύει και τα αποστέλλει. Τα έσοδα προέρχονται από την πώληση επεξεργασμένου καπνού και από την επεξεργασία φύλλων για τρίτους, οι οποίοι αγόρασαν οι ίδιοι την πρώτη ύλη. Το δεύτερο μέρος έχει υψηλότερο περιθώριο κέρδους, επειδή δεν φέρει τον κίνδυνο τιμών.
Γιατί δεν υπάρχει ισχύς τιμολόγησης
Η βασική διαφορά σε σχέση με παραγωγούς όπως οι $PM, $BTI ή $MO είναι η απουσία καταναλωτικής μάρκας και, κατά συνέπεια, ισχύος τιμολόγησης. Η Philip Morris αντισταθμίζει την πτώση των όγκων με αυξήσεις τιμών, επειδή ο καπνιστής παραμένει πιστός στο πακέτο του. Η Universal δεν διαθέτει τέτοιο μοχλό. Η τιμή καθορίζεται από την προσφορά και τη ζήτηση για το αγροτικό εμπόρευμα και από τη διαπραγματευτική θέση απέναντι σε έξι πελάτες, οι οποίοι σύμφωνα με την ετήσια έκθεση για την οικονομική χρήση 2026 αντιπροσωπεύουν συνολικά περίπου το 60 % των ενοποιημένων εσόδων: Altria Group, British American Tobacco, China Tobacco International, Imperial Brands, Japan Tobacco και Philip Morris International. Η Philip Morris από μόνη της αντιστοιχούσε σε έσοδα περίπου 620 εκατ. USD, ενώ η Imperial Brands περίπου 400 εκατ. USD.
Το αποτέλεσμα είναι μια επιχείρηση με μικτό περιθώριο μεταξύ 17 και 19 % και λειτουργικό περιθώριο κάτω από 10 % στο τμήμα καπνού, δηλαδή σε εντελώς διαφορετική κλίμακα από τους παραγωγούς τσιγάρων με περιθώρια άνω του 40 %. Η Universal δεν είναι πιο κερδοφόρα εταιρεία σε ανώτερο τμήμα της αλυσίδας αξίας, αλλά πάροχος γεωπονικών και εφοδιαστικών υπηρεσιών.
Πού βρίσκεται το πραγματικό πλεονέκτημα
Υπάρχει πλεονέκτημα, αλλά είναι αμυντικό. Ένας παγκόσμιος παραγωγός χρειάζεται κάθε χρόνο σταθερό μείγμα φύλλων από δεκάδες χώρες, με ομοιόμορφη ποιότητα. Η δημιουργία από το μηδέν ενός δικτύου σταθμών αγοράς, μονάδων επεξεργασίας, γεωπόνων και σχέσεων με καλλιεργητές σε τριάντα χώρες είναι δαπανηρή και δύσκολο να δικαιολογηθεί σε περίοδο πτώσης των όγκων. Γι' αυτό οι παραγωγοί δεν ενσωματώνουν την αγορά φύλλων και τη συγκεντρώνουν σε λίγους δοκιμασμένους συνεργάτες. Επιπλέον, η Universal κατέχει μερίδιο 49 % στη Socotab, σημαντικό έμπορο ανατολικού καπνού. Αυτό το πλεονέκτημα, ωστόσο, προστατεύει το μερίδιο αγοράς και όχι το περιθώριο κέρδους. Όταν υπάρχει παγκόσμιο πλεόνασμα φύλλων, η εταιρεία δεν έχει τρόπο να αποτρέψει την πτώση των τιμών, επειδή οι πελάτες της έχουν συμφέρον να περιμένουν.
Μέρισμα: 56 χρόνια και απόδοση άνω του 8 %
Τι αποδεικνύει η ιστορία και τι όχι
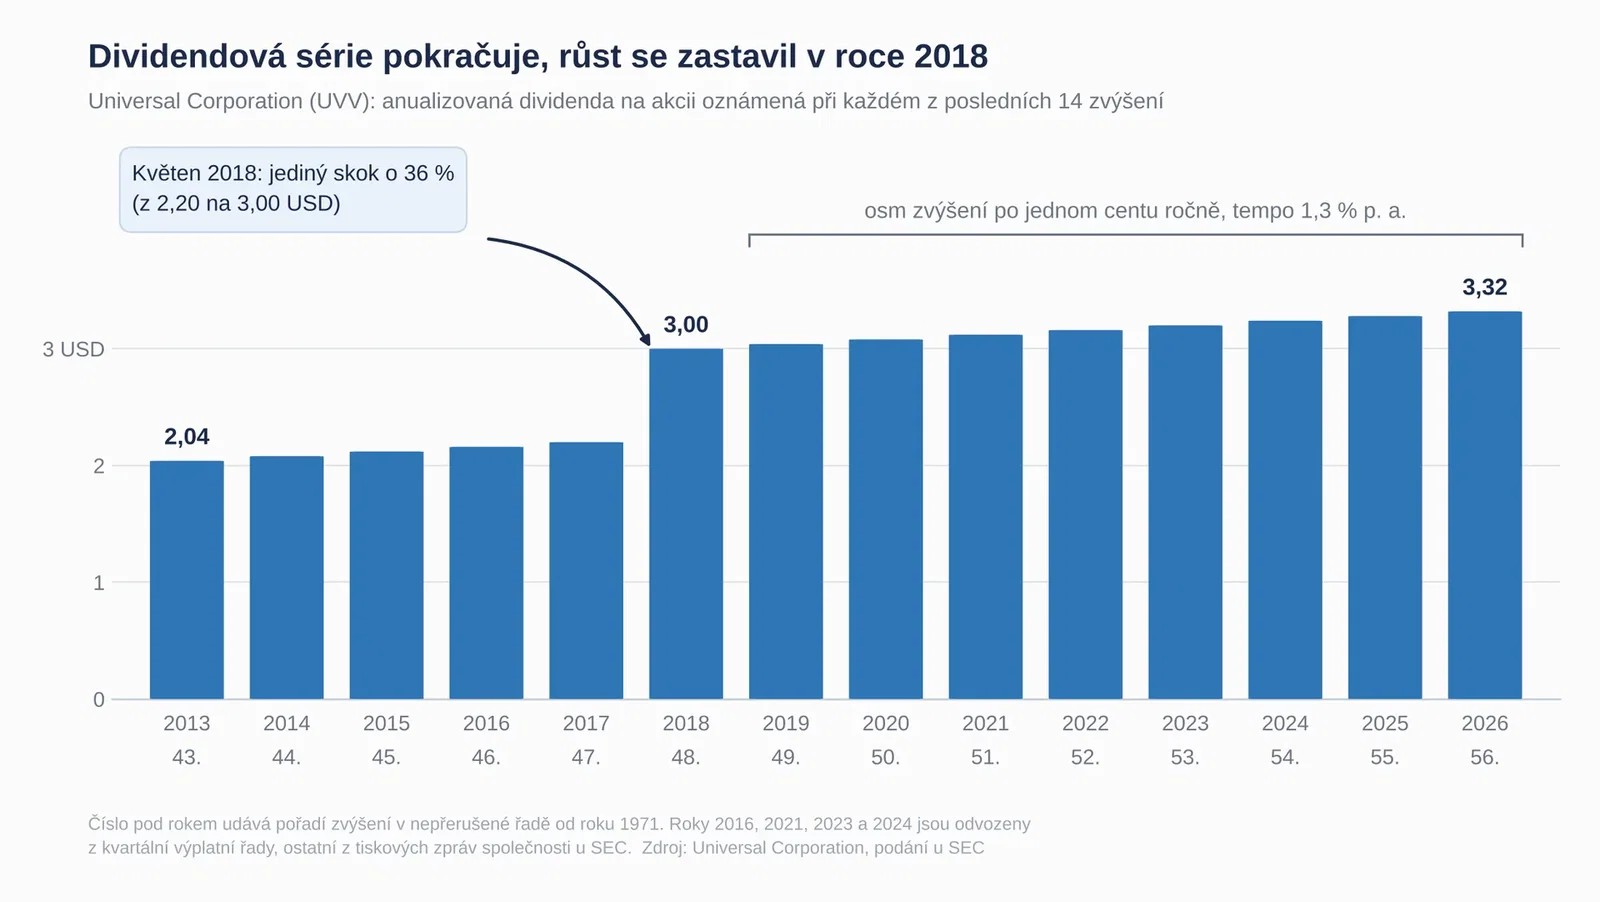
Ο ισχυρισμός για 56 χρόνια ευσταθεί. Η εταιρεία ανακοίνωσε την 56η αύξηση τον Μάιο του 2026 και την επιβεβαίωσε και στην τηλεδιάσκεψη για τα αποτελέσματα του δεύτερου τριμήνου της οικονομικής χρήσης 2027. Η σειρά μπορεί να επαληθευτεί αναδρομικά στις ανακοινώσεις που έχουν κατατεθεί στην SEC: 44η αύξηση το 2014, 49η το 2019, 50ή το 2020 και 52η το 2022. Χρειάζεται να διακρίνουμε δύο ισχυρισμούς που συγχέονται στα μέσα ενημέρωσης: η αδιάλειπτη καταβολή μερίσματος διαρκεί πολύ περισσότερο, ενώ η αδιάλειπτη ετήσια αύξησή του διαρκεί 56 χρόνια.
Η ιστορία αποδεικνύει πειθαρχία και την προτεραιότητα που αποδίδει η διοίκηση στο μέρισμα. Ο οικονομικός διευθυντής Steve Diel το χαρακτήρισε έναν από τους τέσσερις πυλώνες της κατανομής κεφαλαίου, μαζί με τις επενδύσεις στον καπνό, την ανάπτυξη των συστατικών και τις επαναγορές μετοχών. Δεν αποδεικνύει, όμως, ότι η διανομή είναι ασφαλής. Αντίθετα, η μακρά σειρά δημιουργεί πίεση: η διοίκηση που δεν έχει διακόψει την αύξηση επί 56 χρόνια έχει ισχυρό κίνητρο να διατηρήσει το μέρισμα ακόμη και σε μια χρονιά που η οικονομική κατάσταση της επιχείρησης δεν θα το δικαιολογούσε. Αυτό οδηγεί στη χρηματοδότηση της διανομής μέσω δανεισμού.
Ο ρυθμός αύξησης είναι συμβολικός
Το τριμηνιαίο μέρισμα αυξήθηκε από 0,78 USD το 2021 σε 0,83 USD το 2026, δηλαδή μόλις κατά ένα σεντ ετησίως, που αντιστοιχεί σε ρυθμό περίπου 1,2 % και είναι πολύ χαμηλότερος από τον πληθωρισμό. Το ετήσιο μέρισμα ήταν 2,08 USD μετά την αύξηση του Νοεμβρίου 2014 και σήμερα είναι 3,32 USD, δηλαδή σύνθετος ρυθμός περίπου 4 % σε δώδεκα χρόνια. Ωστόσο, σχεδόν όλη η αύξηση έγινε με ένα μόνο βήμα: τον Μάιο του 2018 η εταιρεία αύξησε απότομα το μέρισμα κατά 36 %, στα 3,00 USD ετησίως, στο πλαίσιο νέας στρατηγικής κατανομής κεφαλαίου. Από τότε αυξάνεται με ρυθμό 1,3 %. Επομένως, η Universal δεν είναι μετοχή με αυξανόμενο εισόδημα, αλλά μετοχή με υψηλό, πρακτικά στατικό εισόδημα.
Πόσο εξαιρετική είναι η σημερινή απόδοση
Η μέση ετήσια μερισματική απόδοση ήταν 3,5 % το 2017, 5,2 % το 2019, 6,9 % το 2020 κατά τη διάρκεια της πανδημικής εκποίησης, 6,0 % το 2023 και 6,2 % το 2026, με μέσο όρο τετραετίας περίπου 6,0 %. Το σημερινό 8,58 % βρίσκεται περίπου δυόμισι ποσοστιαίες μονάδες πάνω από το κανονικό επίπεδο και πάνω από τις τιμές της αναταραχής του 2020. Το βασικό ερώτημα είναι από πού προήλθε η απόδοση. Όχι από αύξηση του μερίσματος, το οποίο αυξήθηκε κατά 1,2 %, αλλά από πτώση της τιμής από 52,74 USD στις αρχές του 2026 στα 38,71 USD, δηλαδή κατά 26,8 %. Η υψηλή απόδοση είναι μαθηματική συνέπεια μιας κακής χρονιάς.
Για να φανεί η δύναμη της αρχικής απόδοσης, αρκεί μια απλή αριθμητική πράξη: με απόδοση 8,58 % και αμετάβλητη τιμή και διανομή, τα μερίσματα από μόνα τους θα επέστρεφαν το αρχικό ποσό σε περίπου δώδεκα χρόνια, ενώ με επανεπένδυση και σταθερές συνθήκες η θέση θα διπλασιαζόταν σε λιγότερο από εννέα χρόνια. Πρόκειται για δικό μας υπολογισμό, όχι για πρόβλεψη. Η αδυναμία είναι προφανής: η πτώση της τιμής κατά 26,8 % μέσα σε έναν χρόνο εξαφάνισε πάνω από τρία χρόνια μερισματικού εισοδήματος. Η υψηλή απόδοση προστατεύει τον επενδυτή μόνο εφόσον η τιμή δεν πέφτει ταχύτερα από όσο καταβάλλεται το μέρισμα.
Επιδόσεις των τελευταίων πέντε ετών
Ένας κύκλος που έμοιαζε με ανάπτυξη
Τα έσοδα αυξήθηκαν από 2,10 δισ. USD στην οικονομική χρήση 2022 σε 2,95 δισ. USD στην οικονομική χρήση 2025 και μειώθηκαν ελαφρώς στα 2,92 δισ. USD στην οικονομική χρήση 2026. Η ανάπτυξη οφειλόταν σχεδόν εξ ολοκλήρου στις τιμές. Η αγορά πέρασε έναν κλασικό αγροτικό κύκλο: οι ελλείψεις πρώτης ύλης το 2023 και το 2024 εκτόξευσαν τις τιμές του πράσινου καπνού σε ασυνήθιστα υψηλά επίπεδα, οι υψηλές τιμές προσέλκυσαν καλλιεργητές και το αποτέλεσμα ήταν εξαιρετικά μεγάλες σοδειές στις οικονομικές χρήσεις 2026 και 2027.
Σύμφωνα με τα αποτελέσματα της οικονομικής χρήσης 2026, τα δημοσιευμένα λειτουργικά κέρδη αυξήθηκαν από 160,3 εκατ. USD στην οικονομική χρήση 2022 σε 232,8 εκατ. USD στην οικονομική χρήση 2025 και στη συνέχεια έπεσαν στα 168,5 εκατ. USD. Τα προσαρμοσμένα λειτουργικά κέρδη, που εξαιρούν στοιχεία αναδιάρθρωσης και απομείωσης, ανήλθαν στις ίδιες δύο χρήσεις σε 243,4 και 211,3 εκατ. USD. Τα καθαρά κέρδη που αναλογούν στους μετόχους κατέρρευσαν από 95,0 σε 32,6 εκατ. USD, δηλαδή κατά 66 %, και τα αραιωμένα κέρδη ανά μετοχή από 3,78 σε 1,30 USD. Πίσω από την πτώση βρίσκονται απομειώσεις αποθεμάτων ύψους 52,0 εκατ. USD, κυρίως σκούρου αερόξηρου καπνού χωρίς ποιότητα κατάλληλη για περιτύλιγμα, καθώς και η μη ταμειακή απομείωση ολόκληρης της υπεραξίας της εξαγοράς της Shank's, ύψους 41,1 εκατ. USD. Το πρώτο στοιχείο δείχνει ότι η εταιρεία αγόρασε πρώτη ύλη σε τιμές που δεν επιβεβαίωσε η αγορά, ενώ το δεύτερο ότι η διοίκηση παραδέχτηκε η ίδια πως πλήρωσε υπερβολικά για μία από τις τρεις εξαγορές.