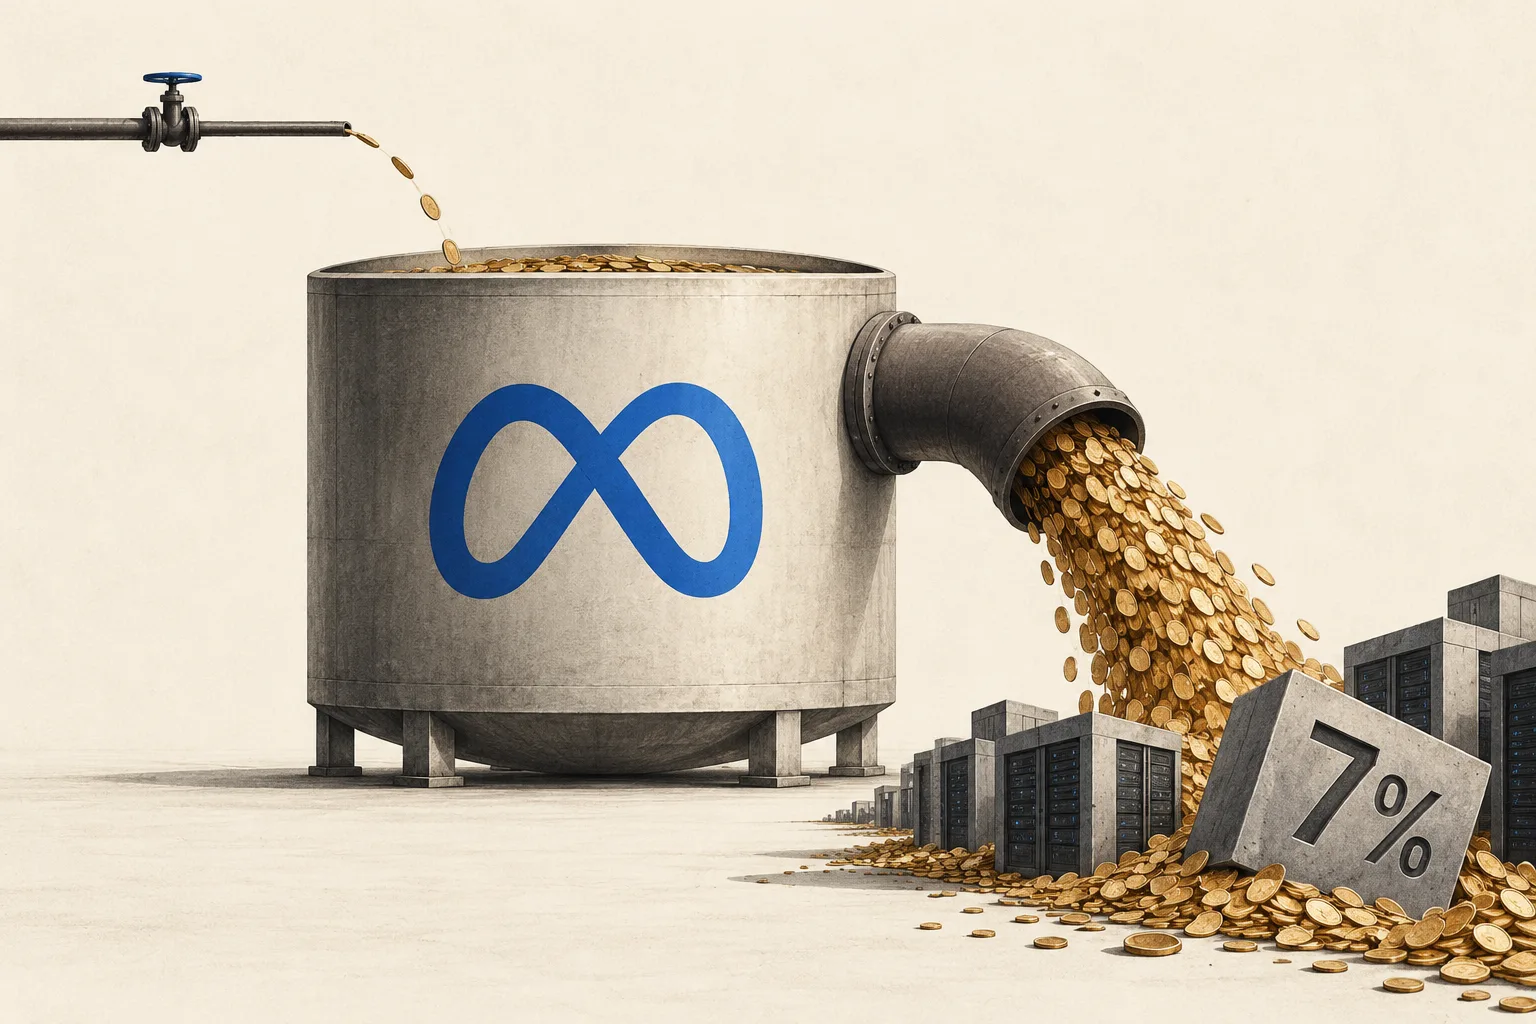
Η Meta επένδυσε για πρώτη φορά από το 2012 περισσότερα απ’ όσα κέρδισε. Η μετοχή έπεσε 7%

Η διαφήμιση αυξάνεται κατά 26%, ενώ 10 εκατομμύρια άνθρωποι ενεργοποίησαν τον νέο βοηθό AI μέσα σε έξι εβδομάδες. Παρ’ όλα αυτά, για πρώτη φορά από την εισαγωγή της στο χρηματιστήριο, η Meta έκλεισε με αρνητικά ελεύθερα ταμειακά διαθέσιμα. Ο Zuckerberg βρήκε τρόπο να πληρώσει τον λογαριασμό των data center. Και αυτό δεν αρέσει στην αγορά.
Βασικά σημεία
Τα έσοδα του τρίτου τριμήνου εκτοξεύτηκαν κατά 26% στα 64,6 δισεκατομμύρια δολάρια, αλλά οι λειτουργικές ταμειακές ροές δεν επαρκούσαν για πρώτη φορά από την IPO για να καλύψουν τις επενδύσεις
Akcie Meta $META za týden ztratila 9,4 % a od říjnového maxima je níž o 16 %
Οι επαναγορές μετοχών σταμάτησαν εντελώς φέτος, το χρέος εξισώθηκε για πρώτη φορά με τα μετρητά και η εταιρεία ανακοίνωσε μια νέα κατηγορία μετοχών χωρίς δικαίωμα ψήφου
Οι αναλυτές θέτουν μέση τιμή-στόχο τα 843 δολάρια, αλλά η Wells Fargo προβλέπει επενδύσεις 250 δισεκατομμυρίων για το 2027
Την επόμενη κατεύθυνση θα καθορίσει ένα και μόνο νούμερο, το οποίο η Meta θα ανακοινώσει μόλις στα τέλη Ιανουαρίου
Ένα τρίμηνο-ρεκόρ που η αγορά δεν ήθελε να ακούσει
Με την πρώτη ματιά, ήταν εντυπωσιακή πορεία. Η Meta ανακοίνωσε έσοδα 64,6 δισεκατομμυρίων δολαρίων για το τρίτο τρίμηνο, αυξημένα κατά 26 % σε ετήσια βάση, ξεπερνώντας τις εκτιμήσεις κατά περισσότερο από ένα δισεκατομμύριο. Τις εφαρμογές της εταιρείας χρησιμοποιούν καθημερινά 3,64 δισεκατομμύρια άνθρωποι, η τιμή της διαφήμισης αυξήθηκε κατά 14 % και ο αριθμός των εμφανίσεων διαφημίσεων κατά 10 %. Για το τέταρτο τρίμηνο, η εταιρεία προέβλεψε έσοδα 73 έως 76 δισεκατομμυρίων, πάνω από τις προσδοκίες της αγοράς.
Η αντίδραση; Την Πέμπτη 22 Οκτωβρίου, η μετοχή υποχώρησε κατά 6,98 % και έκλεισε στα 648,85 δολάρια, ενώ την Παρασκευή συνέχισε την πτώση στα 642,62. Σε μία εβδομάδα, η απώλεια ανέρχεται σε 9,4 %, πρόκειται για την τέταρτη συνεχόμενη εβδομάδα πτώσης και η μετοχή βρίσκεται 17,6 % κάτω από το υψηλό των 779,82 δολαρίων των τελευταίων δώδεκα μηνών. Η χρηματιστηριακή αξία της εταιρείας υποχώρησε στα 1,64 τρισεκατομμύρια δολάρια.
Το ενδιαφέρον είναι ότι μετά τη δημοσίευση των αποτελεσμάτων, η μετοχή αρχικά ενισχύθηκε κατά περισσότερο από 4 % στις μετασυνεδριακές συναλλαγές. Η ανατροπή ήρθε μόνο κατά την τηλεδιάσκεψη και την προσεκτική ανάγνωση των οικονομικών καταστάσεων. Η αγορά εντόπισε τρία πράγματα που δεν βρίσκονταν στην πρώτη γραμμή του δελτίου Τύπου.
Για πρώτη φορά από την IPO: οι επενδύσεις ξεπέρασαν τα μετρητά από τις δραστηριότητες
Το πρώτο είναι οι ίδιες οι ταμειακές ροές. Η Meta δημιούργησε 32,8 δισεκατομμύρια δολάρια από λειτουργικές δραστηριότητες μέσα στο τρίμηνο, αλλά επένδυσε 34,9 δισεκατομμύρια σε διακομιστές, data center και δίκτυα. Έτσι, οι ελεύθερες ταμειακές ροές έκλεισαν στα μείον 2,1 δισεκατομμύρια. Την αντίστοιχη περίοδο πέρυσι ήταν συν 10,6 δισεκατομμύρια, ενώ συνολικά το 2025 η εταιρεία δημιούργησε πάνω από 43 δισεκατομμύρια σε ελεύθερα μετρητά.
Το δεύτερο είναι οι επαναγορές μετοχών. Τους πρώτους εννέα μήνες του περασμένου έτους, η Meta αγόρασε ίδιες μετοχές αξίας 26,2 δισεκατομμυρίων δολαρίων. Για την ίδια περίοδο φέτος, το ποσό είναι μηδενικό. Η εταιρεία κατέβαλε μεν μέρισμα 1,36 δισεκατομμυρίων για το τρίμηνο, αλλά στην ουσία το χρηματοδότησε από τα αποθέματά της, όχι από τα κέρδη του τριμήνου.
Το τρίτο είναι ο ισολογισμός. Το μακροπρόθεσμο χρέος αυξήθηκε από 58,7 σε 80,9 δισεκατομμύρια δολάρια από τα τέλη της περασμένης χρονιάς, αφότου η εταιρεία πούλησε ομόλογα αξίας 25 δισεκατομμυρίων τον Απρίλιο, μόλις έξι μήνες μετά την έκδοση ομολόγων αξίας 30 δισεκατομμυρίων τον Οκτώβριο. Τότε, οι επενδυτές υπέβαλαν παραγγελίες ύψους 96 δισεκατομμυρίων, έναντι 125 δισεκατομμυρίων στην προηγούμενη έκδοση, και ζήτησαν υψηλότερο ασφάλιστρο κινδύνου. Η οικονομική διευθύντρια Susan Li το συνόψισε σε μία πρόταση κατά την τηλεδιάσκεψη: η εταιρεία κλείνει το τρίμηνο με 82,4 δισεκατομμύρια σε μετρητά και 83,7 δισεκατομμύρια σε χρέος. Το χρέος ξεπέρασε έτσι τα μετρητά, ενώ μόλις στα τέλη της περασμένης χρονιάς η εταιρεία είχε 23 δισεκατομμύρια περισσότερα σε μετρητά απ’ ό,τι σε χρέος.
Και αυτό δεν είναι όλος ο λογαριασμός. Η Meta κατασκευάζει ορισμένα data center μέσω κοινοπραξιών, όπου κατέχει μόνο το 20 % και ο εταίρος, όπως η Blue Owl ή η BlackRock, το υπόλοιπο. Η BlackRock δανείστηκε 12,5 δισεκατομμύρια τον Ιούλιο για το campus στο Τέξας, με απόδοση 7,53 %, μία από τις υψηλότερες για data center με επενδυτική αξιολόγηση. Αυτά τα χρήματα δεν εμφανίζονται στις κεφαλαιουχικές δαπάνες της Meta, αλλά η εταιρεία θα πληρώνει το μίσθωμα για χρόνια.
«Κατά τη γνώμη μου, μπορούμε να οικοδομήσουμε υπερνοημοσύνη μέσω της κλιμάκωσης, οπότε ανεβαίνουμε μεθοδικά την κλίμακα. Ήδη εργαζόμαστε σε μεγαλύτερα μοντέλα από το Muse Wonder και θα είναι πολύ εντυπωσιακά και ικανά.»
Mark Zuckerberg, CEO της Meta, στην τηλεδιάσκεψη για τα αποτελέσματα του τρίτου τριμήνου του 2026 (21 Οκτωβρίου 2026)
Muse: το πιο καυτό προϊόν που η εταιρεία δεν μπορεί να διαθέσει στον κόσμο
Προς υπεράσπιση της Meta, πρέπει να πούμε ότι, σε αντίθεση με την Amazon ή την Oracle, δεν κατασκευάζει data center για εξωτερικούς πελάτες. Τα κατασκευάζει για την ίδια και τα αποτελέσματα είναι ήδη ορατά. Πάνω από 10 εκατομμύρια άνθρωποι στις ΗΠΑ και τον Καναδά ενεργοποίησαν τον προσωπικό πράκτορα AI Muse μέσα στις έξι εβδομάδες από την έναρξή του, το ένα τέταρτο από αυτούς τον χρησιμοποιεί καθημερινά και κυρίως για αγορές, με μέση δαπάνη άνω των 200 δολαρίων. Ο Zuckerberg κάνει λόγο για διπλάσια διατήρηση χρηστών σε σύγκριση με εκείνη που είχε το Threads κατά την έναρξή του.
Το παράδοξο είναι ότι το Muse δεν μπορεί ακόμη να διατεθεί στον υπόλοιπο κόσμο. Ο Zuckerberg παραδέχτηκε ότι η υπηρεσία απαιτεί τόσο μεγάλη υπολογιστική ισχύ, ώστε η εταιρεία δεν την κυκλοφόρησε παγκοσμίως πριν βελτιώσει την αποδοτικότητά της. Στόχος είναι να μειωθεί το κόστος λειτουργίας του Muse πάνω από δέκα φορές μέσα σε έναν χρόνο. Μόνο τότε θα αρχίσει να αποφέρει έσοδα, κυρίως από προμήθειες αγορών και συνδρομές.
Με άλλα λόγια: το προϊόν που υποτίθεται ότι δικαιολογεί τις κεφαλαιουχικές δαπάνες, σήμερα τις αυξάνει το ίδιο. Και είναι τεράστιες. Η εταιρεία περιόρισε το φετινό επενδυτικό της πλάνο στα 135 έως 145 δισεκατομμύρια δολάρια, ενώ πέρυσι δαπάνησε 72 δισεκατομμύρια. Καθώς έχει επενδύσει 85,8 δισεκατομμύρια μέσα στα τρία πρώτα τρίμηνα, για το υπόλοιπο του έτους απομένουν 49 έως 59 δισεκατομμύρια. Αυτό αντιστοιχεί περίπου στο 70 % των εσόδων που αναμένει η εταιρεία για το ίδιο τρίμηνο.
Μετοχές χωρίς δικαίωμα ψήφου: η τέταρτη πηγή χρηματοδότησης
Και εδώ έρχεται το πιο ενδιαφέρον σημείο ολόκληρης της ανακοίνωσης. Μέχρι στιγμής, η Meta χρηματοδοτούσε την κατασκευή με τρεις τρόπους: με μετρητά από τη διαφήμιση, με ομόλογα και με κοινοπραξίες με επενδυτικά ταμεία. Τώρα προσθέτει και τέταρτο. Από τις 19 Ιανουαρίου 2027 θα δημιουργηθεί μια νέα κατηγορία μετοχών C χωρίς δικαίωμα ψήφου. Κάθε μέτοχος θα λάβει μία νέα μετοχή για κάθε μετοχή που κατέχει, οπότε αυτό μοιάζει με split 2:1 και η τιμή της αρχικής μετοχής αναμένεται να μειωθεί περίπου στο μισό.
Η ίδια η διανομή νέων μετοχών δεν θα αποφέρει ούτε ένα δολάριο στην εταιρεία. Το νόημα βρίσκεται σε ό,τι θα ακολουθήσει. Η ειδική επιτροπή του διοικητικού συμβουλίου ανέφερε ρητά στην αιτιολόγησή της ότι ένα χρέος τέτοιου ύψους θα μπορούσε να βλάψει την πιστοληπτική αξιολόγηση και γι’ αυτό είναι προτιμότερο να αντληθούν κεφάλαια μέσω πώλησης μετοχών. Οι μετοχές C μπορούν να διατεθούν στην αγορά, να χρησιμοποιηθούν για εξαγορές και για αμοιβές εργαζομένων, χωρίς να μειωθεί το μερίδιο ψήφου του Mark Zuckerberg, ο οποίος κατέχει το 13,4 % της εταιρείας, αλλά το 60,6 % των ψήφων.
Υπάρχει προηγούμενο. Η Google έκανε το ίδιο το 2014 και τελικά χρειάστηκε να καταβάλει επιπλέον 522 εκατομμύρια δολάρια στους κατόχους μετοχών C, επειδή αυτές διαπραγματεύονταν με έκπτωση έναντι των μετοχών με δικαίωμα ψήφου. Για τον μικρομέτοχο της Meta, αυτό σημαίνει ότι θα έχει στο χαρτοφυλάκιό του δύο τίτλους με διαφορετικές τιμές και ότι κάθε μελλοντική έκδοση μετοχών C θα μειώνει το μερίδιό του στα κέρδη.
«Η Meta έχει τεράστιες κεφαλαιακές ανάγκες για να χρηματοδοτήσει την επέκτασή της στην AI. Έχουμε δει εταιρείες να δανείζονται γι’ αυτό και οι επενδυτές τιμώρησαν τις μετοχές τους εξαιτίας του εξασθενημένου ισολογισμού τους. Αυτός είναι καλύτερος τρόπος να αντληθούν κεφάλαια και ταυτόχρονα να διατηρηθεί ισχυρός ο ισολογισμός.»
Dennis Dick, επικεφαλής στρατηγικής αγοράς της Stock Trader Network, στο Reuters (22 Οκτωβρίου 2026)
Τι περιλαμβάνει η τιμή των 642 δολαρίων
Στην τιμή των 642,62 δολαρίων, η Meta διαπραγματεύεται περίπου στις 22 φορές τα κέρδη των τελευταίων δώδεκα μηνών και στις 19 έως 20 φορές τα εκτιμώμενα κέρδη της επόμενης χρονιάς. Αυτό είναι φθηνό για μια εταιρεία της οποίας τα έσοδα αυξάνονται κατά ένα τέταρτο. Όμως η αγορά αποτιμά τα ελεύθερα μετρητά, και αυτά είναι αρνητικά.
Παρ’ όλα αυτά, οι αναλυτές παραμένουν αισιόδοξοι. Η μέση τιμή-στόχος 62 αναλυτών είναι 843 δολάρια, δηλαδή 31 % υψηλότερα. Η JPMorgan αύξησε την τιμή-στόχο στα 940 μετά τα αποτελέσματα, η Mizuho διατηρεί τα 950 και η Morgan Stanley τα 820. Στο αντίθετο άκρο βρίσκεται η Scotiabank, με τιμή-στόχο 650 δολάρια και αξιολόγηση «ουδέτερη». Η διαφορά ανάμεσα στα 650 και τα 950 δολάρια εξηγείται από ένα μόνο πράγμα: όποιος πιστεύει ότι το Muse και τα νέα μοντέλα θα μετατραπούν σε έσοδα μέσα σε δύο χρόνια, θεωρεί τη σημερινή αποτίμηση ευκαιρία. Όποιος υπολογίζει μόνο τη διαφήμιση, βλέπει μια εταιρεία που δανείζεται για να χρηματοδοτεί τις επενδύσεις της.
Πάνω απ’ όλα αυτά κρέμεται ο νομικός λογαριασμός. Μέσα στα τρία πρώτα τρίμηνα, η Meta καταχώρισε 9,9 δισεκατομμύρια δολάρια από συμφωνία με 52 γενικούς εισαγγελείς αμερικανικών πολιτειών σχετικά με τον αντίκτυπο των μέσων κοινωνικής δικτύωσης στα παιδιά, ενώ την ίδια μέρα που ανακοινώθηκαν τα αποτελέσματα, δικαστήριο στο Νέο Μεξικό επέβαλε στην εταιρεία πρόστιμο 25 δισεκατομμυρίων δολαρίων. Περισσότερες δικαστικές υποθέσεις σχετικά με τους νέους έχουν προγραμματιστεί για τους επόμενους μήνες.
«Δεν έχουμε ακόμη συγκεκριμένα σχέδια χρηματοδότησης να ανακοινώσουμε. Ωστόσο, θεωρήσαμε συνετό να καθορίσουμε ένα κατάλληλο πλαίσιο κεφαλαιακής διάρθρωσης, ώστε να έχουμε πρόσβαση σε ένα ευρύ φάσμα πηγών χρηματοδότησης.»
Susan Li, οικονομική διευθύντρια της Meta, στην τηλεδιάσκεψη για τα αποτελέσματα του τρίτου τριμήνου του 2026
Τέλη Ιανουαρίου: δύο γεγονότα την ίδια εβδομάδα
Η αγορά περιμένει τώρα ένα και μόνο νούμερο: τις κεφαλαιουχικές δαπάνες για το 2027. Η Susan Li αρνήθηκε να το ανακοινώσει, λέγοντας ότι ο προϋπολογισμός ακόμη καταρτίζεται και ότι η εταιρεία «θα συνεχίσει να επενδύει επιθετικά». Οι αναλυτές υπολογίζουν προς το παρόν κατά μέσο όρο περίπου 195 δισεκατομμύρια, αλλά η Wells Fargo μείωσε την τιμή-στόχο μετά τα αποτελέσματα και προβλέπει 250 δισεκατομμύρια, καθώς και επιπλέον επτά γιγαβάτ ιδιόκτητης δυναμικότητας.
Το νούμερο θα ανακοινωθεί στην τηλεδιάσκεψη για τα αποτελέσματα του τέταρτου τριμήνου, στα τέλη Ιανουαρίου. Την ίδια εβδομάδα αναμένεται να αρχίσει η διαπραγμάτευση των μετοχών C. Υπάρχουν τρία σενάρια:
Κεφαλαιουχικές δαπάνες έως 200 δισεκατομμύρια και τα πρώτα στοιχεία από το Muse. Η αγορά θα πάρει απόδειξη ότι το πιο καυτό προϊόν της χρονιάς έχει τιμή και αποφέρει έσοδα, ανοίγοντας τον δρόμο προς το υψηλό των 780 δολαρίων.
Κεφαλαιουχικές δαπάνες γύρω στα 250 δισεκατομμύρια χωρίς στοιχεία για τη δημιουργία εσόδων. Οι ελεύθερες ταμειακές ροές θα βυθιστούν ακόμη περισσότερο σε αρνητικό έδαφος και η πρώτη έκδοση μετοχών C θα είναι θέμα μηνών. Ακριβώς αυτόν τον συνδυασμό φοβήθηκε περισσότερο η αγορά την Πέμπτη.
Η διαφήμιση επιβραδύνεται κάτω από το 20 %. Ο μοναδικός κινητήρας που χρηματοδοτεί ολόκληρο το εγχείρημα θα χάσει την ορμή του και το χρέος θα φανεί ξαφνικά διαφορετικό.
Τι να παρακολουθήσετε: αν ο ρυθμός αύξησης της διαφήμισης θα διατηρηθεί στο 25 %, πόσο κοστίζει το Muse ανά χρήστη και, κυρίως, αν ο Zuckerberg θα συνοδεύσει αυτήν τη φορά τη φράση «επιθετικές επενδύσεις» με κάποιο νούμερο. Η Meta έχει τον καλύτερο διαφημιστικό μηχανισμό και τη χειρότερη αναλογία επενδύσεων προς έσοδα μεταξύ των μεγάλων εταιρειών τεχνολογίας. Τον Ιανουάριο θα φανεί ποιος από τους δύο θα πληρώσει τελικά τον λογαριασμό.