Γιατί η αγορά αποτίμησε αρνητικά την Nvidia ακριβώς τώρα;

Μόλις πριν από ένα χρόνο, η Nvidia $NVDA ήταν αναμφισβήτητα το αστέρι κάθε τεχνολογικού χαρτοφυλακίου. Μετά την κυκλοφορία του ChatGPT το φθινόπωρο του 2022, οι μετοχές της εταιρείας σημείωσαν άνοδο άνω του 1.000 % και η Nvidia αναδείχθηκε στην πρώτη θέση μεταξύ των εταιρειών με τη μεγαλύτερη αξία στον κόσμο, με κεφαλαιοποίηση αγοράς περίπου 4,7 τρισεκατομμύρια δολάρια (περίπου 105 τρισεκατομμύρια κορόνες). Και τότε συνέβη κάτι περίεργο: η αγορά έπαψε να ενδιαφέρεται.
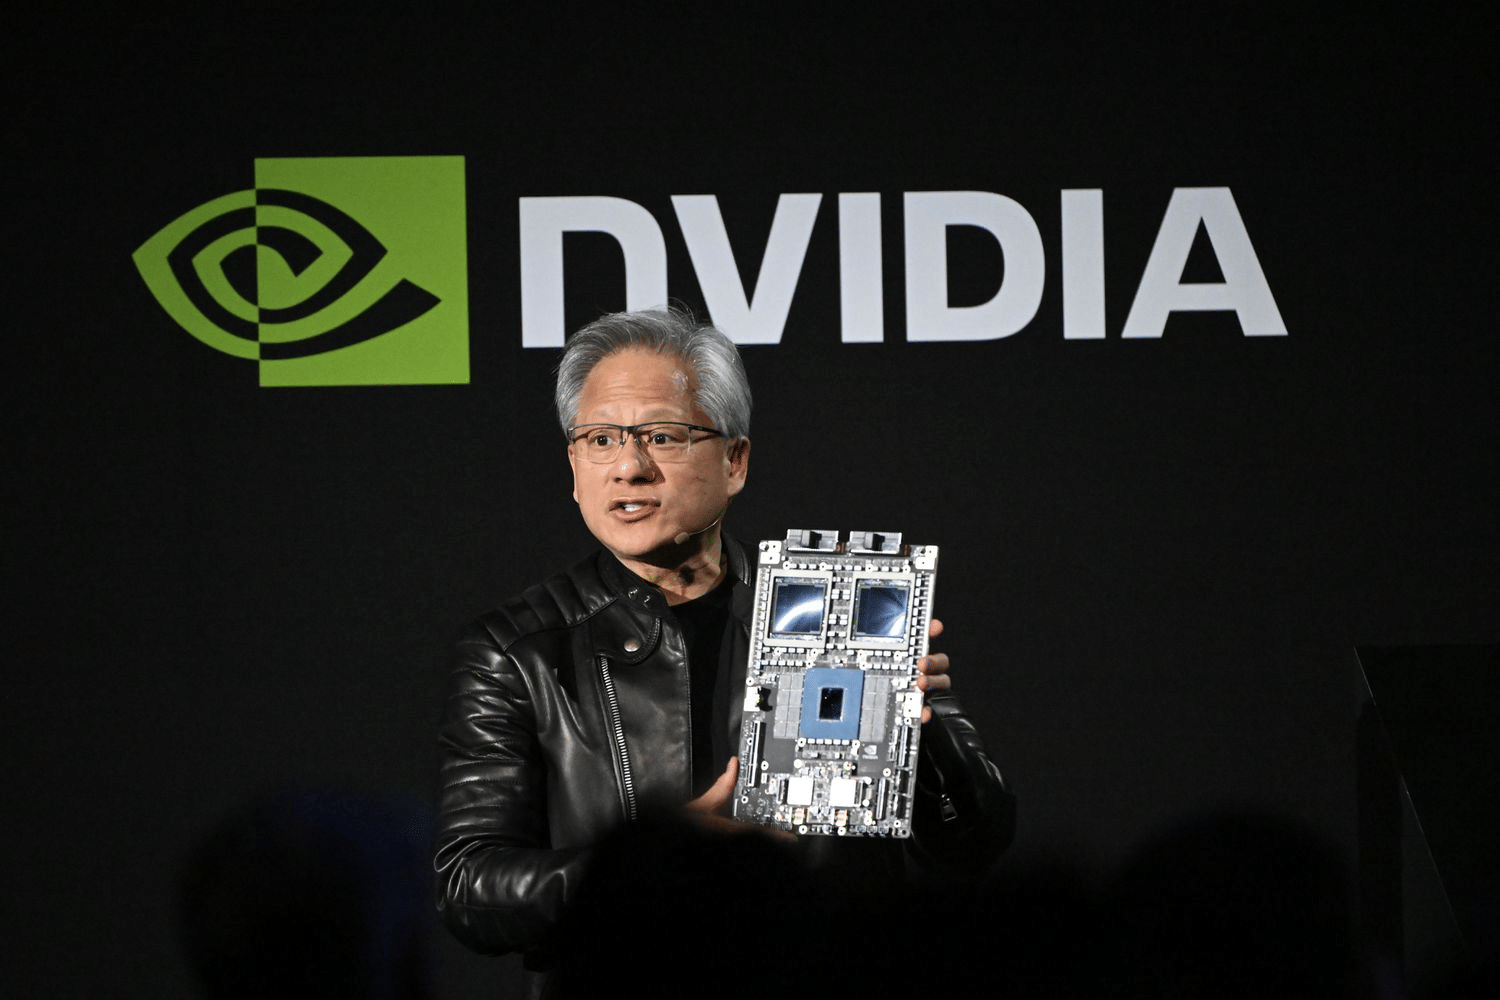
Κατά το πρώτο εξάμηνο του 2026, οι μετοχές της Nvidia σημείωσαν άνοδο μόλις λίγων ποσοστών, ενώ ο δείκτης S&P 500 αυξήθηκε κατά 8% και ο Nasdaq κατά 9%. Το ETF ημιαγωγών iShares Semiconductor σημείωσε κατά την ίδια περίοδο πολύ μεγαλύτερη άνοδο – μόνο που αυτή η άνοδος οφειλόταν σε εντελώς διαφορετικές εταιρείες. Οι επενδυτές στράφηκαν αλλού και άφησαν στην άκρη μία από τις καλύτερες επιχειρήσεις που έχει δει ποτέ η αγορά.
Ο βασιλιάς διατηρεί τον θρόνο του, αλλά τα χρήματα βρήκαν νέους αγαπημένους
Τα κεφάλαια στον τομέα των μικροτσίπ μετακινήθηκαν φέτος εκεί όπου υπάρχει έλλειψη. Οι μνήμες έγιναν σπάνιο αγαθό και έτσι εκτοξεύτηκαν οι μετοχές της Micron $MU και της SanDisk $SNDK. Το δεύτερο κύμα ενδιαφέροντος αφορούσε τους επεξεργαστές για τη λεγόμενη «συμπερασματολογία», δηλαδή τη λειτουργία έτοιμων μοντέλων τεχνητής νοημοσύνης – από αυτό επωφελούνται η Intel $INTC, η AMD $AMD και η Arm Holdings $ARM.
Η Nvidia, ωστόσο, δεν έχει εξαφανιστεί. Αντιθέτως. Απλώς δεν είναι πλέον το μοναδικό όνομα στο προσκήνιο και μέρος του κεφαλαίου αναζητά ιστορίες που δεν έχουν ακόμη εξαντλήσει το δυναμικό τους. Αυτή είναι η εναλλαγή που επαναλαμβάνεται συνεχώς στην αγορά.
Αξίζει να σημειωθεί ότι η μετοχή βρίσκεται επί του παρόντος 17% κάτω από το υψηλό του Μαΐου. Μια πτώση που, σε άλλη εταιρεία, θα προκαλούσε ερωτήματα, εδώ συνέβη χωρίς να έχει επηρεαστεί καθόλου η επιχειρηματική δραστηριότητα.
Αριθμοί που συνήθως δεν ταιριάζουν με τη λέξη «φθηνό»
Εδώ βρίσκεται η αντίθεση που δεν αφήνει κανέναν να κοιμηθεί. Η Nvidia, κατά το πρώτο οικονομικό τρίμηνο, αύξησε τα έσοδά της κατά 85% στα 81,6 δισεκατομμύρια δολάρια, ενώ τα προσαρμοσμένα καθαρά κέρδη εκτοξεύτηκαν κατά 139% στα 45,5 δισεκατομμύρια. Για ολόκληρο το έτος, η εταιρεία κατευθύνεται προς καθαρά κέρδη άνω των 200 δισεκατομμυρίων δολαρίων – αυτό αντιστοιχεί περίπου στο ΑΕΠ της Ουκρανίας ή του Κατάρ. Καμία άλλη εταιρεία στον κόσμο δεν κερδίζει τόσα πολλά.
Αν εξετάσουμε τους τελευταίους δώδεκα μήνες, η μετοχή διαπραγματεύεται περίπου στο 30πλάσιο των κερδών, το οποίο είναι ελαφρώς υψηλότερο από το επίπεδο του συνολικού δείκτη S&P 500. Ωστόσο, η ιστορική προοπτική είναι παραπλανητική για μια εταιρεία που μόλις διπλασίασε τα κέρδη της. Το πιο σημαντικό είναι προς τα πού κατευθύνεται το όλο εγχείρημα.
Η συναίνεση των αναλυτών για τα επόμενα τρία χρόνια έχει ως εξής:
οικονομικό έτος 2027: κέρδη ανά μετοχή 8,69 δολάρια
οικονομικό έτος 2028: κέρδη ανά μετοχή 11,67 δολάρια
οικονομικό έτος 2029: κέρδος ανά μετοχή 15,76 δολάρια
Πέρυσι, η Nvidia παρουσίασε προσαρμοσμένα κέρδη 4,77 δολαρίων ανά μετοχή. Η αγορά, λοιπόν, αναμένει ότι τα κέρδη θα σχεδόν διπλασιαστούν φέτος και θα υπερτριπλασιαστούν σε τρία χρόνια. Και τώρα το πιο ενδιαφέρον: με τιμή γύρω στα 195 δολάρια, η μετοχή, σύμφωνα με τις εκτιμήσεις για το 2029, διαπραγματεύεται σε μόλις 12 φορές τα κέρδη. Αυτή είναι μια αποτίμηση που συνήθως αξίζει μια βαρετή τράπεζα ή ένας κατασκευαστής βιδών, όχι ένας από τους ταχύτερα αναπτυσσόμενους τεχνολογικούς γίγαντες της δεκαετίας.
Η Wall Street κάνει λάθος όσον αφορά την Nvidia. Το ερώτημα είναι, προς ποια κατεύθυνση.
Το βασικό επιχείρημα είναι: πρόκειται απλώς για εκτιμήσεις, και όσο πιο μακριά στο μέλλον κοιτάζουν, τόσο λιγότερο αξιόπιστες είναι. Αυτό είναι αλήθεια. Όμως, το ενδιαφέρον είναι προς ποια κατεύθυνση κάνουν λάθος οι αναλυτές στην περίπτωση της Nvidia.
Ακόμη και κατά τη διάρκεια του 2025, η Wall Street περίμενε ότι η Nvidia θα παρουσίαζε φέτος έσοδα περίπου 250 δισεκατομμυρίων δολαρίων. Η πραγματικότητα; Η εταιρεία κατευθύνεται προς περίπου 400 δισεκατομμύρια. Αυτό δεν είναι μια μικρή ανακρίβεια, είναι μια τεράστια διαφορά. Η αγορά απλά δεν είχε υπολογίσει ότι η ανάπτυξη θα επιταχυνθεί ξανά – και όμως επιταχύνθηκε.
Το «αγκάθι» που ονομάζεται κύκλος
Γιατί, λοιπόν, οι μετοχές κοστίζουν μόνο 12 φορές τα μελλοντικά κέρδη; Η πιο πιθανή εξήγηση είναι ότι οι επενδυτές δεν πιστεύουν μακροπρόθεσμα σε αυτά τα κέρδη. Ο κλάδος των ημιαγωγών ήταν πάντα κυκλικός – έρχεται η άνθηση, οι εταιρείες αγοράζουν, τα αποθέματα γεμίζουν και η ζήτηση πέφτει. Και όλο το περασμένο έτος διεξάγεται συζήτηση για το αν η τεχνητή νοημοσύνη (AI) δεν είναι απλώς μια φουσκωμένη φούσκα.
Είναι ενδιαφέρον ότι τα τελευταία αποτελέσματα της Micron έδειξαν τεράστια έλλειψη μνήμης, κάτι που επιβεβαίωσε ότι ο κύκλος της τεχνητής νοημοσύνης σίγουρα δεν έχει τελειώσει – και αυτό είναι καλή είδηση για την Nvidia.
Κάποια στιγμή θα έρθει η κορύφωση του κύκλου της τεχνητής νοημοσύνης, αυτό είναι αδιαμφισβήτητο. Το ερώτημα είναι πότε και από ποιο ύψος. Ωστόσο, ο κίνδυνος επιβράδυνσης φαίνεται να έχει ήδη ενσωματωθεί εδώ και καιρό στην τιμή – και η Wall Street μέχρι στιγμής έχει μάλλον υποτιμήσει την Nvidia, παρά την έχει υπερτιμήσει.
Από τις 45 συστάσεις που έχει καταγράψει η Wall Street για την Nvidia, οι 39 είναι «strong buy» και καμία δεν είναι «πώληση». Η μέση δωδεκάμηνη τιμή-στόχος κυμαίνεται γύρω στα 299 δολάρια – δηλαδή περίπου κατά το ήμισυ πάνω από την τρέχουσα τιμή.
Και εδώ ακριβώς βρίσκεται το παράδοξο της σημερινής Nvidia. Δεν είναι μια μετοχή που η αγορά έχει απογράψει λόγω κακών αποτελεσμάτων. Είναι μια μετοχή που η αγορά έχει απογράψει λόγω του φόβου για το τι θα ακολουθήσει. Αν αυτός ο φόβος αποδειχθεί υπερβολικός, η σημερινή «βαρετή» τιμή θα φανεί σε λίγα χρόνια ως μία από τις λίγες στιγμές κατά τις οποίες η πιο κερδοφόρα εταιρεία του πλανήτη μπορούσε να αποκτηθεί στην τιμή μιας μεγάλης, καθιερωμένης τράπεζας.